Макрорежим США · образец выпуска
Повышение, которого экономика не выдержит.
Рынок закладывает повышение ставки, хотя реальный доход населения на 6,7 % ниже тренда, расходы встали, а начала строительства упали на 12,4 %.
Это старый выпуск, и данные в нём устарели. Числа, статусы и выводы верны на дату выпуска — 4 сентября 2026 года. С тех пор они изменились. Свежий разбор выходит по подписке.
Режим «Рефляция» держится седьмой месяц
Что говорит классификатор
Седьмой месяц подряд американская экономика растёт при инфляции, которая не остывает, — этот режим мы называем рефляцией. Классификатор — наше правило, по которому каждый месяц получает режим, — оценивает две стороны: рост и инфляцию. Рост признаётся устойчивым, когда выполнены два условия из трёх. Индекс закупщиков обрабатывающей промышленности ISM должен стоять выше пятидесяти — сейчас он на 54,6. Средний прирост занятости за три месяца должен превышать сто тысяч — сейчас лишь 71 тысяча, и это условие не выполнено. Безработица не должна отрываться от своего годового минимума больше чем на 0,3 п. п. — сейчас она стоит ровно на минимуме, 4,1 %. Два условия из трёх выполнены, и рост признан устойчивым. Одно из этих двух, однако, опирается на опрос закупщиков, а не на счёт рабочих мест, и здесь оценка может измениться первой. Инфляцию классификатор признаёт высокой, когда базовая инфляция расходов населения выше 2,5 % год к году либо когда её трёхмесячный темп обгоняет годовой. Годовой темп 3,34 % перекрывает порог с запасом, трёхмесячный 3,05 % годового не обгоняет — инфляция признана высокой по первому условию.
Рефляция — самый привычный режим американской экономики: с 1990 года она провела в нём 49 % времени, в спокойном росте с остывающей инфляцией — 26 %, в стагфляционном риске — 16 %, в дефляционном замедлении — 9 %. Медианный эпизод рефляции длится три месяца, нынешний — вдвое дольше, но сама по себе длина ничего не предсказывает: когда рост держался на инвестициях, эпизоды тянулись и по году. Матрица переходов по 213 месяцам рефляции даёт на квартал вперёд такие шансы: режим сохраняется в 60 % случаев, экономика уходит в спокойный рост с остывающей инфляцией в 28 %, в стагфляционный риск — в 10 %, в дефляционное замедление — в 2 %. Опаснее всего для инвестора стагфляционный риск: занятость и ISM ухудшаются раньше, чем остывает инфляция. Данные дальше показывают, что рост держится на двух опорах, инвестициях в вычислительные мощности и государственном найме, а всё вокруг них остывает. Если ISM опустится ниже пятидесяти или прирост занятости станет отрицательным, классификатор сменит режим за один-два месяца.
Что было в похожих эпизодах
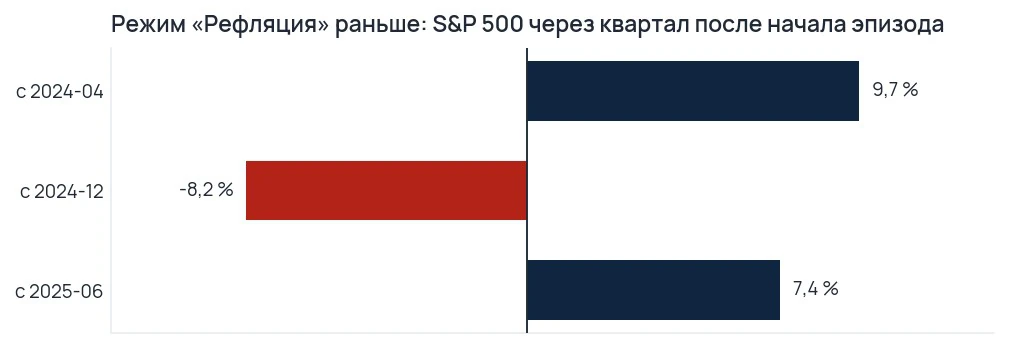
Три последних эпизода этого режима подсказывают, чего ждать от квартала. Весной 2024 года рефляция продержалась два месяца, апрель и май, и через квартал после её начала индекс S&P 500 прибавил 9,7 %, доходность десятилетних казначейских облигаций снизилась на 0,6 п. п., золото выросло на 5,9 %, доллар почти не сдвинулся. Эпизод с декабря 2024 по апрель 2025 года длился пять месяцев и закончился хуже: через квартал после его начала индекс потерял 8,2 %, доходность десятилетних облигаций снизилась на 0,38 п. п., золото выросло на 19,4 %, доллар ослаб на 2,2 % — капитал уходил из акций в золото на фоне торговой войны. Лето 2025 года, три месяца с июля по сентябрь, принесло индексу +7,4 %, золоту +14,6 %, а доходность десятилетних облигаций опустилась на 0,09 п. п.
Общее у трёх эпизодов — золото росло каждый раз, и тем сильнее, чем хуже приходилось акциям, а доходность десятилетних облигаций через квартал во всех трёх случаях оказывалась ниже стартовой. Различались акции: два эпизода дали рост, один — падение на восемь процентов, и разделил их не режим, а внешний удар, тарифы весны 2025 года. Для нынешнего квартала внешний удар известен заранее — решение ФРС о ставке, и дальше мы разбираем, как рынок его закладывает.
Из трёх последних эпизодов рефляции два закончились ростом индекса, один — падением на 8 %; золото росло во всех трёх.
Золото росло во всех трёх эпизодах, акции — в двух из трёх
Изменение S&P 500, десятилетних облигаций, золота и доллара через квартал после начала эпизода, %
Рынок ставит на повышение, реальная ставка ниже нейтральной
Что закладывает двухлетка
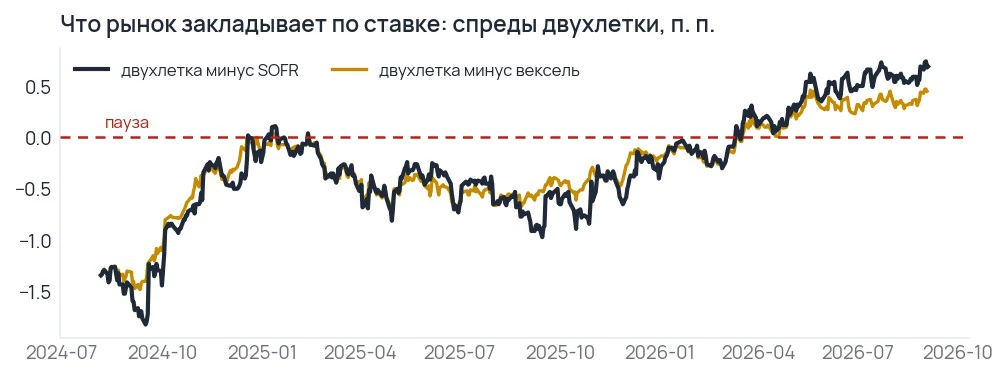
Рынок облигаций уже закладывает повышение ставки. Двухлетняя доходность 4,34 % стоит на 0,68 п. п. выше SOFR — обеспеченной ставки овернайт, по которой банки занимают на одну ночь под залог казначейских бумаг, то есть фактической цены денег сегодня, 3,66 %, — и на 0,45 п. п. выше трёхмесячного векселя 3,89 %. Двухлетка — это средняя ожидаемая ставка денег на два года вперёд плюс небольшая премия; когда она выше ставки овернайт, рынок ждёт, что ставка будет расти. Год назад двухлетка стояла на 0,78 п. п. ниже SOFR: рынок ждал снижений, и они пришли. Разворот на полтора пункта за год означает, что ожидания перестроились целиком, от цикла смягчения к циклу ужесточения. Так уверенно двухлетка опережала ставку денег в последний раз в начале 2022 года, перед серией повышений, и тогда разрыв закрылся не снижением двухлетки, а ростом ставки.
Спред двухлетки к векселю говорит то же самое. Вексель — ставка на три месяца, двухлетка — на два года, и положительная разница в 0,45 п. п. означает, что через год-полтора ставка ожидается выше нынешней примерно на два шага. Определённым такое чтение становится за порогом в четверть пункта, и оба спреда сейчас выше него. Оценка по фьючерсам на ставку CME FedWatch добавляет число: 85 % вероятности, что к декабрьскому заседанию ставка окажется выше нынешнего коридора 3,50–3,75 %, из них 42 % на один шаг и 35 % на два. В направлении рынок не сомневается, спорит он о числе шагов.
Двухлетка второй месяц держится выше SOFR — в прошлый раз такой разрыв закрывался повышением ставки.
Впервые с 2022 года двухлетняя доходность выше ставки овернайт
Спред двухлетних облигаций к SOFR и к трёхмесячному векселю, п. п.
Реальная ставка и голоса
Довод сторонников повышения — арифметика реальной ставки. Ставка по федеральным фондам 3,63 % за вычетом базовой инфляции 3,34 % даёт 0,29 %, а нейтральная реальная ставка, при которой политика ни разгоняет, ни сдерживает экономику, по долгосрочной точке комитета равна 1,1 %: 3,1 % минус цель 2 %. Политика на 0,81 п. п. мягче нейтральной, и сторонники повышения читают это так: ставка не сдерживает экономику, а стимулирует её. Довод уязвим — нейтральную ставку не измеряют, а оценивают, и десять лет назад комитет ставил её на пункт ниже, — но для голосования его достаточно.
Решение требует семи голосов из двенадцати. Открыто за повышение высказываются трое; ещё двое, Уильямс и Уоллер, после симпозиума ФРС в Джексон-Хоуле смягчили ожидания, но не отказались от них — они говорят о паузе, а не о снижении. Четырёх недостающих голосов сегодня нет, и появиться они могут только из данных: потребительские цены за август выходят 11 сентября, за четыре дня до заседания. Выйдут выше ожиданий — шаг на 25 базисных пунктов становится вероятным; выйдут по ожиданиям — будет пауза с жёсткими комментариями. Мы считаем шаг ошибкой того же рода, что летнее повышение ЕЦБ в 2011 году перед долговым кризисом, и разбираем её в сценариях.
| Заседание | Что закладывает рынок | Что говорит двухлетка |
|---|---|---|
| 15–16 сентября | пауза; вероятность шага вверх после отчёта о занятости выросла до трети | спред к SOFR +0,68 п. п. — ставка выше через два-три заседания |
| 27–28 октября | первое окно для повышения на 25 б. п. | спред к векселю +0,45 п. п. — два повышения на горизонте года |
| 8–9 декабря | 85 % вероятности ставки выше 3,75 %: 42 % на один шаг, 35 % на два | реальная ставка 0,29 % против нейтральной 1,1 % — довод сторонников повышения |
Что видит ФРС: десять округов растут, два стоят
Комитет проверяет статистику Бежевой книгой — сводкой, в которой двенадцать региональных резервных банков опрашивают свои деловые контакты и словами описывают активность, найм и цены. Сентябрьская сводка, собранная до 24 августа, спада не увидела нигде: активность выросла от слабого до умеренного темпа в десяти округах из двенадцати, в двух не изменилась. Потребительские расходы прибавили слегка, и округа подчёркивают чувствительность покупателей к ценам и вялые продажи автомобилей — дорого и топливо, и кредит. Туризм вырос, авиакомпании сообщают о сильном спросе при подорожавших билетах: верхний сегмент потребителя держится, нижний экономит.
Промышленность оживилась почти во всех округах, и причина названа прямо — заказы оборонных ведомств и стройки вычислительных центров. Жилое строительство снизилось, нежилое выросло, и снова за счёт вычислительных центров. Финансовые условия слегка улучшились, кредитование росло в большинстве округов. Темп роста цен остался прежним в восьми округах, снизился в трёх и вырос в одном; дорожают сырьё, энергия и перевозки, особенно металлы и нефтехимия; несколько округов сообщают, что тарифы по-прежнему давят на розницу и обработку, а страхование и медицина дорожают для всех. Главная фраза сводки принадлежит розничным контактам нескольких округов: чувствительность покупателей к ценам не даёт перекладывать рост издержек.
На эту картину и опирается комитет: экономика растёт, инфляция держится, рынок труда стабилен. Дальше мы проверяем каждую из трёх опор данными. Опора роста держится на двух узких отраслях, опора труда — на статистическом эффекте, а опора инфляции расходится с тем, что видят сами округа.
Рост: модель квартала ускоряется, широкий счёт стоит
Оценка квартала против широкого счёта
Две модели текущего квартала не согласны друг с другом на два с половиной пункта: модель ФРБ Атланты оценивает рост в 4,75 % годовых, модель ФРБ Нью-Йорка — в 2,26 % после 2,22 % неделей раньше. Такой разрыв сам по себе говорит, что данные противоречивы. Модель Атланты складывает компоненты ВВП по выходящим отчётам, и её ускоряют инвестиции в оборудование и импорт вычислительной техники; модель Нью-Йорка взвешивает широкий набор рядов и видит обычный рост. Широкий счёт активности ФРБ Чикаго по 85 показателям стоит на −0,08 пункта, трёхмесячная средняя — на −0,04: ноль с точностью до шума, экономика растёт ровно по тренду. О рецессии этот индекс сигнализирует ниже минус 0,7 по трёхмесячной средней, и до порога далеко, но и разгона, который показывает Атланта, в широком счёте нет. Рост есть, но он сосредоточен в немногих отраслях, и модель квартала переоценивает его вклад в широкую экономику.
Опережающий композит и промпроизводство
Опережающий композит Conference Board — сводный индекс из десяти показателей, которые обычно меняются раньше экономики, — за январь–июль вырос на 0,2 % после спада на 1,3 % за предыдущие шесть месяцев. Формально это разворот вверх, по существу — колебание в пределах шума: о рецессии композит сигнализирует, когда падает быстрее чем на 4 % за полгода при спаде большинства компонент, а сейчас он просто перестал падать. Четыре года композит в основном снижался, и нынешний плюс — первый за долгое время, но слишком малый, чтобы на него опереться.
Данные о выпуске продукции бума не подтверждают. Промышленное производство растёт на 1,9 % годовых за квартал и на 1 % за год; если бы стройки вычислительных центров и оборонные заказы передавали импульс широкой промышленности, рост был бы втрое выше. ISM обработки между тем восьмой месяц держится выше пятидесяти, и последние два месяца — лучшие в году, хотя новые заказы снизились на три пункта до 53,7 при производстве 58,3 и занятости 51,2. Расхождение между опросным индексом в 54–55 пунктов и ростом выпуска на 1–2 % годовых — обычное дело в поздней фазе: опрос измеряет ширину улучшения, а не его размер, и десять фирм с ростом на процент дают тот же индекс, что десять фирм с ростом на десять. Отношение новых заказов к запасам в обработке по данным переписи выросло за год с 0,638 до 0,686: заказы растут быстрее запасов, цикл запасов вниз не развернулся, и это довод за то, что промпроизводство в ближайший квартал не начнёт падать.
Опросы округов расходятся
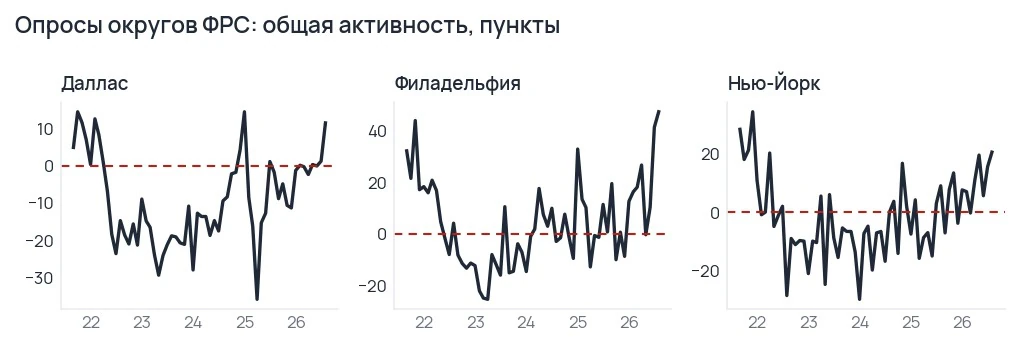
Региональные опросы расходятся и с промпроизводством, и друг с другом. Индекс ФРБ Далласа поднялся до 11,6 пункта с 1,3 месяцем раньше за счёт новых заказов; Филадельфия показала 47,4 — рекорд планов инвестиций за всю историю опроса, этот регион растёт на строительстве вычислительных центров; Нью-Йорк вырос до 20,6 с 15,6. Три округа выше нуля одновременно — впервые с 2022 года. Чикаго за тот же месяц опустился с 57,6 до 47,1: новые заказы минус 15,4 пункта, производство впервые с декабря сокращается, цены на максимуме с февраля 2022 года. Эти данные вышли в те дни, когда председатель ФРС говорил о повышении ставки.
Опрос измеряет настроение конкретных закупщиков, а не выпуск продукции. Три растущих округа и один сокращающийся — региональная картина, а не общенациональный сигнал: Филадельфия и Даллас растут за счёт строек, Чикаго отражает обычную обработку. Промпроизводство на 1,9 % годовых ближе к правде, чем 47 пунктов Филадельфии. Горизонт у этого расхождения — один-два месяца: если Чикаго не восстановится, а Даллас снизится, ISM последует за ними вниз, и рост в классификаторе потеряет одну из двух опор.
Три округа выше нуля одновременно впервые с 2022 года, но Чикаго за тот же месяц перешёл к сокращению.
Три округа растут, Чикаго сокращается
Индексы общей активности опросов ФРБ Далласа, Филадельфии и Нью-Йорка, пункты
Труд: 162 тысячи в заголовке, ноль в найме
Заголовок и его состав
Август дал рынку труда число, которому трудно верить: 162 тысячи новых мест при ожидании около 55 тысяч, а июнь с июлем пересмотрены вверх на 55 тысяч суммарно — июнь с 20 до 31 тысячи, июль из минус 23 тысяч в плюс 21. Средний прирост за двенадцать месяцев — 31 тысяча, и августовское число впятеро выше среднего. Две трети результата дали рестораны с барами, 59 тысяч, и местное образование, 42 тысячи. Ни то ни другое не говорит о вере фирм в рост: школы нанимают к сентябрю по расписанию, рестораны — по сезону. Частный сектор без государства добавил 127 тысяч, информационный сектор терял места — там вычислительные мощности замещают людей. Безработица за месяц не изменилась и стоит на 0,2 п. п. ниже прошлогодней; зарплаты растут на 3,1 % в год и на 0,3 % за месяц.
Работодатель: найм, увольнения, ADP
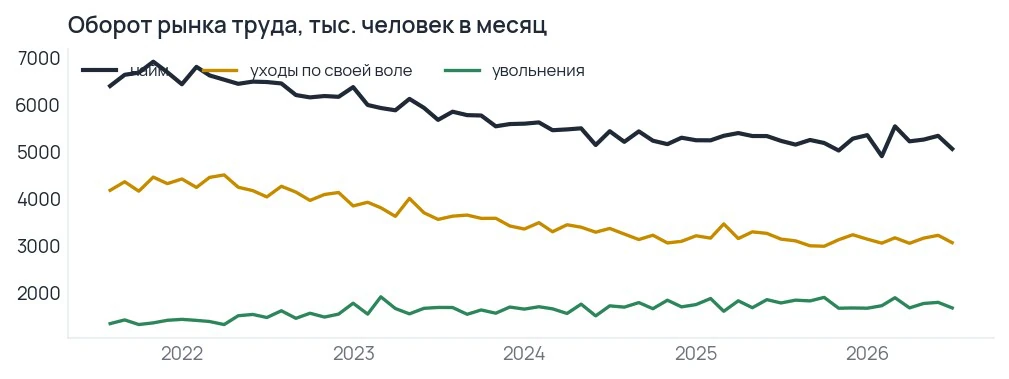
Со стороны работодателя картина другая, и показывает её оборот рынка труда — опрос JOLTS о вакансиях, найме и увольнениях. Найм за июль составил 5 054 тысячи, годом ранее — 5 225, минус 171 тысяча; увольнения 1 666 тысяч, годом ранее 1 772, минус 106. Компании не увольняют, но и не нанимают — они выжидают. Это устойчивое состояние поздней фазы, когда спрос ещё держится, а уверенности в нём нет; длиться оно может кварталами, а выход из него бывает в обе стороны — в найм, если спрос подтверждается, и в увольнения, если нет. Оценка занятости частного сектора ADP по платёжным ведомостям за четыре недели до 18 июля добавила 31 тысячу — та же слабость. Временный найм 2 520 тысяч, на 36 тысяч выше прошлогоднего, и это важно: временных увольняют первыми, а раз их не увольняют, компании ещё не решились на сокращения.
Заявки на пособие подтверждают: увольнений действительно мало. Первичные 206 тысяч — девятый процентиль своей истории, продолжающиеся снизились за год с 1,94 до 1,78 миллиона. Сводка объявленных сокращений Challenger насчитала в августе 52,9 тысячи — на 58 % больше июльских 33,4 тысячи, но на 38 % меньше прошлогоднего августа и меньше любого августа с 2022 года; с начала года 530 тысяч, минус 41 % к прошлому году. Реструктуризация впервые за пять месяцев обогнала искусственный интеллект как причину сокращений, а планы найма — 12,3 тысячи, лучший август с 2022 года, почти половина в обработке. Ряд волатильный, но направление одно: массовых увольнений нет.
Найм в JOLTS ниже прошлогоднего при ровных увольнениях: рынок труда стоит, а не растёт.
Фирмы не увольняют, но и не нанимают
Найм, уходы и увольнения по JOLTS, тыс. человек в месяц
Работник: уходы и премия за смену работы
Работник выжидает так же, как работодатель. Уходов по своей воле 3 056 тысяч, годом ранее 3 132; доля увольняющихся 1,9 %, годом ранее 2,0 %. Уходят, когда уверены, что найдут лучше, и не уходят, когда не уверены. Премия за смену работы по трекеру зарплат ФРБ Атланты сжалась до 0,8 п. п.: сменившие работу получают 4,4 % роста зарплаты, оставшиеся — 3,6 %. В 2022 году премия была втрое больше; рынок труда перестал платить за подвижность. Общий рост зарплат по людям 3,8 % — выше, чем 3,1 % по отчёту о занятости, потому что трекер считает по одним и тем же людям, а отчёт — по составу занятых, который сдвигается в сторону дешёвых мест: рестораны и школы снижают среднюю зарплату. Для инфляции это значит, что зарплатного давления нет; для потребителя — что доходы растут медленнее цен.
Пересмотры и страховой счёт
Августовский пересмотр вверх — исключение: первые оценки отчёта о занятости в этом году пересматривали вниз почти каждый месяц. Страховой счёт занятости QCEW, который считает всех работодателей по их отчётам в страховые фонды и выходит с отставанием в полгода, дал за первый квартал рост занятости на 0,1 % год к году при 154,8 миллиона занятых; отчёт о занятости за тот же квартал показывал 0,17 %. Разрыв в 0,07 п. п. невелик — около ста тысяч мест, — но направление привычное: завышают первые оценки, а не последующие. Опрос домохозяйств за полгода потерял около миллиона занятых, тогда как опрос работодателей прибавил.
Участие в рабочей силе
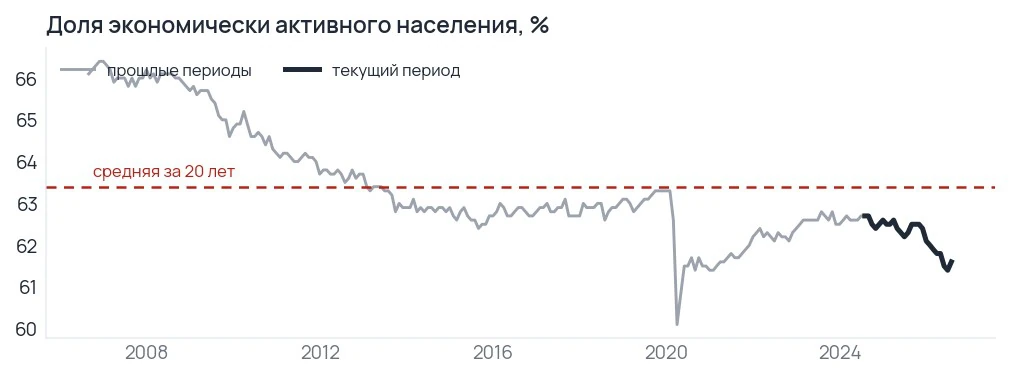
Безработицу 4,1 % нужно читать вместе с участием в рабочей силе — долей взрослых, которые работают или ищут работу. Участие опустилось до 61,6 % с 62,1 % в январе при 63,4 % в среднем за двадцать лет; рабочая сила за год сократилась со 170,8 до 169,8 миллиона человек, на миллион, хотя население растёт. Переставшие искать работу из статистики безработных выпадают: они не заняты и не безработны, в счёте их нет. Если бы участие оставалось на двадцатилетней средней, безработица при той же занятости считалась бы около семи процентов, а не четырёх. Часть снижения участия — старение, часть — иммиграционная политика, часть — люди, решившие, что работы для них нет. Разделить эти части по данным нельзя, но для чтения безработицы это и не нужно: низкая безработица 2026 года отчасти объясняется выбытием людей из рабочей силы, а не наймом, и рынок труда, который называют стабильным, стабилен потому, что из него выходят.
Участие в рабочей силе на 1,8 п. п. ниже двадцатилетней средней — часть низкой безработицы объясняется выбывшими.
Часть низкой безработицы объясняется выбытием из рабочей силы
Доля экономически активного населения, %
Потребитель: доходы ниже тренда, расходы встали
Доход против тренда
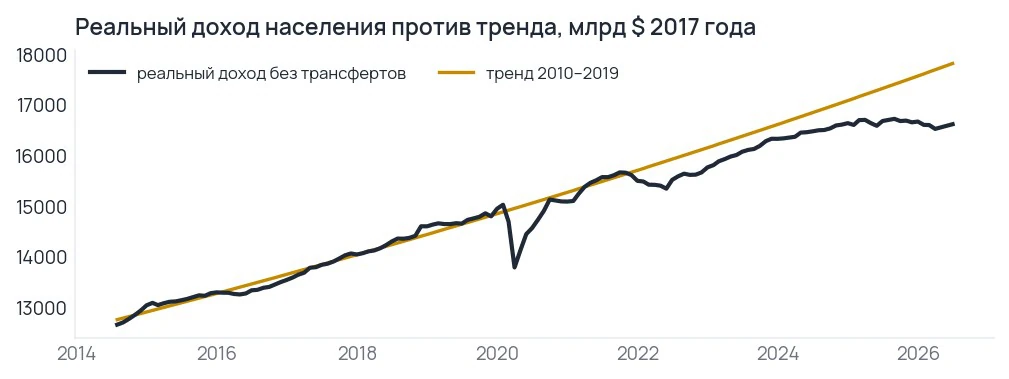
Американский потребитель зарабатывает меньше, чем должен был бы по тренду прошлого десятилетия. Реальный доход населения без государственных трансфертов — 16 615 миллиардов долларов в ценах 2017 года, на 6,7 % ниже линии тренда 2010–2019 годов и ниже прошлогодних 16 678. Тренд рос на 2,8 % в год; сегодняшний доход не растёт второй год. Разрыв открылся в 2022 году, когда инфляция поглотила номинальный рост, и с тех пор не закрывается: недополученный доход превращается в недополученное потребление, а через него — в недополученный рост. Отклонение структурное, а не месячный шум — его не исправит один хороший отчёт о занятости и не разгонит ставка. Экономика, которая на две трети держится на потребителе, растёт медленнее тренда ровно потому, что медленнее тренда растёт доход потребителя.
Реальный доход населения на 6,7 % ниже тренда десятилетия — разрыв растёт четвёртый год.
Доход населения четвёртый год отстаёт от тренда
Реальный доход без трансфертов и тренд 2010–2019 годов, млрд $ 2017 года
Расходы и сбережения
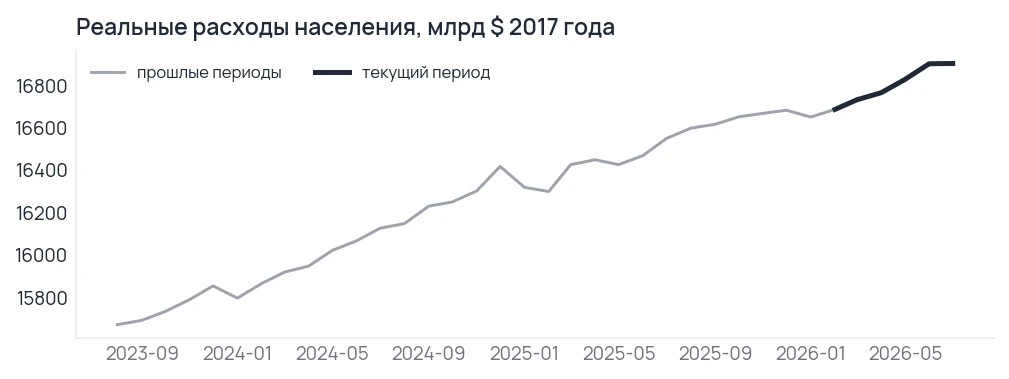
В июле потребитель остановился. Реальные расходы прибавили к июню 0,01 % — ноль; за три месяца в годовом выражении 3,3 %, за год 2,1 %. Пять месяцев подряд расходы росли, и в июле рост оборвался. Одного месяца мало, чтобы говорить о переломе, — месячные расходы волатильны, — но остановка пришлась на норму сбережений 3,0 % после 4,5 % год назад: полтора года потребление держалось на сбережениях, и запас заканчивается. При доходе ниже тренда и сбережениях на минимуме расходы могут расти только в долг, а долг дорожает вместе с разговорами о ставке. Просрочки пока не растут — по картам 2,85 %, по всем ссудам 1,38 %, ниже прошлогодних: домохозяйства платят по долгам, но не тратят. Последовательность здесь известная — сначала останавливаются расходы, потом растут просрочки, — и мы в её начале.
Реальные расходы за июль не выросли вовсе после пяти месяцев роста.
Расходы населения остановились после пяти месяцев роста
Реальные расходы населения, млрд $ 2017 года, помесячно
Настроение и розница
Потребитель чувствует остановку раньше статистики. Настроение по индексу Мичиганского университета — 55,2 пункта, десятый процентиль своей истории, уровень минимума пандемии. В спокойные годы этот индекс расходы предсказывает плохо, но на таких уровнях он говорит одно: людям стало хуже, и разговорам о стабильном рынке труда они не верят. Walmart и Lowe's объявили снижение цен по десяткам тысяч позиций — розница видит спад спроса и признаёт, что переложить рост издержек на покупателя больше не удаётся. Это тот самый механизм, о котором предупреждают округа в Бежевой книге, и он решает спор об инфляции: пока розница снижает цены, давление издержек уходит в маржу, а не в потребительские цены.
Жильё: разрешения растут, стройка падает
Начала и разрешения
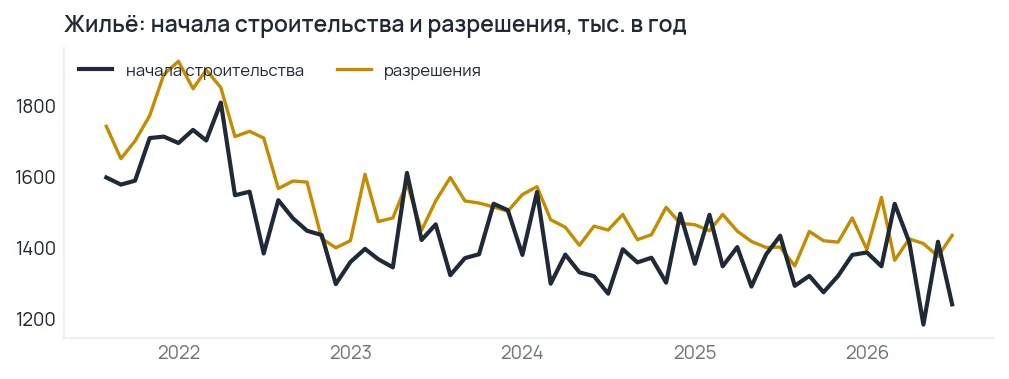
Застройщики берут разрешения и не начинают стройку. Начала строительства в июле упали на 12,4 % к июню до 1 239 тысяч в год — девятнадцатый процентиль своей истории, четыре отрицательных месяца из последних шести. Разрешения тем временем выросли на 4,3 % до 1 433 тысяч. Разрешение ещё не стройка: застройщик получает его, чтобы иметь возможность начать, и ждёт покупателя и ставки. Разрыв между разрешениями и началами — двести тысяч домов в годовом счёте — это отложенный спрос застройщиков на деньги, который не превращается в фундаменты, пока ипотека стоит 6,71 %, восемьдесят третий процентиль своей истории. Жилое строительство — самый цикличный сектор экономики и самый чувствительный к ставке; вниз оно развернулось осенью 2024 года, и месячные изменения с тех пор в основном отрицательные. Повышение ставки отразится здесь раньше, чем где-либо ещё.
Разрешения выросли, а начала строительства упали на 12 % — застройщики получают разрешения, но не начинают стройку.
Разрешения растут, а стройка не начинается
Начала строительства и разрешения, тыс. в год
Продажи, застройщики, ипотека
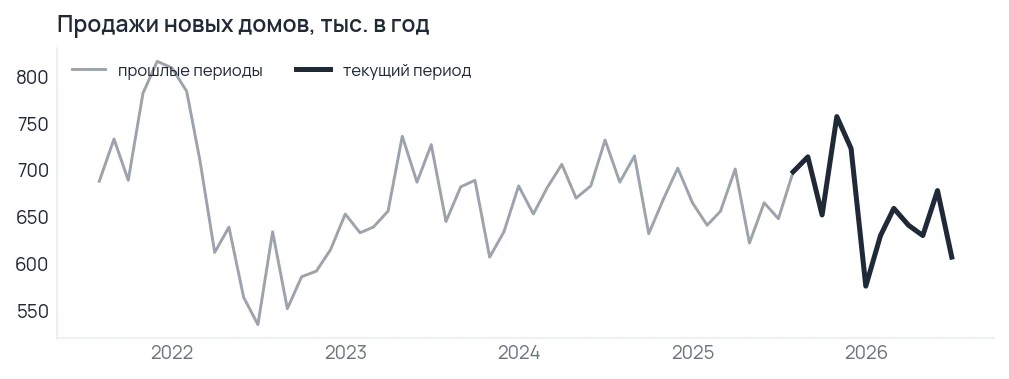
Продажи новых домов подтверждают направление: 607 тысяч в год, минус 10,5 % за месяц и минус 6 % к прошлогодним 648. Ряд волатильный, но идёт туда же, куда начала строительства. Настроение застройщиков — 35 пунктов при нейтральных пятидесяти, двадцатый пункт от минимума; застройщики снижают цены в среднем на 6 % и продают с доплатами, чтобы очистить запас. Ипотека стоит на два пункта дороже десятилетних облигаций с доходностью 4,77 %, и этот спред не сожмётся, пока не упадут волатильность ставок и премия за срок. Итог по сектору один: доступность жилья утрачена, и повышение ставки сократит и то, что осталось.
Продажи новых домов упали на 10 % за месяц и на 6 % за год.
Продажи новых домов идут вниз вслед за стройкой
Продажи новых домов, тыс. в год
Инфляция: 3,5 % в заголовке, 2,2 % в устойчивой части
Три счёта инфляции
У инфляции три счёта, и они расходятся. Потребительские цены за год выросли на 3,54 %, базовая инфляция расходов населения — на 3,34 %, а за три месяца в годовом выражении — на 3,05 %. Усечённая средняя ФРБ Далласа, которая отсекает самые быстрые и самые медленные компоненты и оставляет середину распределения, даёт 2,2 %: устойчивая часть инфляции близка к цели. Разницу между 3,5 % в заголовке и 2,2 % в середине объясняют энергия и импорт. Нефть WTI стоит 91–93 доллара, Brent — 97,7, девяносто третий процентиль своей истории и выше порога 87 долларов, за которым в десяти похожих эпизодах индекс через месяц падал в семи случаях; медь на 6,79 доллара за фунт — максимум ряда. Базовая инфляция при всём этом замедляется: трёхмесячный темп ниже годового, и высокой классификатор признаёт её только по годовому счёту. Удержится трёхмесячный темп — через два-три месяца годовой опустится к трём процентам, инфляция перестанет считаться высокой, и это второй путь смены режима, в спокойный рост.
Цены в опросах и перекладывание
В цепочках поставок давление не спадает. Индекс цен ISM обработки — 71,1 без изменений к июлю: пятнадцать отраслей платят за сырьё больше и ни одна — меньше. Индекс цен ISM услуг — 72,6, максимум с середины 2022 года и пятый месяц из шести выше семидесяти; дорожают топливо, нефтепродукты и труд, в дефиците графические процессоры и сталь. Индекс цен выше 52,8 обычно соответствует росту цен производителей промежуточных товаров; 71 — это широкий рост издержек.
Разрыв между этим давлением и усечённой средней 2,2 % и есть главный вопрос месяца. Если розница перекладывает издержки, заголовочная инфляция уходит выше 3,5 %, базовая перестаёт замедляться, и ФРС получает повод для шага. Если не перекладывает, как говорят Walmart, Lowe's и Бежевая книга, давление поглощает маржу, а не разгоняет цены, и через квартал это видно в отчётности. Какой путь выбран, покажут потребительские цены за август 11 сентября. Мы ставим на второй: доход потребителя ниже тренда, расходы встали, а розница уже снижает цены.
Бюджет и долг: длинный конец держат, деньги в фондах рекордные
Дефицит и премия за срок
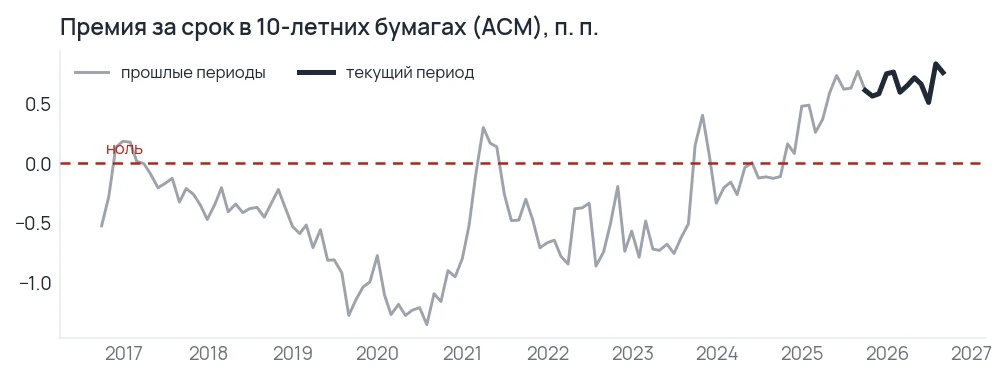
Длинные ставки в Америке держит не ФРС, а бюджет. Дефицит за скользящие двенадцать месяцев — 1 946 миллиардов долларов, ровно как год назад: расходы на проценты растут, новых сокращений нет. По счёту Брукингского института бюджет вычитает из роста 0,2 п. п. за квартал — федеральные расходы отнимают 0,4, налоги и бюджеты штатов добавляют 0,3. Премия за срок, надбавка за то, чтобы держать длинный долг вместо короткого, выросла в десятилетних облигациях за год с 0,61 до 0,76 п. п. Доходность десятилетних облигаций 4,77 % стоит на девяносто девятом процентиле своей истории, у тридцатилетних 5,25 % — на девяносто девятом с половиной, а реальная доходность десятилетних 2,42 % — снова девяносто девятый процентиль. Длинный конец дорог не из-за инфляционных ожиданий — на десять лет они равны 2,35 %, — а из-за реальной ставки и премии за срок. Поэтому длинные ставки идут за дефицитом, и снижение ставки овернайт опустит их не обязательно.
Премия за срок выросла за год с 0,61 до 0,76 п. п.: длинные ставки идут за дефицитом, а не за ФРС.
Рынок просит всё больше за длинный долг
Премия за срок в десятилетних бумагах по модели ACM, п. п.
Казначейство, деньги в фондах, покупатели
Казначейство говорит прямо: длинный конец оно не отпустит и переносит заимствования в векселя. Отпустить его — значит расстроить carry trade, поднять волатильность облигаций, а за ней доллар, и такой картины не хочет никто. Тем временем активы фондов денежного рынка достигли рекордных 7 980 миллиардов долларов, плюс 45 миллиардов за неделю. Для частного инвестора наличные под 3,9 % остаются самым простым решением, и это прямой конкурент акциям, у которых премия за риск — треть пункта. Стратегия, которую озвучивает Казначейство, — снизить ставку, восстановить наклон кривой, сократить дефицит за счёт процентных выплат, опустить доллар и вернуть капитал в американский долг, — работает только при замедляющейся инфляции. Пока обсуждают повышение, она откладывается.
Ликвидность — справка
Ликвидность сжимается, но без стресса. Чистая ликвидность банковской системы — резервы за вычетом обратного репо — 2 894 миллиарда долларов, за месяц минус 98. Индекс волатильности облигаций MOVE на 73 пунктах стоит в середине своего диапазона, спред залоговых ставок к ставке по резервам в норме, счёт Казначейства — 904 миллиарда. Устройство денежного рынка, резервы по неделям и что ломается первым — в «Системной ликвидности»; здесь достаточно того, что сокращение идёт медленно и рынки его пока не чувствуют.
Мир вокруг США: слабое звено — Европа
Еврозона
Еврозона растёт. Она прибавляет 2,6 % годовых квартал к кварталу и 1,2 % год к году; сводный индекс закупщиков PMI 52,0, в обработке 52,7 — максимум с мая 2022 года, и сделала его Германия, где впервые за четыре с половиной года выросли экспортные заказы. Услуги на 51,7, обработка Италии и Испании сжимается. Инфляция 2,9 % при ставке ЕЦБ 2,25 %, и рынок закладывает повышение.
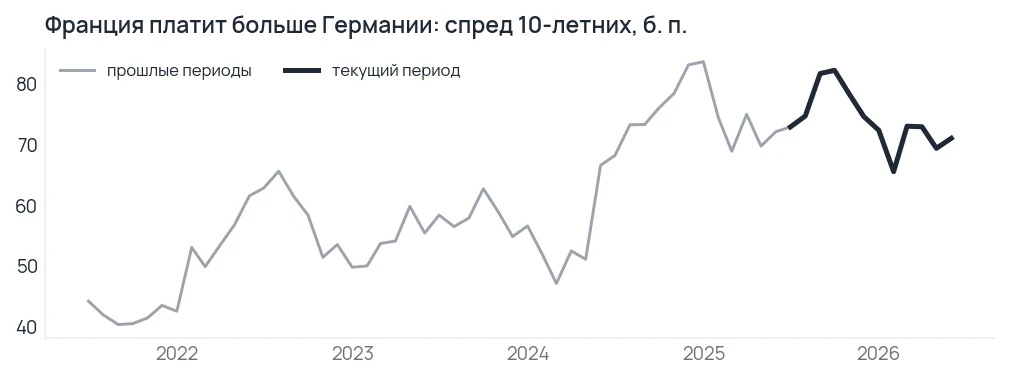
Рынок переоценил риск внутри еврозоны. Франция занимает на 71 базисный пункт дороже Германии, Италия — на 76 по июньским данным, и французские десятилетние облигации подошли к итальянским вплотную: так рынок оценил бюджетную политику Парижа. Для американского рынка отсюда два следствия. Капитал из Европы идёт в доллар и в казначейские бумаги, а европейское повышение ставок ограничивает, насколько ФРС может разойтись с остальным миром без удара по доллару.
Франция занимает почти по итальянской цене — рынок переставил риск внутри еврозоны.
Франция стала стоить рынку почти как Италия
Спред десятилетних облигаций Франции к немецким, п. п., помесячно
Япония
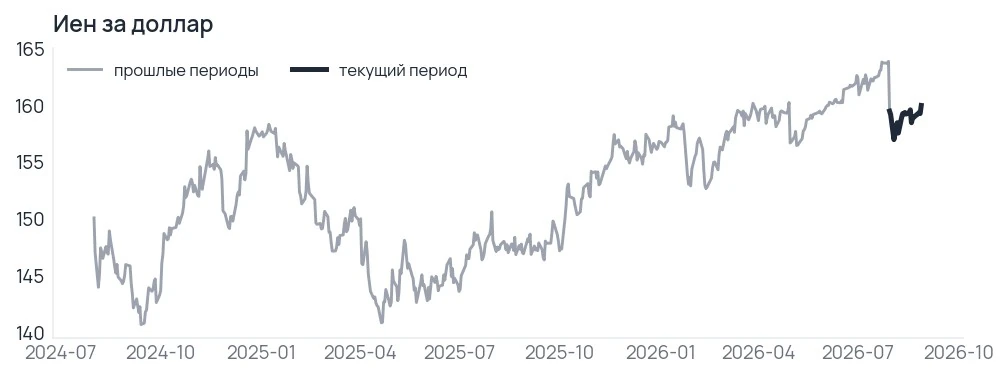
Япония выросла на 1,5 % годовых за квартал, рынок ждал двух процентов. Токийская базовая инфляция 1,9 %, без продуктов и энергии 2,0 % — ровно на цели Банка Японии, ставка 1,0 % после июньского повышения. Иена за неделю укрепилась со 160 до 153,6 за доллар без объявленных интервенций: рынок закладывает разворот политики и возвращение капитала домой. Десятилетние японские бумаги дают 2,67 %, год назад давали 1,42 %.
Для американского рынка важна не сама иена, а скорость её движения. Резкое укрепление разрушает carry trade — сделки, в которых занимают в дешёвой иене и вкладывают в дорогой доллар, — и август 2024 года показал, как это выглядит: закрытие позиций с плечом за несколько дней и индекс на восемь процентов ниже июльского максимума. Плавное укрепление — лишь отток спроса из американских длинных бумаг, который добавляет к премии за срок. Четыре процента за неделю — уже быстро; ниже 150 иен за доллар риск закрытия этих позиций станет главным для сентября.
Иена за неделю укрепилась на 4 % — быстрее, чем безопасно для carry trade.
Иена укрепляется быстрее, чем выдерживает carry trade
Курс иены к доллару, иен за доллар, дневные значения
Китай
Китай стоит на месте. PMI обработки 49,8 — второй месяц ниже пятидесяти, непроизводственный 49,0, строительство 46,9. Промпроизводство прибавило 4,5 % год к году после 5,3 %, розница — 0,6 %, инвестиции в основной капитал потеряли 6,7 % с начала года при обвале строительства на 19 %. ВВП за второй квартал вырос на 4,3 % — медленнее всего с 2022 года. Экономику держит экспорт электроники и оборудования по низким ценам: Китай экспортирует дефляцию товаров, и это одна из причин, по которым американская инфляция товаров не разгоняется при дорогом сырье, — вычислительная техника, которую США ввозят на рекордные суммы, дешевеет. Юань 6,70 за доллар, индекс CSI 300 за месяц не сдвинулся, Hang Seng потерял 2,5 %.
| Регион | Рост | Инфляция и ставка | Что двигает американский рынок |
|---|---|---|---|
| Еврозона | +2,6 % годовых за квартал, PMI обработки 52,7, услуг 51,7 | 2,9 % при ставке ЕЦБ 2,25 %, повышение ожидается | Франция на 71 б. п. дороже Германии; капитал уходит в доллар и казначейские бумаги; европейское повышение ограничивает расхождение ФРС с миром |
| Япония | +1,5 % годовых за квартал | 1,9 % при ставке 1,0 % | иена 153,6 после 160 за неделю — репатриация капитала и риск закрытия carry trade |
| Китай | промпроизводство +4,5 %, розница +0,6 %, инвестиции −6,7 % | PMI 49,8 второй месяц ниже 50 | экспорт дефляции товаров сдерживает цены на импорт; юань 6,70 |
От экономики к цене активов: четыре звена
От инфляции до цены акций — четыре звена, и первое из них инфляция: базовая 3,3 % при цели 2 % держит ставку на 3,63 % и открывает разговор о повышении. Второе — ставка задаёт цену денег: вексель 3,89 % при инфляции 3,34 % даёт реальные 0,55 % — деньги приносят доход. Третье — цена денег задаёт оценку акций: при форвардном мультипликаторе 19,5 прибыльность индекса 5,13 % против доходности десятилетних облигаций 4,77 % оставляет премию за риск акций 0,36 п. п. при реальной ставке денег 0,55 п. п. Доход по деньгам выше, чем надбавка за риск в акциях. Пятилетняя средняя мультипликатора 19,8, десятилетняя 19,0: рынок дорог, но не дороже, чем в среднем за пять лет, и дорог он потому, что высока ставка, а не потому, что вырос мультипликатор.
Четвёртое звено — прибыль, и оно решает, выдержит ли рынок эту оценку. Прибыль индекса на 2027 год ждут выше на 15 % после 31,5 % в 2026-м. Чистая маржа за третий квартал 14,9 % против 17,0 % кварталом ранее и 13,0 % год назад; второй квартал искажён разовыми переоценками у двух компаний, без них рост прибыли был бы не 47 %, а 29 %. Оценки прибыли на третий квартал повышают четыре сектора из одиннадцати. Производительность растёт на 2,2 % в год при удельных затратах труда 1,4 % — вот источник маржи: меньше людей производят больше. Прибыль пока выдерживает оценку, но маржа отдаёт часть заработанного, и это первый признак того, что перекладывать издержки становится труднее. Сезон отчётности по компаниям, секторам и обещаниям менеджмента разобран в «Отчётности и прогнозах»; здесь важен итог: рост прибыли на 15 % при премии за риск 0,36 п. п. означает, что рынок уже оплатил будущий рост.
Три класса числом: деньги, акции, облигации
Премия за риск против денег
Акции третий месяц дают за риск меньше векселя: надбавка 0,36 п. п. против реальной ставки денег 0,55 п. п. Это довод не выходить из акций, но и не наращивать их — наличные платят за ожидание.
Корреляция акций и облигаций
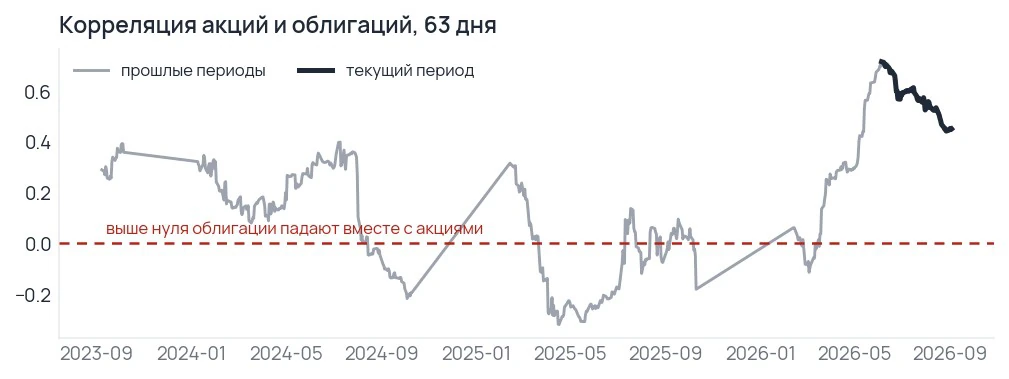
Облигации перестали защищать. Корреляция акций и облигаций за квартал — 0,45 при среднем за год 0,33; год назад она была −0,02, а нынешнее значение стоит на девяносто шестом процентиле своей истории. Положительная корреляция означает, что облигации падают вместе с акциями: когда рынок боится инфляции и ставки, продают оба класса. С таким числом длинный долг покупают ради дохода, а не ради страховки, и портфель «шестьдесят на сорок» защищён хуже, чем привык его владелец. Знак корреляции меняется, когда рынок начинает бояться спада, а не инфляции, — в рецессию; до неё облигации будут двигаться вместе с акциями.
Облигации четвёртый месяц падают вместе с акциями: корреляция за год поднялась с нуля до 0,45.
Облигации перестали защищать портфель от акций
Корреляция дневных доходностей S&P 500 и десятилетних облигаций за квартал
Реальная ставка ФРС
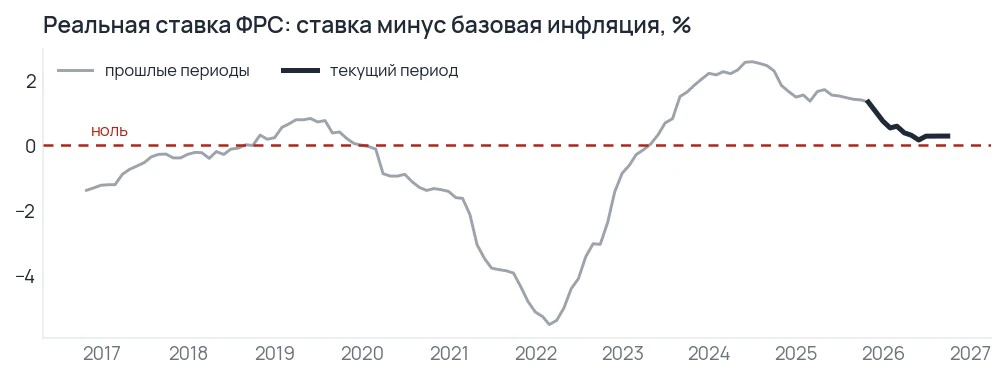
Единственный из трёх счётов, который говорит в пользу акций, — реальная ставка ФРС: 0,29 % при нейтральной 1,1 %, политика мягче нейтральной. Деньги в системе ещё дешёвые, финансовые условия по индексу ФРБ Чикаго мягкие — −0,56, двадцать девятый процентиль, — банки стандарты не ужесточают. Пока реальная ставка ниже нейтральной, кредит растёт, а рецессии не начинаются. Одно повышение на четверть пункта этого не изменит — реальная ставка останется ниже нейтральной. Изменят два повышения при замедляющейся инфляции, когда реальная ставка пройдёт через нейтральную вверх; это и есть числовое условие, при котором мягкая политика перестаёт быть доводом.
Реальная ставка ФРС 0,29 % при нейтральной 1,1 % — политика мягче, чем говорит риторика.
Реальная ставка ФРС остаётся ниже нейтральной
Ставка по федеральным фондам за вычетом базовой инфляции расходов населения, %
Картина по секторам
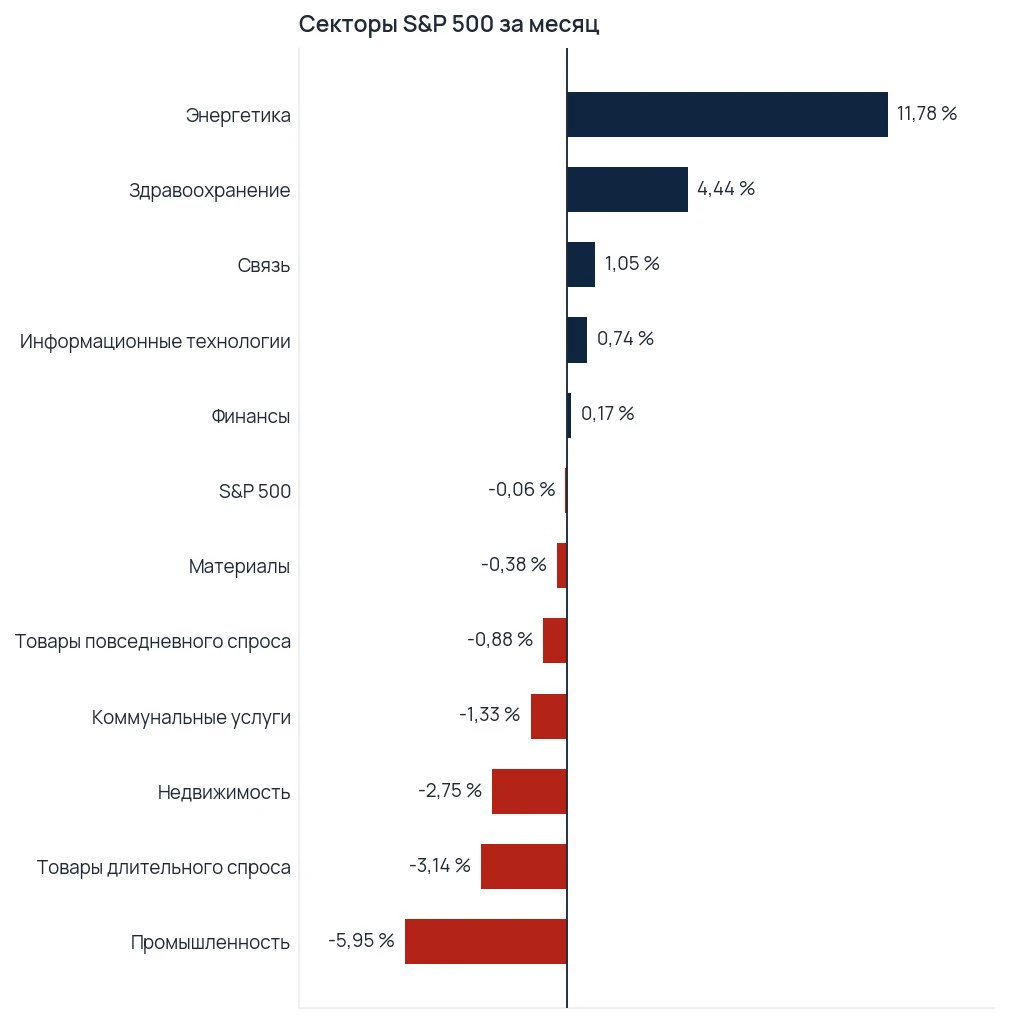
Индекс за месяц не сдвинулся, −0,06 %, а разница между лучшим и худшим сектором составила восемнадцать пунктов. Энергетика прибавила 11,8 %, здравоохранение 4,4 %, связь 1,1 %, технологии 0,7 %; промышленность потеряла 6,0 %, товары длительного спроса 3,1 %, недвижимость 2,8 %, коммунальные услуги 1,3 %. За квартал лидеры другие: здравоохранение +12,7 %, финансы +11,3 %, энергетика +9,0 %; технологии −3,1 %. Такой разброс при нулевом индексе — ротация, а не тренд: капитал перемещается между секторами, не входя в рынок и не выходя из него.
В прошлых эпизодах рефляции индекс за квартал опережали технологии — медиана +1,7 п. п. по 32 эпизодам, три четверти эпизодов в плюсе, фонд XLK — и связь, +1,4 п. п., семь эпизодов из десяти, фонд XLC. Отставали товары повседневного спроса, −3,1 п. п. при плюсе лишь в трети эпизодов, фонд XLP; недвижимость, −2,6 п. п. по 26 эпизодам, фонд XLRE; коммунальные услуги, −1,2 п. п., фонд XLU. Энергетика в рефляции давала +0,5 п. п. при разбросе от −6,7 до +5,0 и половине эпизодов в плюсе, и после роста на 12 % за месяц при Brent на девяносто третьем процентиле это место, где долю уменьшают, а не увеличивают. Здравоохранение и финансы росли примерно в половине эпизодов при медианах около нуля — их разумно держать долей, равной весу в индексе. Долю технологий и связи мы держим выше их веса в индексе, а долю товаров повседневного спроса, недвижимости и коммунальных услуг — ниже.
Индекс за месяц на нуле, разброс между секторами — восемнадцать пунктов.
За нулевым индексом — восемнадцать пунктов разницы между секторами
Изменение секторных фондов SPDR за месяц, %
Что говорят рынки
Индекс, волатильность, страховка
Рынок стоит у максимумов и покупает страховку от их потери. Индекс S&P 500 на 7 719 — девяносто девятый процентиль своей истории, на 1,8 стандартного отклонения выше своего годового среднего; Nasdaq 100 на 29 544 и Russell 2000 на 2 976 — тот же девяносто девятый процентиль. Выше двухсотдневной средней стоят 64 % бумаг, середина диапазона: широта максимумы не подтверждает. Фактический размах колебаний за месяц 8,3 % — двадцатый процентиль. Индекс волатильности VIX 14,3 при пороге тревоги 24,8, девятидневный VIX9D 12,0, волатильность самого VIX по индексу VVIX 84 — четырнадцатый процентиль; индекс перекоса SKEW, цена защиты от резкого падения, 151,6 — восемьдесят девятый процентиль. Страховка от обвала дорога при дешёвой обычной волатильности: коррекции рынок не ждёт, но от резкого падения защищается. Премия за волатильность — разница между VIX и фактическим размахом колебаний — шесть пунктов, семьдесят первый процентиль: продавцы волатильности зарабатывают, пока ничего не происходит.
Кредит и настроение
Кредит спокойнее акций. Спреды сжаты: высокодоходные 265 б. п. — четвёртый процентиль своей истории, инвестиционные 81, премия облигаций Baa к десятилетним государственным 1,57 п. п. при пороге тревоги 2,23. Соотношение пут и колл 0,76, по индексным опционам 1,15. Индекс страха и жадности CNN на 41,9 показывает «страх» при индексе у максимумов; сильнее всего давят сила цен, 12,6, и спрос на защиту, 26, тогда как спрос на спекулятивные облигации на 76 держится. Быков в опросе частных инвесторов AAII 39,7 %, медведей 37,6 %, нейтральных 22,7 %; экспозиция активных управляющих — 79,7 % по июльской публикации.
Позиционирование и сырьё — справки
Кто и какие позиции держит в индексе, волатильности, ставках и долларе и какие из них закрываются первыми при неожиданном значении — разбор по группам участников в «Позиционировании участников». Здесь важно одно: VIX на четырнадцати при SKEW на восемьдесят девятом процентиле — это рынок, где все держат одну позицию и покупают страховку от того, что закрывать её придётся одновременно. Что происходит внутри спекулятивного сегмента по ступеням рейтинга и в частном кредите — предмет «Кредитного цикла»; здесь достаточно того, что индекс высокодоходных спредов на четвёртом процентиле ничего не говорит о самых слабых заёмщиках, и стресс, если он копится, копится там, где по индексу его не видно.
Золото на 4 474 долларах — девяносто пятый процентиль, консолидация в диапазоне 4 400–4 500 после резкого роста. В трёх последних эпизодах рефляции оно через квартал росло во всех трёх, и единственный сценарий, в котором оно падает, — снижение ставки с оттоком капитала в доллар, а в него мы не верим. Доллар по широкому индексу 118,7 — пятьдесят шестой процентиль, по DXY 98,8 — середина диапазона при переполненных длинных позициях; отскок к 100–102 возможен на росте VIX, а дальше вопрос в том, что станет поводом для снижения. Медь на максимуме ряда, сотый процентиль своей истории, при том что цену двигает предложение, а не спрос: в короткой перспективе это место для коррекции, в длинной спрос вычислительных центров и электрификации меняет расчёт.
Три сценария
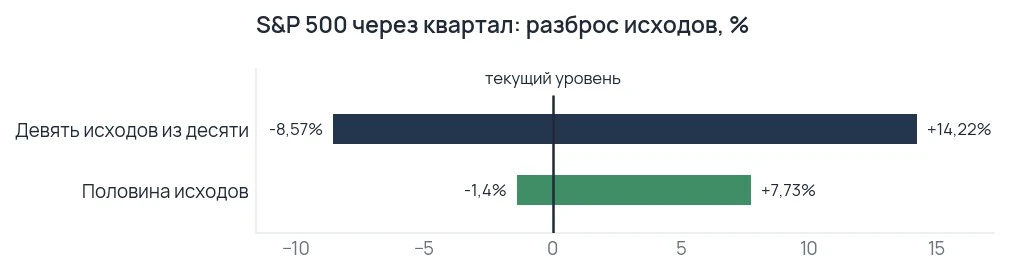
Исходные вероятности даёт история режима, а позиционирование и ожидание ставки их поправляют. Базовые частоты рефляции по 216 месяцам с 1990 года: коррекция индекса на десять процентов в следующий квартал случалась в 12,9 % случаев, рост на пять процентов — в 50,9 %, расширение кредитной премии на сто пунктов — в 1,9 %. Обе логистические модели порог качества не прошли — площадь под кривой 0,42 и 0,56 при пороге 0,60, — поэтому вероятности ниже стоят от базовых частот с поправкой на позиционирование и на ожидание ставки. Сценарий паузы — 55 %, повышения с разворотом вниз — 25 %, разгона — 20 %. Разброс исходов на квартал по 4 518 дням режима, разыгранным заново блоками по три недели: в половине похожих кварталов индекс оказывался между −1,4 % и +7,7 %, в девяти из десяти — между −8,6 % и +14,2 % от нынешних 7 719. Проверка по эпизодам, когда кредитная премия стояла выше своего 75-го процентиля, расширяет диапазон в обе стороны, от −14 % до +18,5 %: при кредитном стрессе разброс исходов вдвое шире, но сейчас премия на десятом процентиле, и этот диапазон не действует.
Половина похожих кварталов заканчивалась между −1,4 % и +7,7 %; хвост вниз до −8,6 %.
Похожие кварталы чаще заканчивались ростом, но хвост вниз глубок
Разброс исходов индекса через квартал по дням режима «Рефляция», % от нынешнего уровня
| Сценарий | Вероятность | Признак, который виден сам | Индекс через квартал | Путь по неделям |
|---|---|---|---|---|
| Пауза и дрейф | 55 % | инфляция за август около 3,5 %, ФРС в сентябре без шага, двухлетка ниже 4,3 % | 7 610–8 315 | две недели колебаний на данных, к концу сентября ротация в отставшие секторы, октябрь — проверка отчётностью |
| Повышение и разворот | 25 % | инфляция выше ожиданий, семь голосов за шаг, двухлетка выше 4,5 %, VIX выше 20 | 7 055–7 610 | неделя после решения — распродажа, вторая — доллар вверх и закрытие коротких позиций по VIX, третья-четвёртая — стройка и потребитель дают слабые данные и рынок закладывает разворот ФРС |
| Разгон | 20 % | инфляция ниже 3,3 %, двухлетка падает под SOFR, доллар ниже 97 | 8 315–8 815 | ротация из индекса в малые компании и облигации, доллар вниз, золото и биткоин вверх, к ноябрю индекс на новых максимумах |
Сценарий 1 · Пауза и дрейф
В базовом сценарии инфляция выходит около прежних 3,5 %, комитет семи голосов не собирает, и ставка остаётся в коридоре 3,50–3,75 % с жёсткими комментариями. Читатель увидит это по двухлетке ниже 4,3 % и по спреду к SOFR, который сжимается к половине пункта: рынок переносит повышение с октября на декабрь и дальше. Первые две недели после решения — колебания: позиции переполнены, каждое заявление члена комитета двигает индекс на процент, VIX ходит между 14 и 18. Третья неделя — ротация: деньги уходят из секторов, выросших за месяц, в отставшие промышленность и товары длительного спроса, индекс стоит около нуля при разбросе внутри. Четвёртая и пятая недели — сентябрьские данные по занятости 2 октября и начало сезона отчётности, где маржа 14,9 % — планка, которую банкам и технологиям предстоит подтвердить. Дальше индекс дрейфует между 7 610 и 8 315; медиана такого розыгрыша — +3,3 %. Потеря в этом сценарии одна — упущенное время в наличных под 3,9 %, если держать в них весь портфель, — а наличные обгоняют облигации, потому что длинный конец здесь не падает. Для распределения это значит сохранять нынешнюю долю акций и не наращивать её, облигации — короткие, до двух лет, деньги — рабочей подушкой в четверть портфеля.
Сценарий 2 · Повышение и разворот
Во втором сценарии инфляция выходит выше ожиданий — 3,6–3,7 % в заголовке при базовой без замедления, — семь голосов находятся, и ставка поднимается на 25 базисных пунктов в экономику, где стройка падает четыре месяца из шести, реальные расходы стоят на нуле, а найм ниже прошлогоднего. Признаки — двухлетка выше 4,5 %, VIX выше 20, доллар выше 100 по DXY, спред облигаций CCC к BB расширяется. Первая неделя после решения — распродажа: короткие позиции по VIX закрываются, доллар растёт, самые переполненные позиции в индексе и в ставках закрываются одновременно, индекс теряет 4–6 % за неделю; так выглядит рынок, где все держали одну позицию. Вторая неделя — доллар на 101–103, carry trade в иене закрывается следом, золото падает вместе со всем. Третья и четвёртая недели добавляют слабые данные по жилью и потребителю за сентябрь, и рынок начинает закладывать не продолжение ужесточения, а его отмену — как после ошибки ЕЦБ в 2011 году, когда летнее повышение отменили к ноябрю. Индекс через квартал — между 7 055 и 7 610. Десятилетние облигации в этом сценарии дорожают: во всех трёх последних эпизодах рефляции доходность через квартал оказывалась ниже стартовой, и здесь это работает через страх спада, который меняет знак корреляции. Для распределения: сокращать акции до появления признаков, а не после — при двухлетке выше 4,45 %; держать длинные бумаги и золото как единственные два актива, которые вырастут на развороте; наличные приберечь на покупку после распродажи, в третью-четвёртую неделю.
Сценарий 3 · Разгон
В третьем сценарии инфляция выходит ниже 3,3 %, базовая замедляется третий месяц, разговор о повышении сворачивается, двухлетка уходит под SOFR, доллар опускается ниже 97. Этого сценария ждёт Казначейство: снижение ставки, нормальный наклон кривой, дешевеющий доллар и возвращение капитала в американский долг, а следом дерегулирование банков и кредитный цикл под вычислительные мощности — без разгона инфляции, потому что импорт из Китая сдерживает цены. Признаки — падение двухлетки, рост золота и биткоина вместе с малыми компаниями, VIX ниже 13. Первые две недели — покрытие коротких позиций в малых компаниях и ставках, Russell 2000 обгоняет индекс на три-пять пунктов; третья и четвёртая — доллар к 96, длинные облигации растут, кривая доходности возвращает нормальный наклон за счёт короткого конца. Индекс через квартал — между 8 315 и 8 815, ротация идёт из крупнейших компаний индекса в малые и в длинные облигации. Для распределения: увеличивать акции через широкий рынок и малые компании, удлинять облигации до десяти лет, деньги сводить к минимуму. Вероятность 20 % ниже базовой частоты роста на пять процентов в 51 %: комитет на этой неделе говорит не о снижении, а о повышении, и ему нужно два месяца данных, чтобы развернуться.
Ловушки месяца
Купить длинные облигации ради «ралли»
Первая ловушка — купить длинные казначейские бумаги на разговорах о «лучшем ралли в облигациях». Доходность десятилетних облигаций 4,77 % выше порога 4,29 %, за которым в тринадцати похожих эпизодах индекс через квартал в семи случаях из десяти рос на медианные 3 %, а их доходность за месяц после порога менялась от минус 16 до плюс 19 базисных пунктов без определённого знака: ралли облигаций после таких уровней приходило, но не по расписанию. Ждать его при корреляции 0,45 к акциям значит держать актив, который падает вместе с портфелем, а при премии за срок 0,76 — актив, цену которого задаёт дефицит, а не ФРС. Цена ошибки — квартал без защиты при доходности векселя 3,89 %, то есть около одного процента портфеля упущенного дохода и весь риск длинного конца в сценарии повышения.
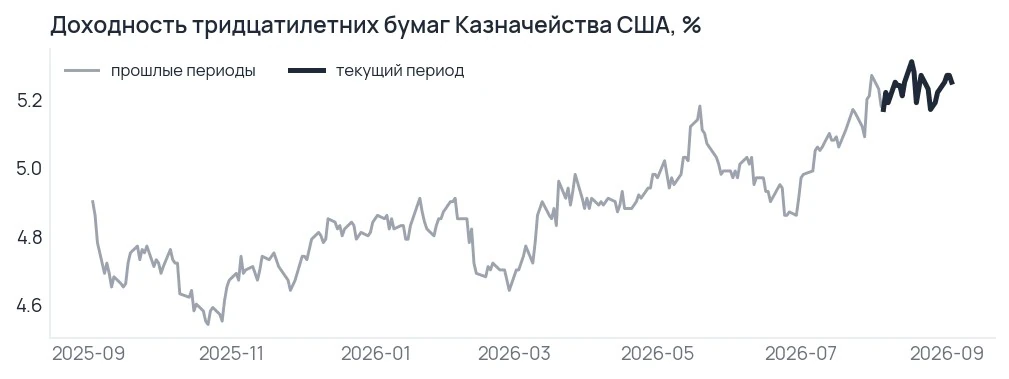
Тридцатилетние облигации дают 5,25 % — почти рекордная доходность; ждать роста их цены можно, но страховкой они не работают.
Тридцатилетние стоят на максимуме доходности, а защиты не дают
Доходность тридцатилетних казначейских облигаций, %, дневные значения
Догонять энергетику
Вторая ловушка — догонять энергетику после 12 % за месяц. Brent на 97,7 доллара выше порога 87 долларов, за которым в десяти похожих эпизодах индекс через месяц падал в семи случаях из десяти на медианные 2 %, а через квартал разброс исходов шёл от −2,4 % до +7,0 %: дорогая нефть сначала сказывается на потребителе, потом на прибыли и только потом на самой нефти. Энергетика в рефляции давала лишь +0,5 п. п. к индексу за квартал при половине эпизодов в минусе; за квартал сектор уже прибавил 9 % и стоит у годовых максимумов. Держать его в портфеле разумно, наращивать на пике повода — нет. Цена ошибки — купить сектор в момент, когда его же повод, дорогая нефть, начинает работать против экономики.
Принять 162 тысячи за разворот
Третья ловушка — принять 162 тысячи за разворот рынка труда. Средний прирост за год 31 тысяча, две трети августа дали рестораны и школы, найм по JOLTS ниже прошлогоднего, участие ниже средней на 1,8 п. п., опрос домохозяйств потерял миллион за полгода, а первые оценки в этом году пересматривали вниз почти каждый месяц. Цена ошибки — увеличить акции на числе, которое через месяц пересмотрят, и оказаться в длинной позиции в день, когда сентябрьский отчёт вернёт прирост к тридцати тысячам.
Контрдовод: экономика лучше, чем говорит этот выпуск
Против главной мысли работают факты, которые нельзя обойти. ISM услуг 55,4 — максимум с февраля; новые заказы 60,9 — лучшие с начала 2023 года; деловая активность 61,7 — лучшая с 2022-го; растут двенадцать отраслей из семнадцати. Бежевая книга не нашла ни одного округа со спадом. Увольнений мало: первичные заявки 206 тысяч на девятом процентиле своей истории, продолжающиеся ниже прошлогодних на 160 тысяч, счёт Challenger вдвое ниже прошлогоднего августа, планы найма лучшие с 2022 года. Кредитные спреды на четвёртом процентиле, финансовые условия мягкие, банки не ужесточают стандарты ни крупным фирмам, ни малым. Производительность растёт на 2,2 % в год при удельных затратах труда 1,4 %, и это позволяет держать маржу без найма. Опросы Далласа, Филадельфии и Нью-Йорка выше нуля впервые за четыре года.
Если этот набор прав, экономика не остывает, а перестраивается: меньше людей производят больше, рост сосредоточен в оборудовании и услугах, и повышение ставки она выдержит. Тогда сценарий разгона стоит ближе к 30 %, а не к 20, а наличные под 3,9 % оказываются самой дорогой позицией года. Мы считаем этот набор мягкими данными, которые опережают жёсткие, но не отменяют их: ISM услуг, где занятость сокращается тринадцать месяцев из девятнадцати, — это рост без найма, а рост без найма не доходит до потребителя, у которого доход ниже тренда. Спор разрешат промпроизводство и реальные расходы за август во второй половине сентября.
За чем следить самому
| Что | Где бесплатно | Что считать сдвигом |
|---|---|---|
| Двухлетка минус SOFR | FRED: DGS2 и SOFR | ниже 0,3 п. п. — повышение отменяется; выше 0,9 — два шага впереди |
| Усечённая средняя инфляция ФРБ Далласа | FRED: PCETRIM1M158SFRBDAL | выше 2,6 % — устойчивая часть догоняет заголовок, довод сторонников повышения усиливается |
| Найм по JOLTS | FRED: JTSHIL | ниже 4 900 тыс. — рынок труда переходит от паузы к сокращению |
| Начала строительства | FRED: HOUST | пятый отрицательный месяц из шести — цикличный сектор в рецессии |
| Корреляция акций и облигаций | считать по SPY и IEF за 63 дня | ниже нуля — облигации снова защищают, длинные бумаги возвращаются в портфель |
Календарь месяца: 10 сентября — цены производителей за август; 11 сентября — потребительские цены за август, последняя инфляция перед решением; 15–16 сентября — заседание ФРС с обновлёнными прогнозами и точками; во второй половине сентября — розничные продажи, промпроизводство и начала строительства за август; в конце месяца — расходы и доходы населения с базовой инфляцией; 2 октября — отчёт о занятости за сентябрь; 14 октября — следующая Бежевая книга; 27–28 октября — заседание ФРС.
Итог
Рынок закладывает повышение ставки в экономику, где реальный доход на 6,7 % ниже тренда, расходы встали, стройка падает, а найм ниже прошлогоднего; держат её инвестиции в вычислительные мощности, государственный найм и мягкие данные опросов. Доход по деньгам под 3,9 % выше надбавки за риск в акциях, а облигации с корреляцией 0,45 портфель не защищают, поэтому до решения по ставке разумно сохранять нынешнюю долю акций, облигации короткими, наличные рабочей подушкой, а из энергетики выходить, не догонять. Передумать нас заставят усечённая инфляция выше 2,6 % вместе с наймом выше прошлогоднего — тогда повышение ставки перестанет быть ошибкой — либо двухлетка под SOFR, когда акции и длинные облигации снова стоит наращивать. Следующий выпуск выйдет в первую среду октября, после отчёта о занятости за сентябрь.