Настроения рынка · образец выпуска
Раскол рынка: страх против жадности.
Рынок разорван: SKEW 154,49 пункта и фонды с плечом ставят на обвал, а долговой рынок и частные инвесторы покупают риск.
Это старый выпуск, и данные в нём устарели. Числа, статусы и выводы верны на дату выпуска — 11 сентября 2026 года. С тех пор они изменились. Свежий разбор выходит по подписке.
Рынок акций разделился надвое. Из пяти групп участников три стоят у края страха, а две покупают риск у края жадности. Сторона недели — страх, но единодушия за ней нет. У края страха собрались те, кто обычно первым реагирует на смену цикла. Руководители компаний почти перестали продавать собственные акции. Премия за защиту от глубокого падения на рынке опционов растёт шестую неделю подряд. Фонды с плечом нарастили короткие позиции до уровня, который бывает у них только в крайних фазах рынка. На другой стороне долговой рынок покупает рискованные облигации почти с рекордной охотой, а частные инвесторы вкладывают деньги в самые чувствительные к рынку акции, и спрос на них почти рекордно высок.
Картина распределения денег парадоксальна: рынок не собрался у одного края, а разорван пополам. Информированные участники держат оборону, как в испуганном рынке, а частные инвесторы и долговой рынок ведут себя как в спокойном и дорогом. Недели с тремя группами на одной стороне в прошлом заканчивались чуть хуже среднего: за следующий месяц индекс S&P 500 прибавлял около 1 %, а в неделях без крайностей — 1,5–2 %. Сильнее всего слова расходятся с делами у частных инвесторов. Ждущих роста среди них меньше 40 %, но спрос на риск стоит у верхнего края. Когда слова и сделки расходятся, мы верим сделкам. До следующего выпуска следим за тремя событиями: вернутся ли инсайдеры к продажам, подешевеет ли страховка от обвала и сократят ли фонды с плечом короткие позиции.
Инсайдеры почти перестали продавать
В опросе частных инвесторов 10 сентября роста рынка в ближайшие полгода ждали 38,0 % участников. Сами по себе такие ответы мало что предсказывают: настроение меняется быстрее, чем состав портфеля. Проверить слова можно только деньгами, и первыми стоит посмотреть на тех, кто знает свои компании лучше всех, — на инсайдеров.
Каждую группу мы оцениваем не по её собственному настроению, а по тому, на какой рынок похоже её поведение. Край страха означает, что группа действует так, как исторически действовала на испуганном рынке, край жадности — так, как на перегретом. Счёт показывает, сколько групп из пяти ведут себя как на крайнем рынке и с какой стороны. Для четырёх групп это совпадает с привычной логикой. Дорогая страховка от обвала и ставка фондов с плечом на падение — признаки страха. Охотная покупка рискованных облигаций и самых чувствительных к рынку акций — признаки жадности. Инсайдеры устроены наоборот. Меньше всего они продают именно на испуганном рынке, когда акции их компаний дешевеют и руководители докупают их сами. Поэтому редкие продажи ставят инсайдеров у края страха, а возврат продаж к обычному уровню уводит их от края.
За неделю 7–11 сентября руководители и директора публичных компаний продали собственных акций на 1006,3 млн долларов и купили на 284,5 млн: отношение продаж к покупкам по деньгам — 3,54. Перевес продаж у инсайдеров — норма: значительная часть их пакетов приходит через опционные программы и вознаграждение, а продают они по заранее утверждённым планам. В третью неделю августа отношение равнялось 17,7, а край жадности для этой группы начинается только с 32,42. Важен не сам перевес, а его величина против собственной истории: сейчас инсайдеры продают заметно меньше обычного. Отношение снижается третью неделю подряд — с 17,7 до 5,9, затем до 3,7 и теперь до 3,54. Так мало инсайдеры продают на испуганном рынке, и порог этого поведения, 5,87, уже пройден.
Отношение посчитано по формам 4, поданным за неделю. Часть форм могла не попасть в подсчёт, поэтому число может немного сдвинуться, но направление ряда от этого не изменится.
Счёт: одна группа из пяти у края страха.
Инсайдеры знают свои компании лучше всех, но о рынке в целом судят не они. О рынке целиком говорит цена, которую участники платят за страховку от его падения.
Страховка от обвала дорожает шестую неделю
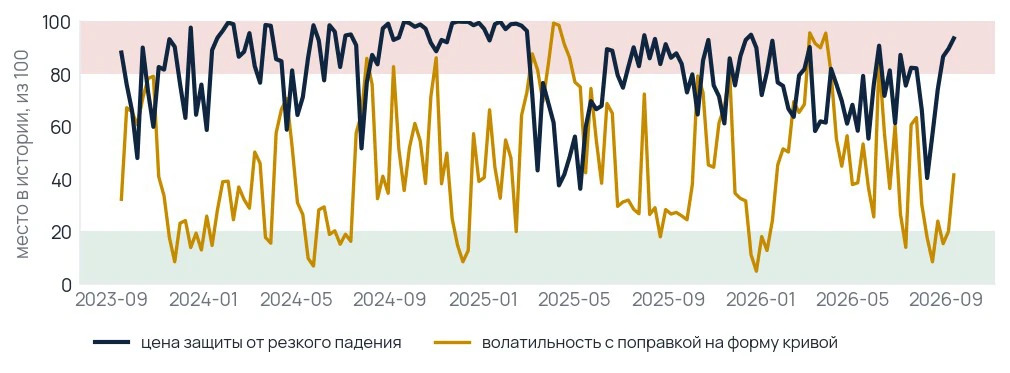
Цену защиты от резкого падения показывает индекс SKEW: сколько участники рынка доплачивают за страховку от обвала сверх обычного тарифа. На 11 сентября индекс SKEW стоит на 154,49 пункта, заметно выше обычного, и растёт шестую неделю подряд без остановок. Край страха для рынка опционов проходит на 146,53 пункта SKEW, и SKEW прошёл его ещё до начала сентября.
Ожидаемая волатильность паники не показывает. Индекс VIX держится около 15,8, а форма кривой волатильности, то есть отношение дальних ожиданий к ближним, равна 1,285: кривая нормальная, признаков ближней паники нет. Сама волатильность стоит на обычном уровне. Расхождение прямое: спокойствие на ближайший месяц стоит дёшево, защита от обвала — дорого. Опционный рынок не ждёт удара в ближайшие недели, но всерьёз страхуется от него.
Дорогая страховка при спокойном VIX — страх обвала вообще, а не ожидание его завтра.
Страховка от обвала дорогая, волатильность обычная
место в истории от 0 до 100, недельные значения за три года
Счёт: две группы из пяти у края страха.
Опционы страхуют от падения цен акций. Следующая группа берёт на себя кредитный риск и ведёт себя прямо противоположно.
Долговой рынок охотно берёт риск
Аппетит к рискованному долгу показывает отношение цен биржевого фонда высокодоходных облигаций к фонду облигаций инвестиционного рейтинга, HYG к LQD. На 11 сентября оно достигло 0,7535, почти рекордного уровня. Край жадности для долгового рынка проходит на 0,735, и отношение стоит за ним с запасом.
Доплата, которую инвесторы требуют за риск дефолта по облигациям с низким рейтингом, сократилась до уровней, при которых запаса прочности в цене почти не остаётся. Для настроений вывод однозначен: покупатель облигаций сейчас беды не ждёт.
Счёт: две группы из пяти у края страха, одна у края жадности.
Долговой рынок рискует деньгами, отданными в долг. Следующая группа рискует заёмными деньгами и стоит на противоположной стороне.
Фонды с плечом нарастили ставку на падение
Фонды, работающие с заёмными деньгами, держат во фьючерсах на индекс S&P 500 чистую позицию −16,5 % открытого интереса. Чистая позиция — это разница между ставками на рост и на падение, открытый интерес — общее число незакрытых контрактов, и минус означает, что ставок на падение больше. Позиция стоит ниже обычного, а край страха для фондов с плечом, −16,4 % открытого интереса, пройден.
Пять недель подряд фонды с плечом наращивали ставку на падение, и на этой неделе она перешла край страха.
Фонды с плечом прошли край страха
чистая позиция, % открытого интереса, по неделям; тёмная линия — последний год
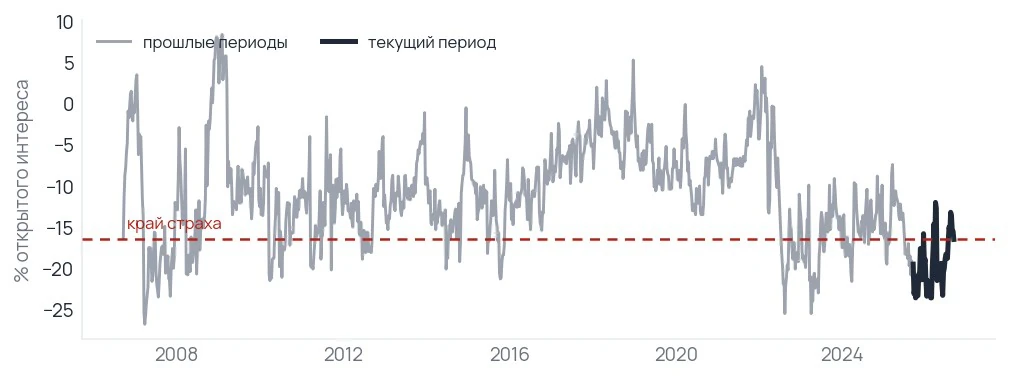
Короткая позиция растёт пять недель подряд без перерывов: −13,2 %, −13,6 %, −15,4 %, −15,5 % и теперь −16,5 %. Данные выходят с задержкой: отчёт в пятницу показывает позиции на прошедший вторник, поэтому эта позиция снята на 8 сентября, и за три оставшихся дня недели она могла измениться.
Счёт: три группы из пяти у края страха, одна у края жадности.
Спекулятивный капитал ставит на падение. Остаётся последняя группа — те, кого принято считать противоположностью профессионалов.
Частные инвесторы рискуют смелее, чем говорят
Частных инвесторов мы проверяем дважды: что они говорят в опросах и что делают деньгами.
Что частные инвесторы говорят и что делают
| Группа | Говорит | Делает | Расходится |
|---|---|---|---|
| Частные инвесторы | доля ждущих роста 38,0 % (опрос 10 сентября) | спрос на рискованные бумаги, отношение цен SPHB к SPLV 2,008 на 11 сентября | заметно |
Сравнить слова с делами можно только у них: инсайдеров, покупателей облигаций и фонды с плечом никто регулярно не опрашивает.
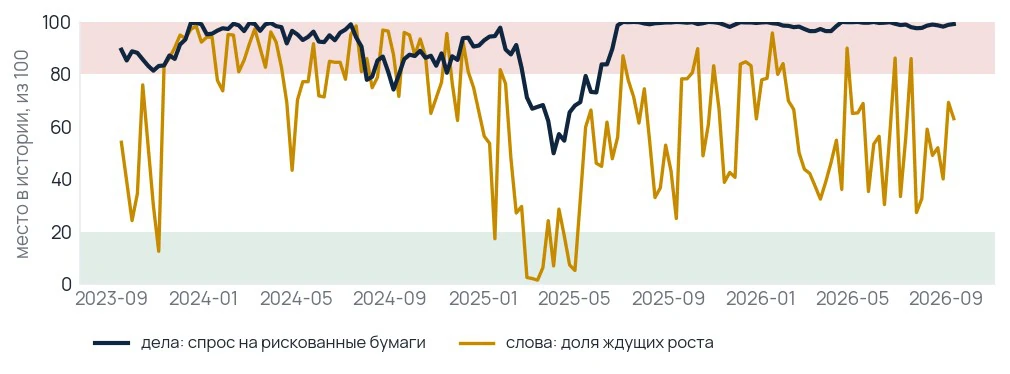
Слова и дела частных инвесторов расходятся заметно. Ожидания умеренные и стоят на обычном уровне, без восторга. Сделки говорят о другом. Отношение цен биржевого фонда самых чувствительных к рынку акций к фонду бумаг низкой волатильности достигло 2,008, почти рекордного уровня, и край жадности для частных инвесторов, 1,325, пройден с большим запасом. Когда опросы и сделки расходятся, мы верим сделкам: опрос ничего не стоит, а портфель собирают настоящими деньгами. Частные инвесторы взяли в портфели больше риска, чем признают в опросах.
Слова частных инвесторов остались обычными, а сделки ушли к рекордному риску.
Частные инвесторы покупают риск смелее, чем говорят
место в истории от 0 до 100, недельные значения за три года
Отдельно стоит резерв денежных средств. На 3 августа 2026 года в розничных фондах коротких казначейских бумаг лежало 3009,1 млрд долларов. Данные выходят раз в месяц, и сентябрьского движения в них ещё нет. Сумма рекордная, но сама по себе мало что значит: рынок вырос вместе с ней. Против размера рынка резерв немного ниже среднего: деньги на покупки есть, но их не больше обычного. В счёт групп этот показатель не входит и вердикта не меняет.
Итоговый счёт недели: три группы из пяти стоят у края страха — инсайдеры, рынок опционов и фонды с плечом, две у края жадности — долговой рынок и частные инвесторы. Формально перевешивает страх, но рынок расколот, и единого настроения у него нет.
Раскол сторон повторяется: обе стороны у края одновременно стояли и прежде.
У края стоят обе стороны сразу
число групп из пяти у края страха и у края жадности, по неделям за три года
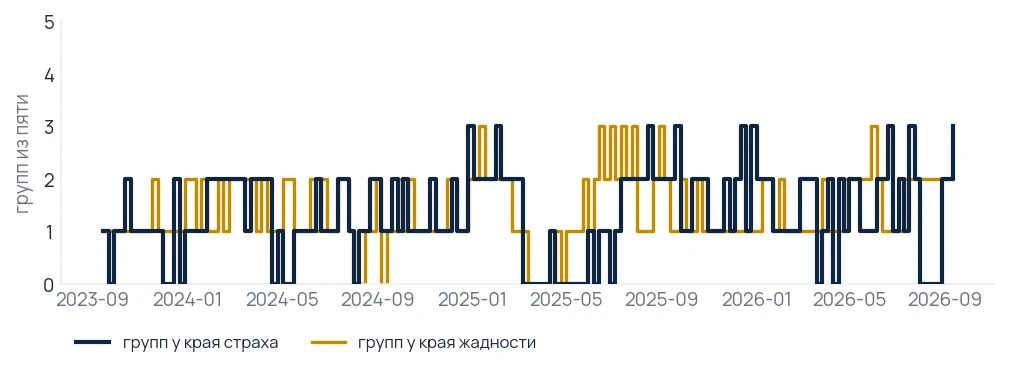
Такие недели кончались чуть хуже среднего
Кажется, что крайность, которую разделяют сразу несколько групп, должна быть надёжнее крайности одной. История с марта 2008 года этого не подтверждает. Когда у края на одной стороне стояли три группы и больше, индекс S&P 500 в следующие месяцы рос слабее, чем в обычные недели. Через месяц в половине таких случаев он прибавлял больше 1,00 %, через квартал — больше 1,41 %. В неделях с одной или двумя группами у края те же величины доходили до 1,83 % и 4,05 %. Чем длиннее горизонт, тем заметнее отставание.
Слабее рост, но и мягче падения. Худший квартал после недели с тремя группами у края стоил S&P 500 13,88 %. После недель, когда у края стояли одна или две группы, провалы доходили до 31,96 %. Широкое согласие групп не обещает прибыли, но реже совпадает с обвалом. Это описание прошлого, и обещанием оно не становится.
Три последних похожих эпизода показывают, как по-разному заканчивается одна и та же картина. Во всех трёх у края страха стояли те же группы, что и сейчас: инсайдеры, рынок опционов и фонды с плечом. В сентябре 2025 года за этим последовал спокойный рост. В декабре S&P 500 сначала прибавил, а к концу квартала потерял 8,5 %: хороший первый месяц от разворота не защитил. После июльской недели этого года S&P 500 вырос на 3,9 % за месяц, а квартал ещё не прошёл. Для нынешней недели итога пока нет, и в историю она не входит.
Пять условий пересмотра оценки
Каждое условие можно проверить по общедоступным данным, а порогом служит край группы в единицах её собственного показателя.
Что и до какого уровня должно измениться
| Что должно случиться | Порог | Что сделаем |
|---|---|---|
| Инсайдеры снова продают как обычно | отношение продаж к покупкам выше 5,87 за неделю | сигнал покупки на страхе пропал, счёт у края страха падает до двух |
| Страховка от обвала дешевеет | индекс SKEW ниже 146,53 пункта | снимаем рынок опционов с края страха, счёт падает — сигнал ослаб, добирать против рынка нечего |
| Фонды с плечом закрывают короткую позицию | чистая позиция во фьючерсах выше −16,4 % открытого интереса | снимаем группу с края страха; при счёте ниже двух прекращаем считать неделю крайней |
| Долговой рынок перестаёт покупать риск | отношение цен HYG к LQD ниже 0,735 | снимаем долговой рынок с края жадности; сторона страха остаётся без противовеса — повод сокращать риск целиком |
| Частные инвесторы уходят из рискованных бумаг | отношение цен SPHB к SPLV ниже 1,325 | снимаем группу с края жадности; вместе с предыдущей строкой это конец раскола и однородный испуганный рынок — повод покупать |
Условия ведут к разным действиям. Первые три означают, что сигнал страха ослаб: когда группы уходят с края, позициям против рынка не на что опираться, и риск в них сокращают. Четвёртое требует сократить риск целиком: если аппетит к риску уйдёт с долгового рынка, а инсайдеры останутся испуганными, у котировок исчезнет последняя опора. Пятое — сигнал к покупке: если частные инвесторы и долговой рынок вместе уйдут от края жадности, рынок станет однородно испуганным, и покупка против большинства получит основание.
Сейчас действовать не на чем, и наша позиция — ждать. При счёте три против двух ни одна сторона не получает перевеса, а недели с таким счётом не давали преимущества ни через месяц, ни через квартал. Мы не меняем долю риска под настроение и следим за тремя условиями страха из таблицы.
Итог выпуска
Неделя закончилась расколом. Участники, ближе всех стоящие к информации, ведут себя как в испуганном рынке, а частные инвесторы и долговой рынок покупают риск, как будто угроз нет. При таком расколе направленного сигнала нет, и честнее сказать это прямо, чем выдать ложный прогноз. Передумать нас заставит уход любой из пяти групп с её края. Следующий выпуск выйдет после закрытия ближайшей торговой пятницы.