Позиционирование участников · образец выпуска
Рынок лишился запаса прочности.
Рынок лишился запаса прочности: падение индекса на 3 % запустит автоматические продажи на 151,2 млрд долларов, а маркет-мейкеры усугубят снижение на фоне ухода корпоративных покупателей.
Это старый выпуск, и данные в нём устарели. Числа, статусы и выводы верны на дату выпуска — 11 сентября 2026 года. С тех пор они изменились. Свежий разбор выходит по подписке.
Неделя, когда исчез амортизатор
Рынок входит в неделю без свободных денег и без покупателя, который приходит по расписанию. Оценка перегруженности достигла 81,6 пункта из 100: капитал уже вложен, и дальнейший рост держится не на притоке новых средств, а на том, что никто не спешит выходить.
Угроза ближайших сессий механическая, а не новостная. Падение на 3 % от пятничного закрытия выбросит на продажу 151,2 млрд долларов — столько отдадут механические стратегии и фонды с плечом, не разбираясь в причинах снижения. Неделя закрылась на 7656,98 пункта по S&P 500 и потеряла 0,8 % к предыдущей.
Гасить такое движение некому. Накопленная позиция маркет-мейкеров в опционах на индекс отрицательна на всех страйках и достигает минус 26,3 млрд долларов, а точка смены знака, за которой продавцы опционов обычно гасят колебания, из профиля исчезла. Они продают на падении и покупают на росте, то есть усиливают ход цены в обе стороны. Ближайшим ориентиром остаётся механический уровень 7607,3 пункта — он лежит на 0,65 % ниже закрытия.
Дальше выпуск разбирает, кто и как стоит, где проходят уровни принудительных продаж и что всё это значит для доли акций в портфеле на ближайшую неделю.
Деньги уже внутри
Крупный капитал держит почти предельную длинную позицию, а спекулятивный уже развернулся против технологического сектора. Отчёт регулятора от 8 сентября показывает чистую длинную позицию управляющих активами во фьючерсе на S&P 500 на 43,4 % открытого интереса против 45,0 % неделей раньше — верхняя часть исторического размаха. Фонды с плечом за ту же неделю углубили чистую короткую позицию по Nasdaq-100 с −5,6 % до −11,7 % открытого интереса и ушли ниже середины размаха.
Управляющие активами и фонды с плечом стоят друг против друга: первые не сокращают длинную позицию, вторые уже ставят на снижение технологического сектора.
Крупные управляющие держат длинную позицию третий год подряд
По горизонтали — недели отчётов, по вертикали — чистая позиция в процентах открытого интереса
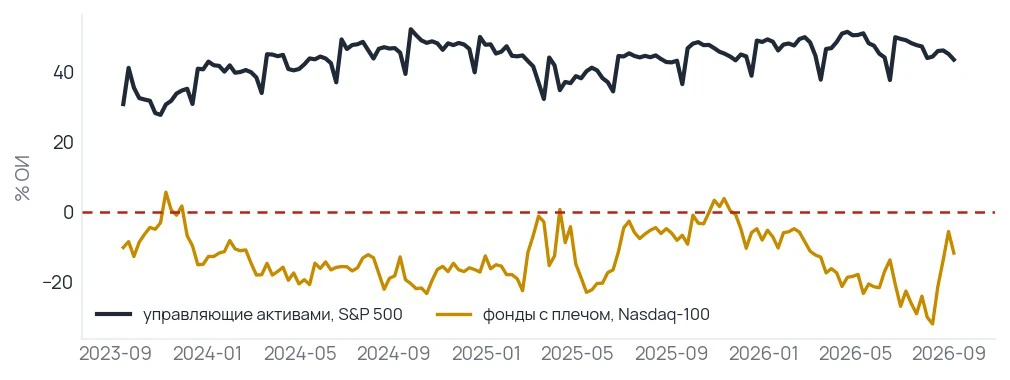
Денег на выкуп просадки у управляющих не осталось. Сентябрьский опрос управляющих фондами даёт долю наличных 3,9 % активов против 3,5 % месяцем раньше: резерв подрос, но остался у исторического минимума и активных покупок не потянет. У частных лиц в фондах коротких казначейских бумаг лежит 3,05 трлн долларов, однако эти деньги приходят в акции после падения и удержать рынок от него не могут.
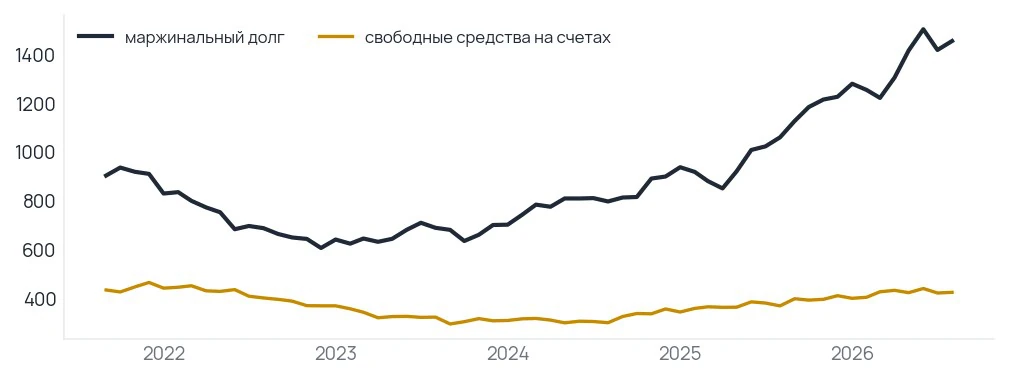
Розничное плечо за год прибавило почти 400 млрд долларов и сократило запас прочности частных счетов. К концу июля маржинальный долг на брокерских счетах поднялся до 1,45 трлн долларов, свободных средств на тех же счетах осталось 425 млрд.
Плечо у частных счетов растёт быстрее их же денежной подушки: продавать на просадке придётся не по желанию, а по требованию брокера.
Долг розницы растёт третий год, свободные средства стоят на месте
По горизонтали — месяцы, по вертикали — млрд долларов
Постоянный покупатель уходит с рынка на несколько недель. С 15 сентября 80 % крупнейших компаний входят в запрет на выкуп собственных акций перед квартальной отчётностью, и спрос, который не смотрит на цену, прекращается. Рынок остаётся наедине с участниками, которые отвечают на новости и на само движение цены.
| Группа | Величина | Дата | Место в истории | Что это значит для цены |
|---|---|---|---|---|
| Управляющие активами | 43,4 % ОИ, лонг | 08.09 | в верхней части размаха | покупать больше не на что, продавать есть что |
| Фонды с плечом, Nasdaq-100 | −11,7 % ОИ, шорт | 08.09 | ниже середины | ставка на снижение уже сделана |
| Управляющие фондами, наличные | 3,9 % активов | 15.09 | подушки для выкупа просадки нет | |
| Активные управляющие | 74,9 % вложенности | 09.09 | плечо снято, полная позиция осталась | |
| Частные инвесторы | −1,39 п. п. | 10.09 | в нижней трети | эйфории нет, и это довод против нашей картины |
| Розница в плечевых фондах | 93,0 против 5,2 млрд | 11.09 | ставка на рост почти без противовеса | |
| Короткие продажи, SPY | 58,75 % объёма | 11.09 | в верхней трети | давление продаж уже в цене |
| Компании-эмитенты | 80 % в запрете | с 15.09 | постоянный покупатель уходит на несколько недель | |
| Источник: CFTC, FINRA, AAII, NAAIM, BofA Global Fund Manager Survey, данные бирж; расчёт American Investor. Даты — публикация показания. Пустое место в истории означает, что ряда для сравнения пока нет. |
Активные управляющие риск уже сняли, частные инвесторы держатся осторожно. Опрос NAAIM на 9 сентября дал среднюю вложенность в акции 74,9 % против 102,66 % неделей раньше: группа убрала плечо и вернулась к обычной полной позиции. Опрос AAII от 10 сентября показал перевес медведей на 1,39 п. п., тогда как неделей раньше быки вели на 2,18 п. п. — нижняя треть исторического размаха.
Каждый следующий процент роста теперь требует сильной новости, а любая слабая новость снижает котировки. Деньги вложены, новых крупных покупателей нет, безразличный к цене корпоративный спрос остановлен — просадку выкупать некому.
Продавцы по инструкции
Две из трёх механических стратегий исчерпали запас покупок и настроены только на продажу. Фонды следования тренду держат загрузку 0,60 и стоят в уверенной длинной позиции. Стратегии целевой волатильности выбрали полную долю 100 % и при первом росте колебаний обязаны сокращаться. Фонды риск-паритета держат вес акций 0,448, за четыре недели прибавили 0,038 и остаются в нижней трети размаха. Среднее трёх стратегий даёт ось механического риска 71,1.
Продают эти фонды не по новостям, а по ценовым уровням. Лестница скользящих средних показывает, на каких рубежах рынок теряет механический спрос.
| Средняя | Уровень, пункты | Расстояние от цены, % | Уходит спроса, % |
|---|---|---|---|
| 20 дней | 7685,2 | +0,37 | 0 |
| 50 дней | 7607,3 | −0,65 | 30 |
| 100 дней | 7496,8 | −2,09 | 50 |
| 200 дней | 7162,6 | −6,46 | 80 |
| Источник: расчёт American Investor по ценам Yahoo Finance. Уровни скользящих средних на 11.09.2026, доля механического спроса, уходящего с рынка при пробое. |
Каждая средняя — не линия на графике, а порог, на котором фонды следования тренду обязаны сократить позицию.
Индекс закрыл неделю между первой и второй ступенями лестницы
По горизонтали — торговые дни, по вертикали — пункты индекса
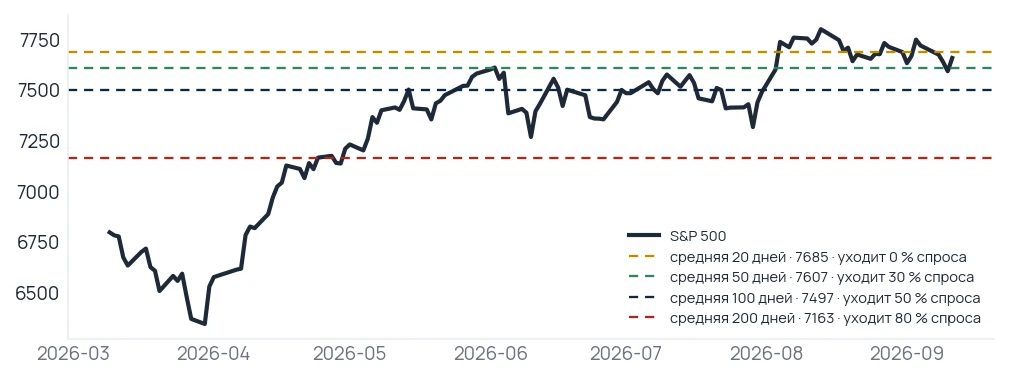
Индекс закрыл неделю ниже 20-дневной средней, и опорой осталась 50-дневная. Её пробой снимает треть механического спроса, уход ниже 100-дневной — половину.
Вывод. Первый механический уровень лежит внутри обычного дневного колебания: запаса на шум у рынка не осталось.
Маркет-мейкеры это движение усилят, а не сгладят. Крупные опционные скопления стоят на 7500, 7550 и 7400 пунктах — возле них цена ускоряется, потому что продавцы опционов доторговывают позицию по ходу движения. Два скопления лежат прямо между первой и второй ступенями лестницы средних, там же включаются в продажи механические стратегии.
Обычно продавцы опционов гасят колебания. Сейчас точки, где они меняют сторону, в профиле нет вовсе.
Опасный режим: маркет-мейкеры усиливают падение на всех уровнях
По горизонтали — страйки, по вертикали — позиция в млрд долларов
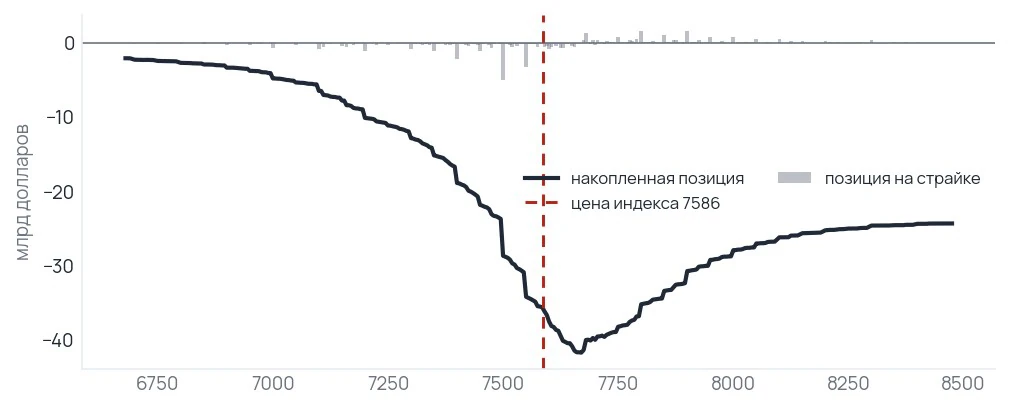
Вывод. Отрицательный профиль маркет-мейкеров работает на всех страйках и снимает с рынка механизм торможения.
Розничное плечо добавляет собственную порцию продаж. В длинных плечевых фондах на индексы собрано 93,0 млрд долларов против 5,2 млрд в обратных — перевес почти восемнадцать к одному. Ежедневная ребалансировка заставляет их торговать на 3,73 млрд долларов по S&P 500 и Nasdaq-100 на каждый процент хода рынка, и на снижении они продают.
Механика вынужденных продаж уже работает. В пяти сессиях из последних десяти акции, золото и длинные казначейские бумаги закрылись ниже предыдущего закрытия — позиции сокращают разом по всем классам активов. Кластер вынужденных продаж активен, а эпицентр его в технологическом секторе: по относительной силе он отстал от широкого рынка на 0,293 за десять сессий, сильнее любого другого сектора.
Рынок без страховки
Защита у рынка есть, но стоит не там, где нужна. Перекос опционов со сроком 16 октября равен 5,15 пункта волатильности: путы дороже коллов ровно настолько, насколько это бывает в спокойном рынке, надбавки за страх в ценах нет. Наклон кривой волатильности опустился до 0,852 — ближний конец заметно дешевле дальнего, нижняя треть размаха. Участники считают ближайшие две недели безопасными и портфели от немедленного удара не хеджируют.
Ставку на рост участники делают открыто. Чистый объём открытых позиций в коллах держится на 9,61 — выше, чем в три четверти прошлых недель: деньги идут в право на участие в росте, а не в защиту от падения.
Выход отношения выше единицы означает, что рынок начал платить за страх сегодня, а не через квартал.
Ближняя защита третий месяц дешевле дальней
По горизонтали — торговые дни, по вертикали — отношение VIX к VIX3M
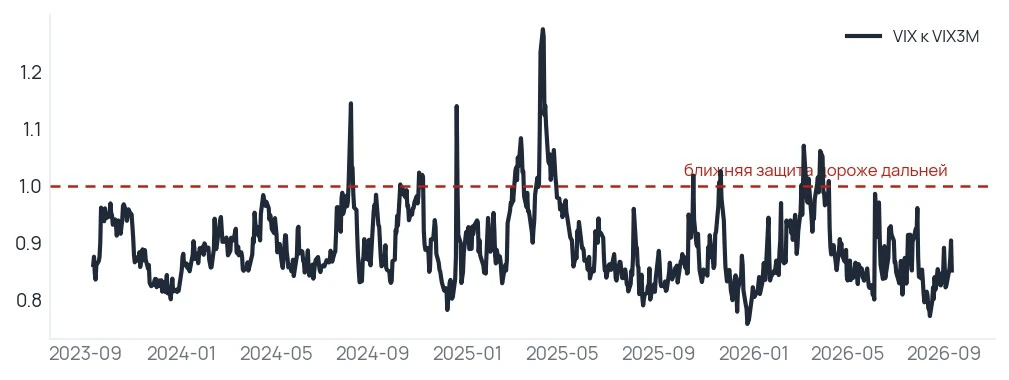
Вывод. Дешёвый ближний конец кривой читается как спокойствие, но исторически именно он означает, что защиты перед снижением у рынка нет.
Короткие продавцы активны, однако страховкой рынку не служат. Доля коротких продаж во внутридневном объёме SPY достигает 58,75 %, у QQQ — 60,92 %; первая величина стоит в верхней трети размаха, вторая около середины. Устойчивый короткий интерес при таком объёме мал: на 31 августа незакрытыми оставались 7,71 % паёв SPY и 9,75 % паёв QQQ. Большой внутридневной объём при малом остатке позиций означает, что откупать бумаги на падении почти некому.
Рынок подошёл к опасному рубежу без обеих опор. Купленной защиты снизу нет, продавцов, обязанных откупать бумаги при снижении, тоже нет. Поэтому падение примет форму долгого сползания, а не резкого провала с быстрым возвратом.
Куда разошлись позиции по секторам
Капитал разошёлся по секторам неравномерно. Выше рынка стоят энергетика с загрузкой 0,705, финансы с 0,600 и технологии с 0,494; ниже рынка — защитные секторы: коммунальные услуги с −1,000, повседневный спрос с −0,895 и потребительский сектор с −0,726. Доля коротких продаж по большинству секторов держится около 62,2 %, и заметно отклоняются вниз только технологии — 51,6 %: против самого перегруженного сектора почти никто не ставит на снижение. Подробный разбор распределения капитала по секторам идёт в выпуске «Здоровье рынка».
Три развилки
Центр тяжести сместился к снижению, а не к продолжению роста. Спокойную неделю мы оцениваем в 25 %, умеренное снижение — в 47 %, вынужденную распродажу — в 28 %. Веса опираются на три факта: индекс стоит в шаге обычного дневного шума от первого уровня механических продаж, кластер вынужденных продаж активен, корпоративный покупатель уходит в запрет на выкуп.
Вывод. Три пути расходятся не величиной движения, а природой продавца: на одном продают люди, на другом решают формулы.
| Путь цены | Следование тренду | Целевая волатильность | Риск-паритет | Плечевые фонды | Итого |
|---|---|---|---|---|---|
| Падение на 3 % | −150,0 | 0,0 | +1,0 | −2,2 | −151,2 |
| Без изменений | 0,0 | 0,0 | +1,8 | 0,0 | +1,8 |
| Рост на 3 % | +60,0 | 0,0 | +1,3 | +2,2 | +63,5 |
| Источник: расчёт American Investor по ценам Yahoo Finance и активам фондов. Млрд долларов за неделю при заданном ходе индекса от закрытия 11.09.2026. |
Асимметрия заложена в самих формулах: при снижении стратегии сокращают позицию быстрее, чем наращивают её при росте.
Продажи при падении вдвое с лишним крупнее покупок при равном росте
По горизонтали — три пути цены, по вертикали — млрд долларов за неделю
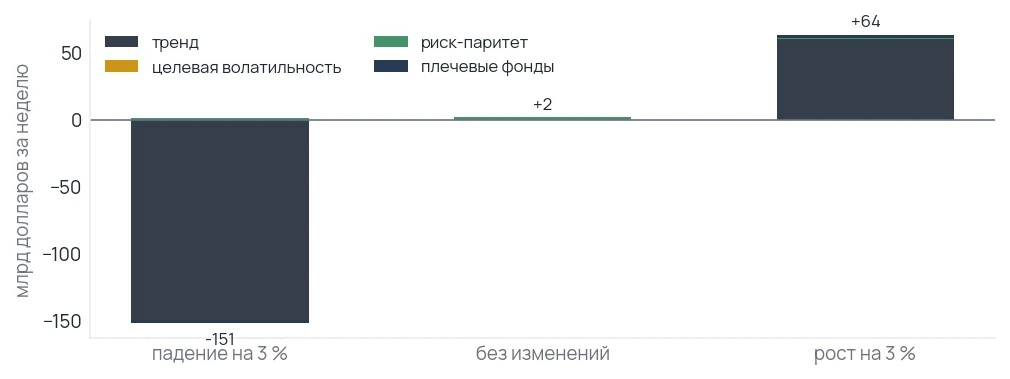
Развилка 1 · Индекс держится выше 50-дневной средней
Сигнал прост: дневные закрытия S&P 500 остаются выше 50-дневной средней. Неделя тогда проходит вялым боковиком с попыткой вернуться к 20-дневной средней, а повод для роста приходит извне — собственного покупателя у рынка нет.
Вынужденные потоки на этом пути слабые. При неизменной цене риск-паритет покупает на 1,8 млрд долларов, при росте на 3 % приток доходит до 63,5 млрд, и почти весь объём дают фонды следования тренду. Коридор очерчен сверху 20-дневной средней, снизу 50-дневной. Опасность здесь в другом: выше цены нет плотных опционных уровней, и начавшийся рост останавливать будет некому.
Доля риска в портфеле на этом пути не меняется.
Развилка 2 · Закрытие ниже 50-дневной средней
Сигналом служит любое дневное закрытие ниже 50-дневной средней. Дальше индекс пробивает уровень за две-три сессии, сползает к области плотных опционных скоплений, где скорость падения растёт, и пытается остановиться у 100-дневной средней.
Давление потоков здесь уже жёсткое. На ходе вниз на 3 % механика выбрасывает на продажу 151,2 млрд долларов, и почти весь объём даёт одна группа — стратегии следования тренду. Возврат выше 50-дневной средней закрывает эпизод слабости, закрепление ниже 100-дневной открывает следующий, тяжелее. Главная опасность пути — скопления на 7550 и 7500 пунктах.
Доля акций на этом пути снижается до нижней границы обычного диапазона, а высвобожденные деньги остаются деньгами.
Развилка 3 · Закрепление ниже 100-дневной средней
Сигнал требует подтверждения: два дневных закрытия подряд ниже 100-дневной средней либо рост ближней волатильности с выходом наклона её кривой выше единицы.
Потоки на этом пути нарастают лавиной. Продажа на 151,2 млрд долларов служит лишь первой ступенью: пробой 100-дневной средней убирает половину механического спроса, пробой 200-дневной — четыре пятых. Опасный режим маркет-мейкеров разворачивается полностью, и на каждом новом уровне они продают фьючерсы вместе с рынком. Сверху ограничивает 100-дневная средняя, снизу ждёт 200-дневная, а самый опасный участок — пустота между нижним опционным скоплением и 200-дневной средней, где плотных уровней нет.
Доля риска на этом пути требует заранее купленной защиты: у ближнего конца кривой волатильности она стоит дёшево именно сейчас, до начала движения.
Слабое место этой картины
Против нашей логики работает настроение частных инвесторов. Перевес медведей в опросе AAII держится ниже, чем в двух третях прошлых недель, — толпы в рынке нет. Розницу принято считать последним покупателем, который заходит на вершине, но перегружены сейчас профессиональный капитал и механические стратегии, а не частные счета.
Отсутствие эйфории у розницы ограничивает глубину падения, но начаться ему не мешает.
Частные инвесторы держатся в нижней трети размаха настроений
По горизонтали — недели опроса, по вертикали — перевес быков над медведями в п. п.
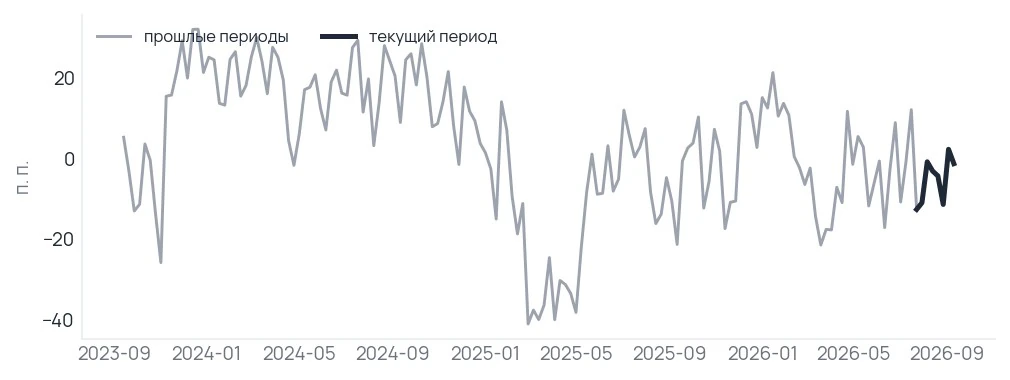
Вывод. Рискуют сейчас управляющие и механические стратегии, а не частные счета, и падение от этого пойдёт иначе: продавать начнут не испуганные люди, а формулы.
Цена ошибки считается прямо. Если снижение не начнётся, сокращённая доля акций пропустит движение вверх на те же 3 %, и механические покупки этот рост поддержат. Если картина верна, счёт несимметричен: на одинаковом по величине ходе механика продаёт вдвое с лишним больше, чем покупает, — вниз она выбрасывает заявки, вверх лишь подбирает.
Противоречие между «покупателя не осталось» и «эйфории у розницы нет» разрешается структурно: отсутствие эйфории ограничивает глубину падения, но начаться ему не мешает. Первый толчок вниз дают формулы, а не настроения.
Доля риска на ближайшую неделю
Долю акций разумно держать у нижней границы привычного диапазона, пока индекс не вернётся выше 20-дневной средней. Опора — предельная оценка перегруженности и вес сценария снижения среди трёх путей.
Высвобожденную часть портфеля держать в деньгах. Перекладывать её в защитные секторы смысла нет: коммунальные услуги и повседневный спрос стоят сильно ниже рынка, и признаков возврата спроса туда не видно.
Защиту от глубокого снижения брать на ближнем конце кривой волатильности, пока он дешевле дальнего. Базовая доля рынка остаётся в широком фонде на S&P 500, например SPY, и сокращать разумно именно индексную часть, а не отдельные бумаги.
Докупать после первого касания 50-дневной средней не стоит. При активном кластере вынужденных продаж первое касание уровня чаще открывает движение, чем завершает его.
Что смотреть в ближайшие дни
| Что | Где посмотреть бесплатно | Что считать сдвигом | Что это значит для денег |
|---|---|---|---|
| Закрытие S&P 500 относительно 7607,3 | любой бесплатный график индекса | дневное закрытие ниже уровня | с рынка уходит треть механического спроса |
| Наклон кривой волатильности | котировки VIX и VIX3M на сайте CBOE | отношение выше 1,0 | ближний конец перестал быть дешёвым, защита дорожает |
| Показание опроса активных управляющих | еженедельная публикация NAAIM по четвергам | снижение ещё на четверть | сокращение позиций продолжается, механический спрос слабеет |
| Отчёт о позициях по срочному рынку | публикация CFTC по пятницам | чистый лонг управляющих ниже 40 % ОИ | последняя крупная группа начала выходить |
| Возврат компаний из запрета на выкуп | календарь отчётности крупнейших компаний | первая волна отчётов в конце октября | постоянный покупатель возвращается на рынок |
| Источник: CBOE, CFTC, NAAIM, календари отчётности компаний. Ориентиры на неделю после 11.09.2026. |
Ни одно из этих чисел само по себе не требует торгового действия. Они нужны, чтобы увидеть сдвиг в балансе сил раньше, чем его заложит цена.
Итог
Неделя закончилась с полностью вложенным капиталом, пустой подушкой наличных у управляющих и уходящим в запрет корпоративным покупателем. Маркет-мейкеры впервые за долгое время усиливают любое движение цены, а первый механический уровень продаж лежит прямо в зоне обычного дневного шума. Наша позиция: доля акций у нижней границы обычного диапазона и никаких покупок на первом касании ключевых средних.
Пересмотрим её при уверенном закрытии выше 20-дневной средней вместе с возвратом наклона кривой волатильности к обычным значениям. Такое сочетание будет означать, что механический спрос вернулся, а защита от падения снова стоит дорого. Следующий выпуск выйдет через неделю на данных ближайшей пятницы.
Ограничения
Выпуск описывает расстановку сил на рынке, а не будущее движение цены. Позиционирование показывает, у кого остался запас капитала и кто обязан продавать по формуле, но момент и глубину движения оно не задаёт: их решает новостной фон, которого на конец недели ещё нет.
Часть величин приходит с лагом в несколько дней, а опционный профиль снимается на конкретный день и меняется вместе с ценой. Поэтому выводы выпуска верны для описанной недели и пересматриваются в следующую пятницу.