Здоровье рынка · образец выпуска
Фронт сужается, но структура держится.
Оценка рынка опустилась до 32,7 из 100, но из шести ключевых признаков слома сформировался лишь один.
Это старый выпуск, и данные в нём устарели. Числа, статусы и выводы верны на дату выпуска — 15 сентября 2026 года. С тех пор они изменились. Свежий разбор выходит по подписке.
Узкий рост оставляет широкие портфели позади
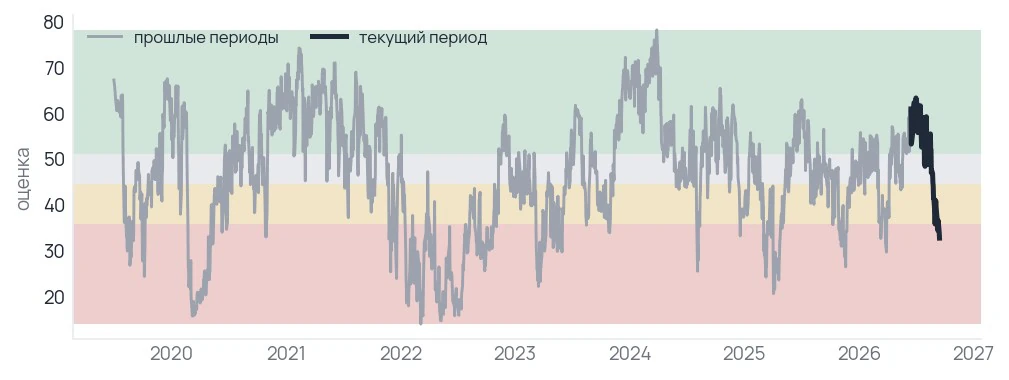
Рынок акций США вошёл в неделю узким, но устойчивым. Оценка его внутреннего состояния за неделю опустилась с 36,4 до 32,7 из 100, а 26 августа стояла на 44,1. Для неё это уровень ниже обычного.
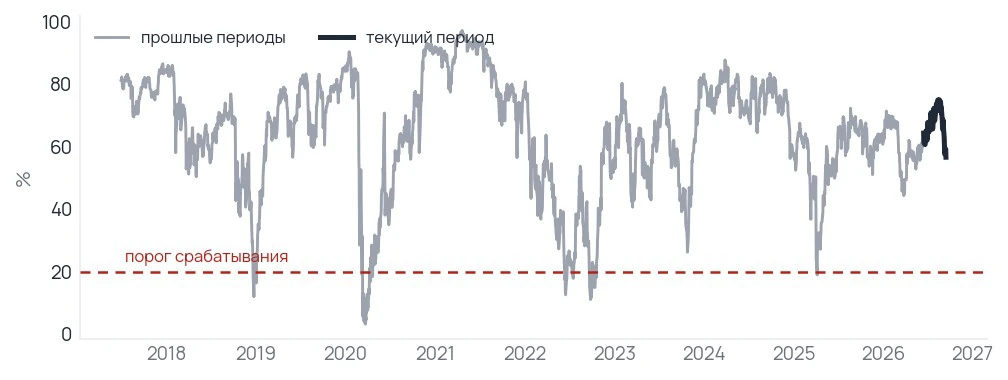
Рост держится на небольшом числе компаний, но структура рынка пока не сломалась. Главное число недели — доля бумаг выше своей годовой средней: с 26 августа она упала с 72,8 до 56,6 %. Участие в росте продолжает сокращаться, а уровень индекса S&P 500 почти не меняется.
Широкий портфель отстаёт от индекса S&P 500 не из-за ошибок в выборе бумаг. Причина в устройстве индекса S&P 500: он взвешен по капитализации, а в широком портфеле деньги разложены по многим компаниям. За год индекс S&P 500 прибавил 16,5 %, а средняя компания — 7,5 %. Обогнать индекс S&P 500 за год сумели меньше четырёх бумаг из десяти. Поэтому при нынешнем устройстве рынка портфель равных долей неизбежно отстаёт от индекса S&P 500, взвешенного по капитализации.
За последний месяц доходности ушли в минус, а разрыв стал заметнее: индекс S&P 500 потерял 2,4 %, средняя компания — 5,1 %. На снижении рынок теряет участие быстрее, чем набирает его на росте.
Индекс S&P 500 против средней компании
| Что сравниваем | Индекс S&P 500 | Бумаги индекса S&P 500 |
|---|---|---|
| Доходность за месяц | −2,4 % | −5,1 % |
| Доходность за год | +16,5 % | +7,5 % |
| Доля бумаг, обогнавших индекс S&P 500 за год | 39,8 % | |
| Доля бумаг выше годовой средней | 56,6 % | |
| Расстояние до годового максимума | −2,6 % | −13,4 % |
| Доля бумаг в просадке глубже двадцати процентов | 34,0 % |
Средняя компания за год выросла, но вдвое меньше индекса S&P 500 — отсюда отставание.
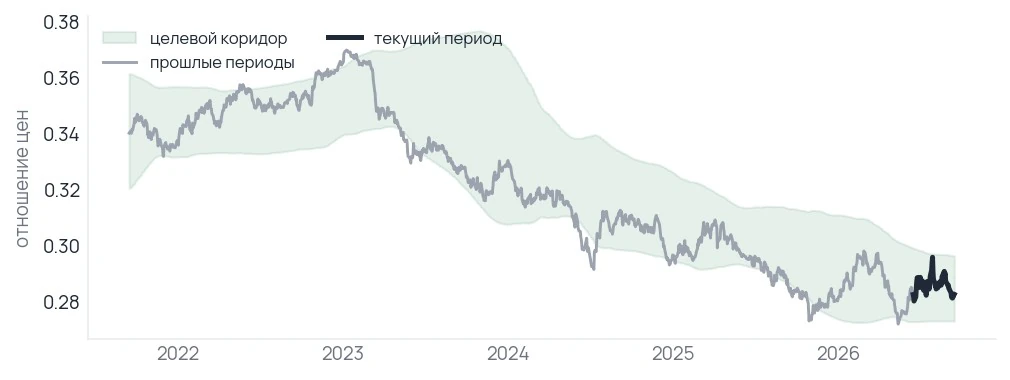
Месяцем раньше оценка стояла на 54,5: внутреннюю прочность рынок терял быстрее, чем цену.
Индекс S&P 500 держится у годового максимума, а средняя бумага ушла от своей вершины на 13,4 %. Этот разрыв и объясняет, почему широкие счета отстают.
Разрыв между гигантами и остальным рынком растёт
За ровным индексом S&P 500 стоит рынок, расколотый надвое. Треть бумаг, 34,0 %, ушла от своих годовых максимумов больше чем на 20 %: у них уже свой медвежий рынок, хотя индекс S&P 500 стоит у вершины.
Индекс S&P 500 держат немногие компании. На десять крупнейших приходится 41,4 % всей капитализации индекса S&P 500 — четыре доллара из десяти.
Узость участия не сводится к одной отрасли. Без сильнейшего сектора доля бумаг выше годовой средней опускается с 56,6 до 55,5 %, без двух сильнейших — до 52,4 %. Оба сдвига укладываются в обычные колебания: общая доля описывает половину рынка, а не прячет рост одного сектора.
Узость возникла не из-за того, что у компаний испортились дела. В последнем сезоне отчётности прибыль к тому же кварталу прошлого года выросла у 82,3 % компаний, сезоном раньше — у 83,3 %. Заработок растёт широко, а сузился рост цен.
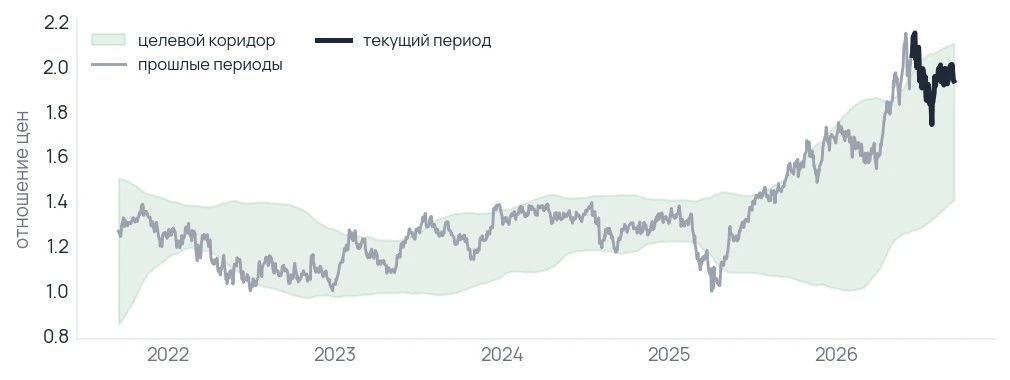
Платит рынок за этот заработок неравномерно. Медианная компания стоит 19,2 годовой прибыли, десятка крупнейших — 27,1, то есть на 7,9 годовой прибыли, или в 1,41 раза, дороже. Дорогие бумаги собраны на самом верху, и это тоже объясняет, почему широкий портфель отстаёт от индекса S&P 500.
Средние и малые компании упали глубже
Рынок не кончается пятьюстами крупнейшими компаниями, и у компаний помельче усталость заметнее. За месяц средние и малые компании потеряли по 6,6 % — почти втрое больше пятисот крупнейших.
Итог года выглядит иначе: малые компании прибавили 20,2 % и обгоняют крупные, средние отстают с 13,1 %. Итоги месяца и года расходятся: месяц показывает, что происходит сейчас, год — путь, которым рынок сюда пришёл.
Все три группы пока выше своих годовых средних: пятьсот крупнейших на 6,2 %, малые на 4,7 %, средние на 2,2 %. У компаний помельче запас тоньше, и следующая плохая неделя уведёт их под среднюю первыми.
Крупные, средние и малые компании
| Что сравниваем | Пятьсот крупнейших | Средние компании | Малые компании |
|---|---|---|---|
| За месяц | −2,4 % | −6,6 % | −6,6 % |
| За год | +16,5 % | +13,1 % | +20,2 % |
| До годового максимума | −2,6 % | −6,6 % | −6,6 % |
| К годовой средней | +6,2 % | +2,2 % | +4,7 % |
Секторы расходятся всё дальше
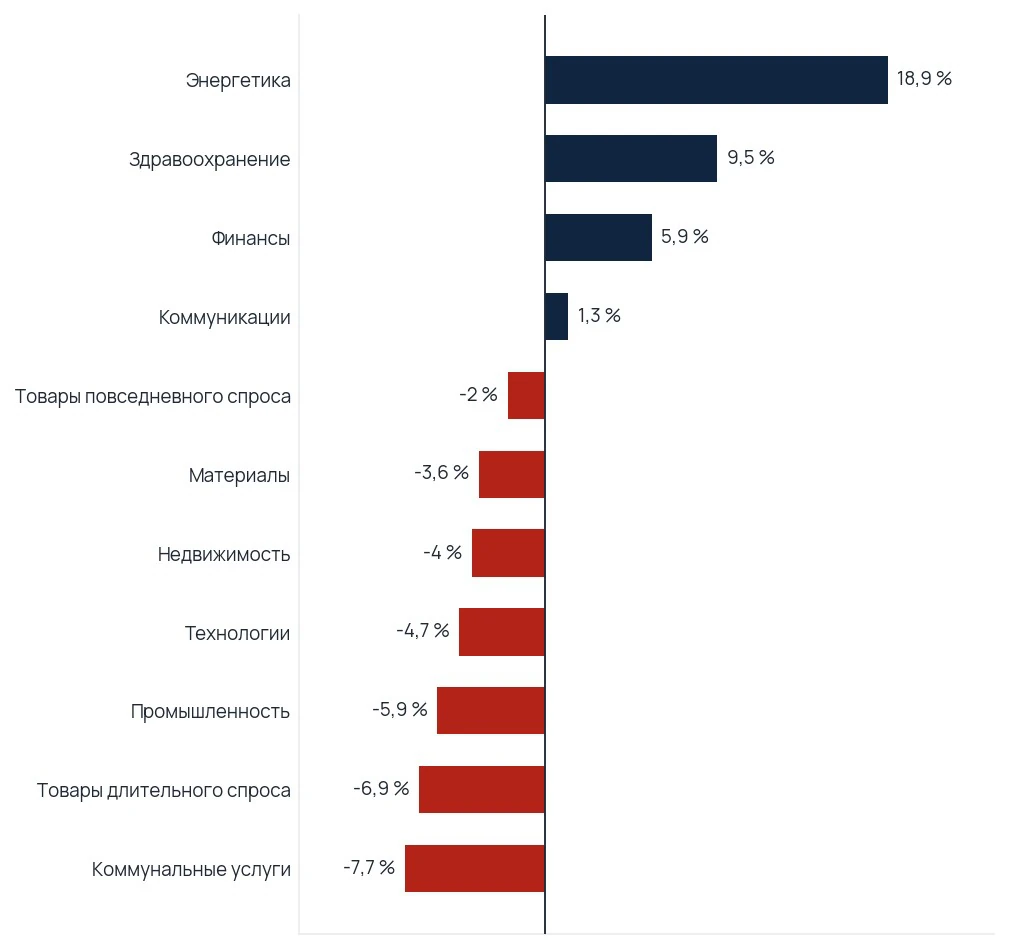
Деньги ушли в энергетику и здравоохранение. Расстояние между лучшим и худшим сектором за неделю выросло вдвое — с 12,8 до 26,6 %. За квартал энергетика обогнала индекс S&P 500 на 18,9 %, здравоохранение — на 9,5 %, финансы — на 5,9 %, а коммунальные услуги отстали от него на 7,7 %.
Круг участников не сузился: выше индекса S&P 500 держатся четыре сектора из одиннадцати, столько же, сколько неделей раньше. Изменилось не число секторов выше индекса S&P 500, а расстояние между лучшим и худшим: круг тот же, края разошлись.
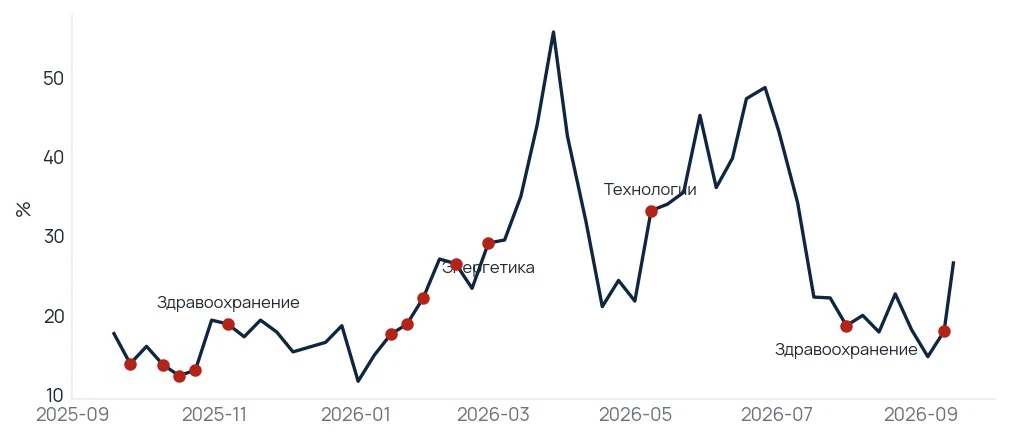
Лидер за год сменился тринадцать раз. В четвёртом квартале 2025 года впереди было здравоохранение, обогнавшее индекс S&P 500 на 6,0 %, в первом квартале 2026 года — энергетика с перевесом 43,4 %, во втором — технологии с 31,1 %, сейчас снова энергетика. Лидер сменился 11 сентября.
Секторы против индекса S&P 500 за квартал
| Сектор | Разница с индексом S&P 500 | Место | Итог |
|---|---|---|---|
| Энергетика | +18,9 % | 1 | сильный |
| Здравоохранение | +9,5 % | 2 | сильный |
| Финансы | +5,9 % | 3 | сильный |
| Коммуникации | +1,3 % | 4 | нейтральный |
| Товары повседневного спроса | −2,0 % | 5 | нейтральный |
| Материалы | −3,6 % | 6 | нейтральный |
| Недвижимость | −4,0 % | 7 | нейтральный |
| Технологии | −4,7 % | 8 | нейтральный |
| Промышленность | −5,9 % | 9 | слабый |
| Товары длительного спроса | −6,9 % | 10 | слабый |
| Коммунальные услуги | −7,7 % | 11 | слабый |
Технологии отстают от индекса S&P 500, но это не обвал, а временное отсутствие покупателя.
За год разрыв между лучшим и худшим сектором доходил до 55,7 %: нынешний — не рекорд, а верх обычного.
Сужение рынка не стало сломом
Из шести признаков перелома сработал один: волатильные бумаги отстали от спокойных. Остальные пять до тревожных значений не дошли, поэтому рынок остаётся устойчивым. Узкий рынок и ломающийся рынок — разные вещи.
Участников роста становится меньше. За неделю падающих бумаг набралось на 405 больше, чем растущих, за месяц — на 1 256; индекс S&P 500 за те же сроки потерял 1,12 и 2,44 %. Счёт участников и индекс S&P 500 снижаются вместе, поэтому расхождения нет: падает большинство бумаг, и за ровным индексом S&P 500 ничего не прячется. Расхождение появится, если индекс S&P 500 вернётся к годовому максимуму, а счёт участников останется внизу.
Новых годовых минимумов больше, чем максимумов, на 0,8 % бумаг рынка. Перевес мал, но он на стороне минимумов.
Участие держится заметно ниже своей годовой нормы, а цена индекса S&P 500 от неё почти не отошла.
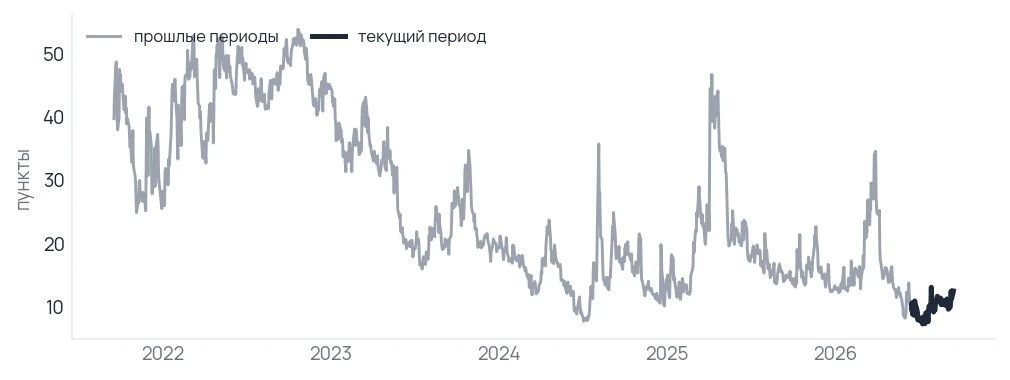
Пока бумаги ходят врозь, падение одной отрасли не утягивает остальные — это и есть запас прочности узкого рынка.
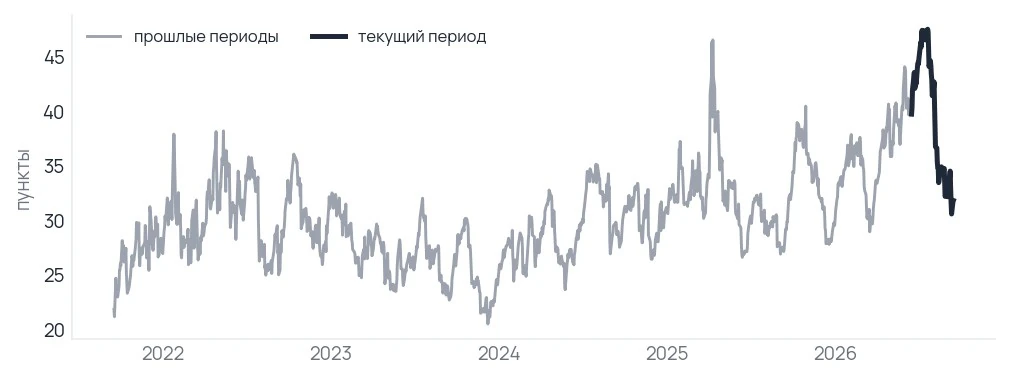
За расхождение цен внутри индекса S&P 500 рынок платит меньше, чем летом, но всё ещё дороже обычного.
Страховка дорожает при спокойном рынке
Перегрева в ценах нет. Индекс S&P 500 стоит на 97,4 % от годового максимума и выше своей годовой средней на 6,2 %: цены не разогнаны.
Страховка подорожала. Месячная страховка стоит 17,2 пункта, а фактические колебания рынка за месяц — 8,81 % в годовом выражении. Надбавка страховки над ними — 8,39 пункта, одно из самых высоких значений за год: за защиту рынок платит вдвое больше риска, который сам показал.
Кривая страха спокойна, но выпрямляется: ближняя страховка по-прежнему дешевле дальней, а отношение их цен за неделю выросло с 0,805 до 0,889. Тревожит не завтрашний день, а следующий квартал.
Растяжение рынка и цена защиты
| Что смотрим | Сейчас |
|---|---|
| Индекс S&P 500 к годовой средней | +6,2 % |
| Индекс S&P 500 к годовому максимуму | 97,4 % |
| Цена месячной страховки | 17,2 |
| Фактические колебания за месяц | 8,81 % годовых |
| Надбавка страховки над колебаниями | 8,39 пункта |
| Цена страховки от скачка волатильности | 5,52 |
| Кривая страха, короткая к трёхмесячной | 0,889 |
| Заложенный в опционах разброс отдельных бумаг | 31,81 |
| Заложенная в опционах связь между бумагами | 12,41 |
Из волатильных бумаг выходят с начала лета, а страховка подорожала только за последний месяц.
История чаще кончалась сломом
При такой же оценке режим удерживался весь следующий квартал лишь в 1,4 % случаев. В подавляющем большинстве случаев первым уходил спрос на риск, а за ним ломался импульс цен.
Режим ломался по-разному, и у каждого пути была своя цена для инвестора.
Чем кончались такие состояния в следующем квартале
| Исход | Как часто | Медианная просадка от максимума квартала | Дней падения глубже 2 % в среднем |
|---|---|---|---|
| Режим удержался | 1,4 % | ||
| Первым сломался спрос на риск | 50,5 % | −15,08 % | 7,4 |
| Первым сломался импульс | 31,9 % | −11,67 % | 3,1 |
| Первой сломалась ширина | 9,3 % | −9,14 % | 5,0 |
| Первой сломалась средняя компания | 6,9 % | −10,04 % | 1,0 |
Если слом начинался, он редко останавливался на одном признаке: в восьми случаях из десяти в том же квартале срабатывал второй, а оценка уходила к нижней границе своей истории в 97,2 % случаев.
Семь дней из прошлого больше всего похожи на нынешний.
Семь дней истории, похожих на нынешний
| Дата | Чем тот день отличался от нынешнего | Исход квартала |
|---|---|---|
| 30 марта 2023 года | средняя компания к индексу S&P 500 0,35 против 0,28 | +10,2 % при просадке −2,6 % |
| 11 марта 2026 года | вчерашние лидеры к индексу S&P 500 0,37 против 0,40 | +7,6 % при просадке −6,3 % |
| 17 декабря 2025 года | доля выше двухмесячной средней 59,67 % против 35,5 % | −2,8 % при просадке −6,5 % |
| 18 января 2022 года | связь между бумагами 36,97 против 12,41 | −2,2 % при просадке −9,0 % |
| 21 февраля 2023 года | связь между бумагами 38,03 против 12,41 | +5,3 % при просадке −4,7 % |
| 17 августа 2023 года | средняя компания к индексу S&P 500 0,33 против 0,28 | +3,4 % при просадке −8,7 % |
| 20 января 2026 года | доля выше двухмесячной средней 63,88 % против 35,5 % | +4,2 % при просадке −8,9 % |
Держим акции, за лидерами не гонимся
Мы держим акционную часть портфеля в прежнем объёме и не сокращаем её. Узость рынка — повод ждать, что широкий счёт и дальше будет отставать от индекса S&P 500, но не повод выходить из акций: из шести признаков перелома сработал один, бумаги по-прежнему движутся врозь, а прибыль растёт у большинства компаний.
Мы сознательно не перекладываем деньги в секторы-лидеры. Энергетика и здравоохранение уже обогнали индекс S&P 500 за квартал, и покупка сейчас шла бы по ценам, в которые этот рост уже заложен. К тому же лидер за год сменился тринадцать раз, и угадывать четырнадцатую смену мы не беремся.
Счёт, который повторяет индекс S&P 500, сейчас несёт скрытый риск: его доходность решают несколько крупнейших компаний, а не рынок в целом. Здесь стоит следить за общим весом десяти крупнейших бумаг в счёте.
Счёт равных долей отстаёт от индекса S&P 500 и будет отставать, пока средняя компания идёт слабее индекса S&P 500. Это плата за то, что результат не зависит от нескольких крупнейших компаний. Здесь стоит смотреть на общую долю средних и малых компаний.
Уязвимее всех счёт с перевесом в крупных технологических компаниях. Технологии за квартал отстали от индекса S&P 500, а десятка крупнейших компаний стоит заметно дороже медианной. Все риски узкого рынка касаются такого счёта, и следить здесь нужно за долей технологий.
Проверить наш вывод самостоятельно можно по трём условиям с точными порогами.
За чем следить до следующего выпуска
| Условие | Порог | Сейчас | Ближайшая проверка |
|---|---|---|---|
| Доля бумаг выше годовой средней — отменяет наш вывод | ниже 20 % | 56,6 % | 22 сентября 2026 года |
| Индекс S&P 500 у годового максимума при узком участии | Индекс S&P 500 не ниже 99 % годового максимума и доля бумаг выше годовой средней ниже 60 % | 97,4 % от максимума при доле 56,6 % | 22 сентября 2026 года |
| Месячное отставание вчерашних лидеров от индекса S&P 500 | хуже −4 % | −3,02 % | 22 сентября 2026 года |
Главное из трёх условий — доля бумаг выше годовой средней. Если она упадёт ниже 20 %, вывод об «узком, но устойчивом» рынке перестанет действовать: это будет уже не узость, а массовый выход бумаг из роста, и рынок начнёт вести себя иначе. Возврат индекса S&P 500 к годовому максимуму при неподвижном большинстве означал бы расхождение у самой вершины. Отставание вчерашних лидеров больше чем на 4 % за месяц говорило бы о том, что ломается спрос на риск и затухает импульс.
Следующая проверка — 22 сентября 2026 года.
Приложение
За переломом мы следим по шести признакам, и на этой неделе сработал один: волатильные бумаги отстали от спокойных на 4,43 % за квартал — из риска выходят, и это единственный тревожный сигнал. Остальные пять спокойны. Выше своей полугодовой средней держится 52,49 % бумаг, а одновременно выше квартальной, полугодовой и годовой средних — 30,82 %: оба числа ниже обычного, но до тревожных не дошли. Средние компании стоят на 2,24 % выше своей годовой средней. Кривая страха далека от разворота, а заложенная в опционах связь между бумагами — у низов своей истории: общего обвала рынок опционов не ждёт.
Мера узости рынка за месяц выросла с 66,2 до 79,0; узким рынок называется выше 71,3, широким — ниже 53,5. Складывается мера из трёх частей: годового отставания средней бумаги от индекса S&P 500, доли бумаг в просадке глубже 20 % и числа секторов, обогнавших индекс S&P 500 за квартал.
Неделю выигрывают осторожные деньги: недорогие компании обогнали индекс S&P 500 на 0,69 %, спокойные бумаги — на 0,71 %. За квартал впереди те же два угла — плюс 3,75 % и плюс 2,68 % к индексу S&P 500, и такой квартал у обоих случается редко. Внизу — риск: волатильные бумаги отстали за квартал на 8,38 %, так глубоко они проваливаются очень редко — и стоят дорого; вчерашние лидеры отстали на 10,58 % — почти небывалый провал. Небольшие компании отстают пятую неделю подряд, дольше всех. Дёшево сейчас стоят спокойные бумаги, равные доли и прибыльные устойчивые компании.
Рыночный фон
| Что смотрим | Сейчас | За месяц |
|---|---|---|
| Доходность десятилетних гособлигаций | 4,97 % | +0,34 пункта |
| Доходность двухлетних гособлигаций | 4,65 % | +0,50 пункта |
| Расстояние между двухлетней и десятилетней доходностью | 0,32 пункта | −0,16 пункта |
| Индекс доллара (DXY) | 118,2 | −0,76 |
| Цена месячной страховки | 17,2 | +2,95 |
| Кривая страха | 0,889 | было 0,575 |
Обе доходности выросли за месяц сильнее обычного — это единственное место, где внешний фон спорит с внутренним состоянием рынка.
Риски диагноза
Доли бумаг считаются по составу индекса S&P 500 на каждую дату. Против нынешнего состава расхождение в среднем 0,637 пункта (по модулю 1,154), а ряды связаны на 0,9974: разница мала, но не нулевая.
Четыре пары частей оценки движутся почти синхронно. Корреляция доли бумаг выше годовой средней с долей выше двухмесячной средней — 0,85, со счётом новых максимумов — 0,76, со связью между бумагами — 0,75; доли выше двухмесячной средней со счётом новых максимумов — 0,76. Веса частей мы не меняли.
Похожих дней в истории 2019–2026 годов немного, поэтому средних по ним мы не считаем.
Ряды построены по ценам закрытия, поэтому разрывы цен на открытии в резкие дни не попадают.