Системная ликвидность · образец выпуска
Запас тает, порог держится.
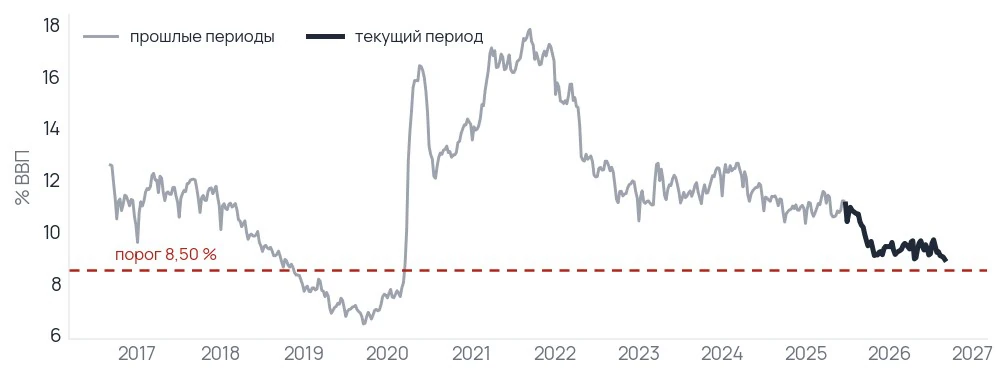
Остатки банков в ФРС — 2894,5 млрд долларов, 8,91 % экономики; ФРС на месяц не покупает резервы, а до порога 8,50 % осталось 0,41 пункта.
Это старый выпуск, и данные в нём устарели. Числа, статусы и выводы верны на дату выпуска — 4 сентября 2026 года. С тех пор они изменились. Свежий разбор выходит по подписке.
Денег в системе хватает, но подушка тоньше обычного
Снижать защиту рано. Из четырёх условий, при которых мы меняем позицию, не сработало ни одно, а ближе всех к своему порогу стоит запас денег банков: остатки на счетах ФРС держатся на 8,91 % размера экономики при пороге 8,50 %, то есть в 0,41 пункта от него.
Остатки банков стоят на 2894,5 млрд долларов по отчёту ФРС за среду 2 сентября: за неделю они потеряли 30,4 млрд, за четыре недели — 98,8 млрд, и почти весь запас, накопленный за первое полугодие, к сентябрю снят.
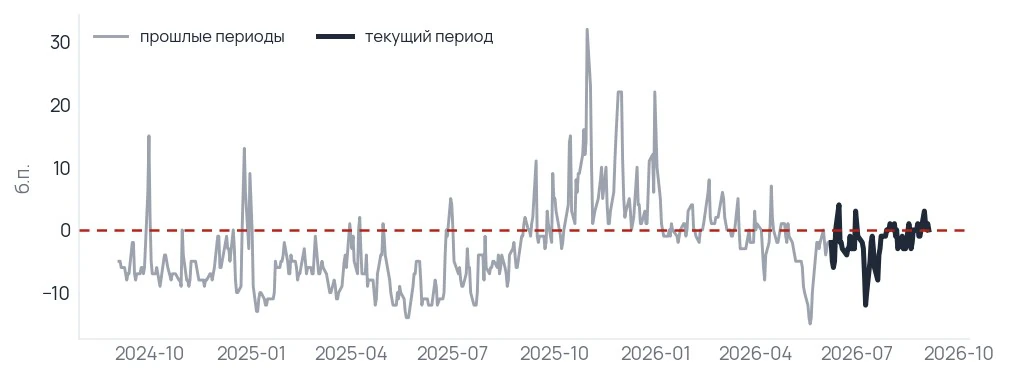
Ставка овернайт под залог госбумаг закрыла пятницу 4 сентября ровно на уровне ставки по резервам — превышения нет, ноль базисных пунктов, — хотя за последние четыре недели она успевала подниматься над ставкой по резервам на 3,0 базисного пункта, а верхушка распределения дневных сделок стояла на 8,0 базисного пункта выше неё. Обратное репо ФРС — резервуар лишних денег, который в 2023 году держал больше двух триллионов, — опустело до 0,5 млрд, то есть по существу до нуля.
Весь выпуск держится на одном числе: с 14 августа по 14 сентября ФРС не запланировала ни одной покупки резервов. Темп, который с декабря 2025 года добавлял в систему деньги, обнулён — на бумаге остаётся только реинвестирование около 17,0 млрд долларов.
Отсюда и мысль недели: впервые с конца сокращения баланса запас денег тает без встречного потока от ФРС, и ближайшие восемь недель система проходит на своих силах.
>> Порог 8,50 % — не догадка, а линия, ниже которой в прошлые эпизоды начиналось напряжение в деньгах овернайт.
На пике эпохи количественного смягчения запас держался почти вдвое выше сегодняшнего уровня.
Запас скользит к порогу впервые с окончания сокращения баланса
Остатки банков на счетах ФРС, % ВВП; серая линия — прошлые периоды, чёрная — последние недели.
Источник: ФРС, отчёт H.4.1 и остатки банков на счетах ФРС; номинальный ВВП — Бюро экономического анализа.
Деньги недели
| Что смотрим | Сейчас | За неделю | За четыре недели | Место в истории |
|---|---|---|---|---|
| Остатки банков на счетах ФРС, млрд долларов | 2894,5 | -30,4 | -98,8 | обычно |
| Остатки к ВВП, % ВВП | 8,91 | -0,09 | -0,30 | ниже обычного |
| Баланс ФРС, млрд долларов | 6737,2 | +6,3 | -11,4 | обычно |
| Счёт Казначейства, млрд долларов | 944,4 | -15,1 | +15,0 | выше обычного |
| Обратное репо, млрд долларов | 0,5 | -0,2 | -1,1 | ниже обычного |
| Иностранные остатки в обратном репо, млрд долларов | 357,2 | +1,8 | +39,5 | выше обычного |
| Ставка овернайт минус ставка по резервам, базисных пунктов | 0,0 | +1,0 | +1,0 | выше обычного |
| 99-й перцентиль ставки овернайт минус ставка по резервам, базисных пунктов | 8,0 | +1,0 | 0,0 | чуть выше обычного |
| Обращение к постоянному репо, млрд долларов | 0,01 | 0,0 | 0,0 | |
| Заимствования в дисконтном окне, млрд долларов | 5,3 | +0,4 | 0,0 | выше обычного |
Источник: ФРС (отчёт за среду 2 сентября), ФРБ Нью-Йорка (ставки и операции за пятницу 4 сентября).
В разгар 2025 года спред взлетал выше 30 базисных пунктов — нынешние всплески на порядок мягче.
Ставка овернайт держится у нуля, но эпизодами уже пробивала его
Ставка овернайт минус ставка по резервам, базисных пунктов; серая линия — прошлые периоды, чёрная — последние недели.
Последнее крупное изъятие система переварила за два дня
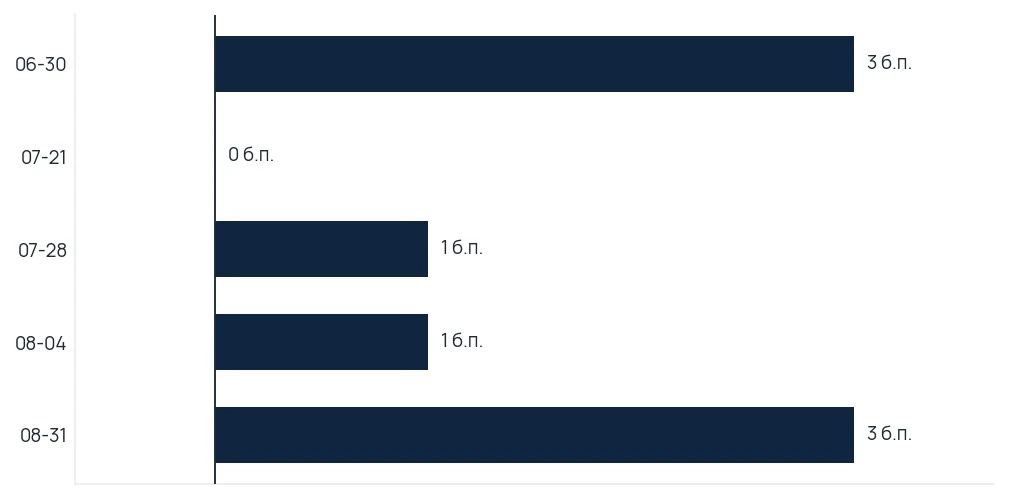
Сам уровень запаса ничего не говорит о том, тонкая система или нет — это показывает поведение ставок в день, когда деньги реально уходят. Последний такой день, 31 августа, конец месяца, забрал со счёта Казначейства 52,2 млрд долларов: ставка овернайт поднялась над ставкой по резервам на 3,0 базисных пункта и вернулась под ноль за два торговых дня, а к постоянному репо ФРС обратились всего на 0,01 млрд — практически не обратились.
Три предыдущих изъятия прошли мягче, и разница видна сразу. 4 августа ушло 54,1 млрд — превышение поднялось на 1,0 базисный пункт и снялось за день. 28 июля, тоже конец месяца, забрал 63,4 млрд при том же превышении в 1,0 базисный пункт и возврате за день.
Конец квартала 30 июня стоил 42,2 млрд и дал те же 3,0 базисных пункта с возвратом за два дня. Ряд читается однозначно: чем меньше запас, тем дороже одно и то же изъятие — в конце июля 63,4 млрд стоили один базисный пункт, а в конце августа 52,2 млрд стоили уже три.
| Дата | Событие | Изъятие, млрд долларов | Максимальное превышение, б.п. | Дней до возврата | Постоянное репо, млрд долларов |
|---|---|---|---|---|---|
| 31.08.2026 | конец месяца | 52,2 | 3,0 | 2 | 0,01 |
| 04.08.2026 | изъятие | 54,1 | 1,0 | 1 | 0,10 |
| 28.07.2026 | конец месяца | 63,4 | 1,0 | 1 | 0,00 |
| 21.07.2026 | изъятие | 46,8 | 0,0 | 1 | 0,01 |
| 30.06.2026 | конец квартала | 42,2 | 3,0 | 2 | 0,00 |
>> Цена изъятия растёт быстрее его размера — это и есть измеримая тонкость системы.
Расчёты 15 сентября на 247 млрд крупнее любого из пяти изъятий, показанных здесь.
Каждое изъятие даёт скачок ставки, но систему возвращает к норме за один-два дня
По вертикали — даты пяти последних изъятий; по горизонтали — максимальное превышение ставки овернайт, базисных пунктов.
Источник: ФРБ Нью-Йорка, ставка овернайт под залог госбумаг и ставка по резервам; даты изъятий — дневная отчётность Минфина США.
Три базисных пункта на два дня — это рабочий режим, а не срыв, и система пока справляется. Но запас, с которым она встретит следующее изъятие, на 98,8 млрд меньше, чем месяц назад, а следующие два изъятия крупнее последнего.
ФРС перестала докупать резервы перед пиком счёта Казначейства
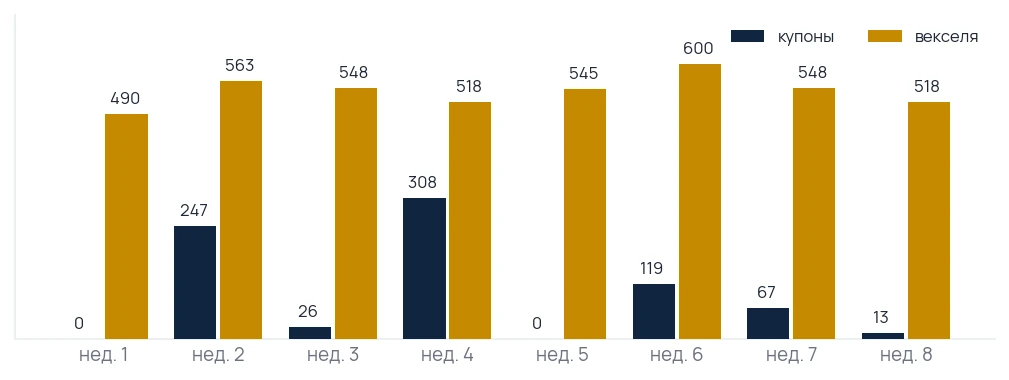
Восьминедельное окно до 30 октября держит две тяжёлые даты. На неделю с налоговой датой 15 сентября приходятся расчёты по купонным размещениям на 247 млрд долларов; на неделю с концом квартала 30 сентября — купоны на 308 млрд.
Это два самых тяжёлых участка окна, остальные недели несут от нуля до 119 млрд.
Купоны и векселя действуют на систему по-разному, и разница здесь принципиальная. Купонное размещение забирает деньги из банковской системы прямо на дату расчёта, а векселя в основном впитывают тех, у кого деньги и так лежат вне банковских резервов.
Фонды денежного рынка держат рекордные 7980 млрд долларов — за неделю к 2 сентября они прибавили 44,8 млрд, из них 3110 млрд у частных инвесторов и 4870 млрд у институциональных, — и добавляют к этому спросу свою долю эмитенты стейблкоинов: у Tether на 30 июня в прямых векселях США лежало около 115 млрд долларов. Поэтому недельные объёмы векселей в 490–600 млрд, которые видны в календаре, банковский запас почти не трогают.
| Неделя | События | Купоны, млрд долларов | Векселя, млрд долларов | Кто впитывает векселя |
|---|---|---|---|---|
| 05.09–11.09 | — | 0 | 490 | фонды денежного рынка, эмитенты стейблкоинов |
| 12.09–18.09 | налоговая дата 2026-09-15 | 247 | 563 | фонды денежного рынка, эмитенты стейблкоинов |
| 19.09–25.09 | — | 26 | 548 | фонды денежного рынка, эмитенты стейблкоинов |
| 26.09–02.10 | конец квартала 2026-09-30 | 308 | 518 | фонды денежного рынка, эмитенты стейблкоинов |
| 03.10–09.10 | — | 0 | 545 | фонды денежного рынка, эмитенты стейблкоинов |
| 10.10–16.10 | — | 119 | 600 | фонды денежного рынка, эмитенты стейблкоинов |
| 17.10–23.10 | — | 67 | 548 | фонды денежного рынка, эмитенты стейблкоинов |
| 24.10–30.10 | — | 13 | 518 | фонды денежного рынка, эмитенты стейблкоинов |
>> Тяжесть недели меряется купонами, а не общей суммой размещений: векселя уходят туда, где деньги и так лежат вне банков.
За восемь недель векселя пересилят купоны больше чем в пять раз по объёму — 4330 млрд против 780.
Две недели несут почти весь вес купонных погашений
По вертикали — объём размещений, млрд долларов; по горизонтали — недели вперёд от текущей даты; тёмный столбец — купоны, золотой — векселя.
Источник: TreasuryDirect, объявленные и прошедшие размещения; активы фондов денежного рынка — Investment Company Institute на 2 сентября; векселя стейблкоинов — отчёт Tether о резервах на 30 июня.
Последние размещения
| Бумага | Дата | Доходность, % | Спрос, заявок на доллар | Хвост, б.п. |
|---|---|---|---|---|
| 7 лет | 27.08.2026 | 4,512 | 2,50 | |
| 5 лет | 26.08.2026 | 4,393 | 2,37 | |
| 2 года | 25.08.2026 | 4,204 | 2,60 | |
| 20 лет | 19.08.2026 | 5,204 | 2,53 | |
| 30 лет | 13.08.2026 | 5,216 | 2,39 | 0,4 |
| 10 лет | 12.08.2026 | 4,683 | 2,53 | 0,1 |
| 3 года | 11.08.2026 | 4,291 | 2,71 |
Источник: TreasuryDirect, результаты размещений; хвост — разница доходности отсечения и доходности рынка непосредственно перед размещением.
Куда идёт запас
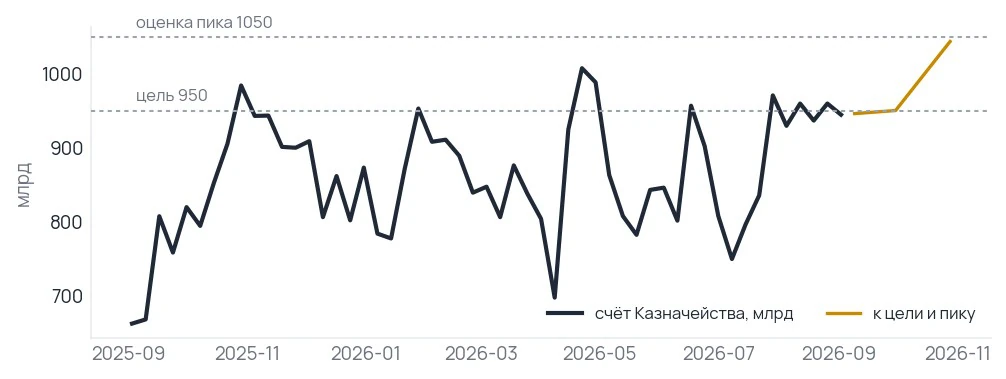
Минфин 5 августа объявил, что исходит из остатка на счёте в 950 млрд долларов на конец сентября и допускает пик около 1,05 трлн, плюс-минус 50 млрд, в конце октября. Сейчас на счёте 944,4 млрд — выше обычного и почти на цели: до конца сентября счёт почти не забирает денег из системы, а весь удар приходится на октябрь, когда движение к пику снимает с банковских остатков около сотни миллиардов.
Счёт уже несколько раз в этом цикле поднимался к похожим уровням и затем резко проседал — рисунок знакомый.
Счёт идёт к цели в 950 млрд и оценке пика в 1050
Остаток счёта Казначейства, млрд долларов; по горизонтали — время; серые линии — цель и оценка пика.
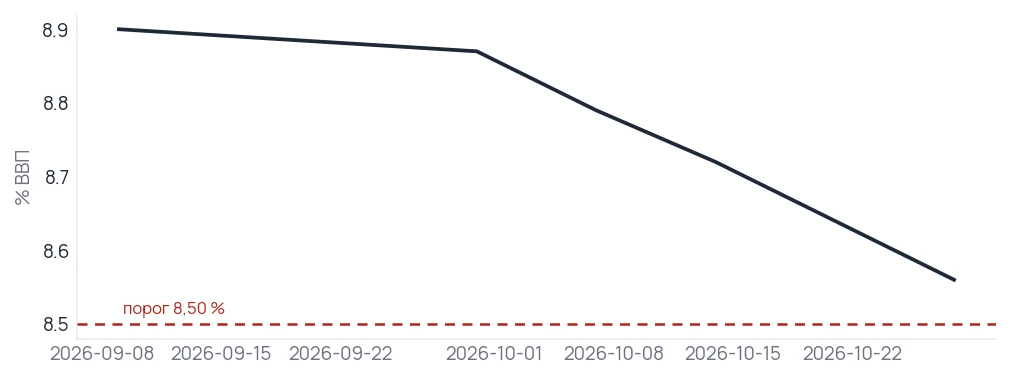
Расчётная траектория показывает, куда это выводит запас. К концу сентября остатки держатся у 2882,1 млрд и 8,87 % экономики, а дальше идёт октябрьский подъём счёта: 8,79 % к 7 октября, 8,72 % к 14-му, 8,64 % к 21-му и 8,56 % к 28 октября.
Это оценка, а не факт — она стоит на объявленной Минфином цели и на нулевом темпе покупок ФРС, — но вывод из неё прямой: даты, на которой запас опускается ниже порога 8,50 %, в восьминедельном окне нет. Ближе всего к порогу система подходит в последнюю неделю октября, оставаясь выше него на 0,06 пункта.
>> Траектория упирается в порог, но не пробивает его — весь спор недели о том, насколько узок этот зазор.
Пологий участок в начале — пустой календарь первых двух недель; излом начинается, когда в дело идут купоны октября.
Траектория идёт к порогу, но не пересекает его за восемь недель
Расчётный запас резервов, % ВВП; по горизонтали — недели вперёд от текущей даты.
Источник: расчёт по объявленной Минфином цели счёта, оценке пика и объявленному ФРБ Нью-Йорка темпу покупок резервов.
От чего дата сдвигается
У этой траектории два рычага, и оба слабые. Если Минфин поднимет или опустит цель по счёту на 100 млрд долларов, запас через восемь недель сдвинется всего на 0,04 пункта экономики; если ФРС изменит темп покупок на 10 млрд в месяц — на 0,06 пункта.
Ни один из четырёх пересчётов — цель выше, цель ниже, покупки больше, покупки меньше — не даёт даты, на которой запас уходит под порог в этом окне. Чтобы порог был пробит до конца октября, нужно не движение рычага, а событие вне календаря.
Рука ФРС
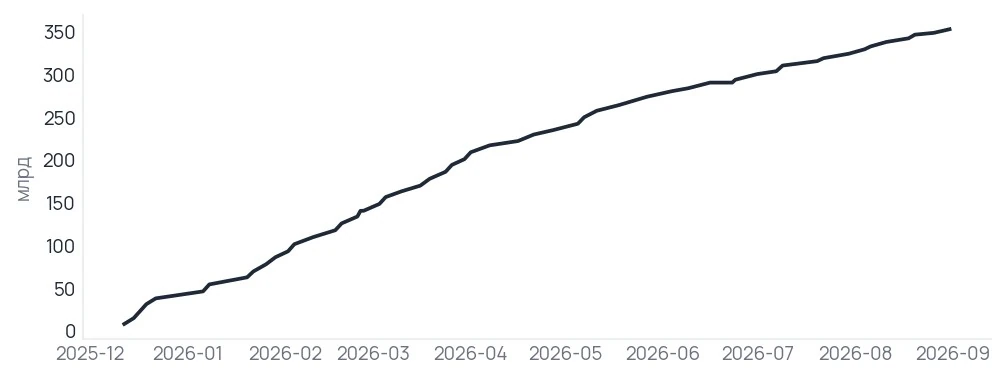
Темп покупок резервов на период с 14 августа по 14 сентября объявлен нулевым: ФРБ Нью-Йорка планирует только реинвестирование около 17,0 млрд долларов. Фактически за последние четыре недели ФРС купила бумаг на 20,0 млрд, а всего с декабря 2025 года — на 352,9 млрд, то есть встречный поток не иссяк мгновенно, но объявленного продолжения у него нет.
Условие, при котором ФРС докупает больше, она формулирует сама: покупки растут в преддверии расчётных минимумов резервов и снижаются в периоды пониженного спроса на её обязательства, а размер подбирается под сезонные колебания спроса, включая налоговые даты, и под тренд роста спроса на длинном горизонте.
В восьминедельном окне два заседания — 16 сентября и 28 октября. Председатель ФРС Кевин Уорш 14 июля объявил рабочую группу по политике баланса: она разбирает режим обильных резервов и состав активов и должна ответить, в чём его сильные и слабые стороны и какие есть альтернативы, но направления пересмотра не назвала — до её выводов режим остаётся прежним.
>> Покупки резервов накопились в 352,9 млрд с декабря — и на следующий месяц объявлен ноль.
Средний темп с декабря — около 40 млрд в месяц; последние четыре недели шли вдвое медленнее, по 20.
Покупки резервов росли восемь месяцев подряд — и остановились
Покупки резервов ФРС накопленным итогом с декабря 2025, млрд долларов; по горизонтали — время.
Источник: ФРБ Нью-Йорка, операции по покупке госбумаг и объявленные планы операций.
Обратный отсчёт: ближе всех остатки к размеру экономики
| Что должно случиться | Порог | Где сейчас | Сколько до порога | Когда проверяется | Где смотреть | Что сделаем |
|---|---|---|---|---|---|---|
| Ставка овернайт выше ставки по резервам три дня подряд | 3 дня | 0 дней подряд, превышение 0,0 базисного пункта | 3 дня | налоговая дата 15.09.2026 | страница ставок ФРБ Нью-Йорка, каждое утро | снижаем риск |
| Остатки банков к ВВП ниже 8,50 % | 8,50 % | 8,91 % | 0,41 пункта | отчёт ФРС по четвергам | отчёт ФРС H.4.1, строка остатков банков | переходим в короткие бумаги |
| Спрос на размещении тридцатилетних ниже 2,30 | 2,30 | 2,82 | 0,52 | 15.09.2026 | результаты размещений TreasuryDirect | длинные бумаги не докупаем |
| Обратное репо выше 50 млрд долларов | 50 млрд | 0,5 млрд | 49,5 млрд | ежедневно | страница обратного репо ФРБ Нью-Йорка | держим |
Источник: ФРС, ФРБ Нью-Йорка, TreasuryDirect.
Ближе всех к порогу стоит запас денег: за последние четыре недели отношение остатков к экономике снизилось на 0,30 пункта, и если этот темп сохранится, порога 8,50 % запас достигнет к 14 октября. Расчётная траектория, где счёт Казначейства идёт к объявленной цели, до порога не доводит вовсе.
Разница между этими двумя ответами — точка спора недели: недавний темп падения быстрее, чем даёт календарь изъятий, потому что часть снижения запаса за август шла не от счёта Казначейства, а от остановки покупок ФРС и роста прочих её обязательств.
Ближайшая проверка — 15 сентября: в этот день сходятся налоговая дата, расчёт по купонным размещениям на 247 млрд долларов и размещение тридцатилетних облигаций. Одно утро закрывает сразу два условия из четырёх.
>> Три условия стоят далеко от порога, четвёртое подошло на 0,41 пункта — и именно оно проверяется еженедельно.
Похожие недели кончались напряжением в деньгах, а не падением рынка
История денежного рынка знает точные аналоги текущему сочетанию факторов — запасу резервов, напряжению в коротких деньгах, объёму счёта Казначейства, опустевшему обратному репо и месячному оттоку остатков. По этому сочетанию нашлось 81 похожая неделя из 812 с уже известным исходом, и они складываются в понятные исторические кластеры: длинный отрезок с 27 августа 2025 по 27 мая 2026 года, два интервала 2018 года, осень 2024 года, начало 2025 года и весна 2019 года.
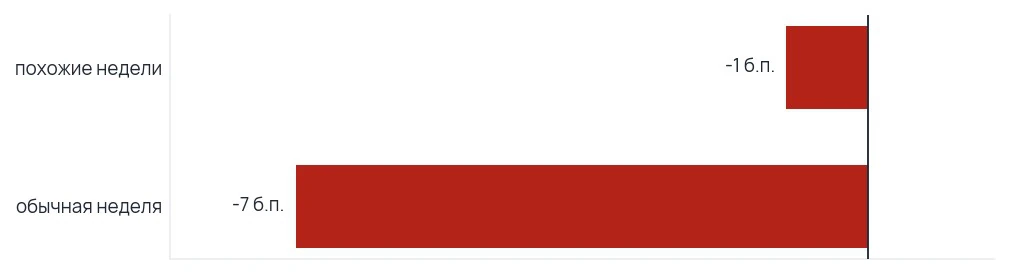
Денежный рынок реагировал на такие начальные условия предсказуемо. После похожих недель максимальное превышение ставки овернайт над ставкой по резервам на горизонте следующего квартала доходило лишь до −1,0 базисного пункта — против −7,0 после обычной недели.
Разница в 6,0 базисного пункта означает, что ставка овернайт вплотную приближалась к ставке по резервам и периодически её задевала: за такими неделями хотя бы одно касание в течение квартала следовало в 19,8 % случаев против 12,8 % в среднем по рынку.
Рынок акций и сам запас денег такой проверки не проходят: ни размер остатков, ни фондовые индексы не показывают выраженной закономерности после похожих стартовых условий. История не даёт оснований утверждать, что напряжение ликвидности на этом этапе непременно оборачивается падением котировок.
>> После похожих недель напряжение в деньгах усиливалось предсказуемо, а рынок вёл себя как обычно.
Похожих недель нашлось 81 из 812 — примерно каждая десятая неделя истории выглядела так же.
После похожих недель ставка подходила к потолку гораздо ближе
По вертикали — похожие недели и обычная неделя; по горизонтали — худшее превышение ставки овернайт за квартал, базисных пунктов.
Источник: расчёт по недельным рядам ФРС и ставкам ФРБ Нью-Йорка с ноября 2008 года.
Четыре точки напряжения
| Что смотрим | Сейчас | Место в истории | Итог |
|---|---|---|---|
| Деньги под залог госбумаг: ставка овернайт против ставки по резервам, базисных пунктов | 0,0 | выше обычного | норма |
| Длинные госбумаги и кредит: доходность десятилетних, % | 4,78 | у верхнего края истории | тревога |
| Длинные госбумаги и кредит: доходность тридцатилетних, % | 5,24 | у верхнего края истории | тревога |
| Длинные госбумаги и кредит: премия слабых заёмщиков, % | 2,68 | ниже обычного | тревога |
| Плечо посредников: позиции первичных дилеров в госбумагах, млрд долларов | 477,6 | у верхнего края истории | тревога |
| Плечо посредников: заимствования в дисконтном окне, млрд долларов | 5,3 | выше обычного | тревога |
| Плечо посредников: авансы федеральных банков жилищного кредита, млрд долларов | 810,7 | — | тревога |
| Внешний спрос на доллар: доходность десятилетних облигаций Японии, % | 2,91 | у верхнего края истории | тревога |
| Внешний спрос на доллар: курс иены за доллар | 156,11 | выше обычного | тревога |
| Внешний спрос на доллар: иностранные официальные остатки в обратном репо, млрд долларов | 357,2 | выше обычного | тревога |
Источник: FRED и ФРС; позиции дилеров — ФРБ Нью-Йорка на 26 августа; авансы федеральных банков жилищного кредита — сводный отчёт системы на 30 июня; доходность японских облигаций — Минфин Японии на 4 сентября.
Из четырёх зон мониторинга спокойствие сохраняет только одна — короткие деньги овернайт; три остальные точки тревожны, и вызвано это тремя разными механизмами.
Длинные госбумаги и кредит подают сигнал через стоимость капитала: доходность десятилетних казначейских облигаций достигла 4,78 %, тридцатилетних — 5,24 %, у верхних границ истории, а премия за риск слабых заёмщиков опустилась ниже обычных уровней, до 2,68 %. Такое сочетание доказывает, что кредитный рынок не боится дефолтов — заёмщики платят высокую цену за срок предоставления денег, а не за корпоративный риск.
Плечо посредников тревожит рекордными объёмами: позиции первичных дилеров в госбумагах выросли до 477,6 млрд долларов, к верхнему краю исторического распределения, и только за последние четыре недели прибавили 17,3 млрд. Перегруженный бумагами дилер — уязвимое звено: при первых признаках дефицита фондирования он начинает распродажу.
Внешний спрос на доллар слабеет под давлением японского рынка. Доходность десятилетних облигаций Японии выросла до 2,91 %, к верхнему краю истории, а иена осела до 156,11 за доллар: рост внутренних доходностей лишает японский капитал стимула держать длинные американские бумаги и толкает его к продаже дальнего конца кривой США.
Банк Японии 31 июля сохранил ставку около 1,0 %, но голосование прошло восемь против одного — член совета Таката настаивал на повышении до 1,25 %. Параллельно иностранные официальные остатки в обратном репо ФРС выросли за четыре недели на 39,5 млрд, до 357,2 млрд: зарубежные центральные банки предпочитают держать долларовую ликвидность прямо в ФРС, минуя рынок бумаг.
>> Доходность в Японии и курс иены двигаются вместе, и обе тянут японские деньги домой.
Рынок уже закладывает дальнейшее ужесточение в доходности, не дожидаясь решения совета Банка Японии.
Доходность в Японии и курс иены растут вместе третий год
Слева — доходность десятилетних облигаций Японии, %; справа — иен за доллар; по горизонтали — время.
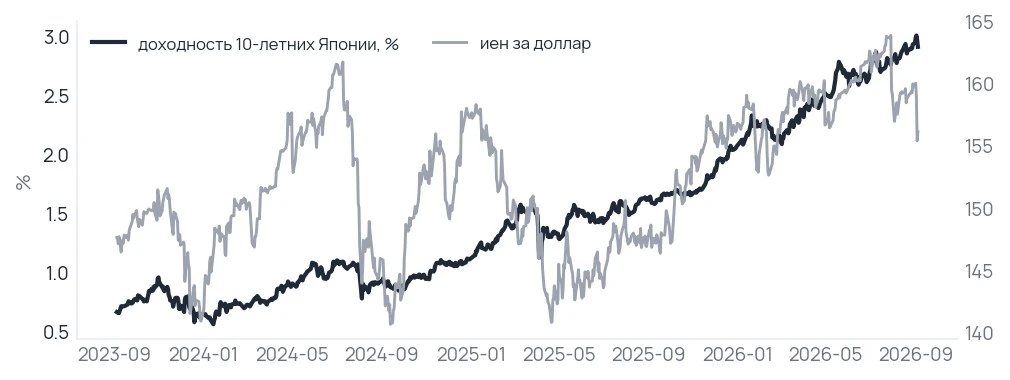
Источник: Минфин Японии, дневные доходности; курс иены — FRED.
Ложную тревогу от настоящей отличает возврат за пять дней
Изолированный скачок ставки овернайт сам по себе не повод действовать немедленно. Рыночный шум отличается от системного напряжения совпадением трёх признаков: выброс ставки приходится на налоговую дату или конец квартала, полностью гасится за пять торговых дней без обращений к постоянному репо ФРС, а общий запас денег за следующий месяц не снижается.
Последний такой эпизод — 2 октября 2024 года: превышение снялось за один день, к постоянному репо не обращались, запас резервов за месяц прибавил 0,11 пункта экономики, а просадка индекса от квартального максимума ограничилась 3,7 %.
Критерий трёх дней подряд с превышением ставки за период с 2008 года выделяет ровно пять значимых эпизодов.
| Дата первого признака | Глубина хода индекса за квартал, % | Когда акции упали на 5 % от уровня признака | Запас времени, недель |
|---|---|---|---|
| 11.10.2008 | -25,2 | 15.10.2008 | 0,6 |
| 22.03.2019 | -6,8 | не упали | — |
| 18.03.2020 | -7,1 | 23.03.2020 | 0,7 |
| 02.10.2024 | -3,7 | не упали | — |
| 15.09.2025 | -5,1 | не упали | — |
Источник: расчёт по ставке овернайт, эффективной ставке федеральных фондов и ставке по резервам; индекс S&P 500 — дневные закрытия Cboe.
В трёх из пяти случаев акции не снизились глубже 5 % от уровней дня, когда сработал признак. Два оставшихся эпизода — октябрь 2008-го и март 2020-го — оставили инвесторам ничтожный запас времени на реакцию: медиана и минимум составили 0,6 недели, и в обоих случаях индексы уже падали до того, как денежный рынок подал формальный сигнал.
Вывод прозрачен: у метрики нет прогностической ценности для заблаговременного выхода из акций — сигнал подтверждает фактический дефицит ликвидности и служит основанием для перевода капитала в короткие защитные инструменты, а не опережающим индикатором, который обгоняет рынок.
Страховочная сетка
Архитектура ликвидности с 2019 года изменилась: у ФРС теперь два инструмента, которых не было в ту пору. Банки получили ежедневный доступ к постоянному репо под залог госбумаг, а ФРС проводит прямые покупки резервов.
Обращение к постоянному репо держится около нуля: максимум за четыре недели — 0,1 млрд долларов, а за весь квартал не было ни одного дня с заметным спросом на этот механизм. Нулевой спрос на постоянное репо — главное подтверждение того, что системного голода нет: при настоящем дефиците фондирования банки выбирают лимиты этого окна немедленно.
Ни разу с 2021 года обращение к этому окну не поднималось выше нескольких миллиардов — оно стоит наготове для случая, которого пока не было.
Обращение к постоянному репо почти не выходит за пределы шума
Суммы обращения к постоянному репо ФРС, млрд долларов; по горизонтали — время.
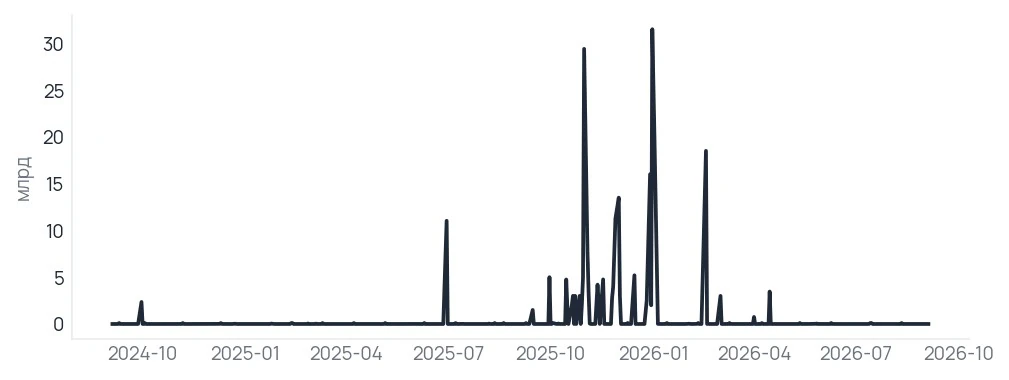
Порог терпимости, при котором ФРС вмешивается в рынок, за это время заметно сдвинулся.
| Дата | Действие | Превышение ставки овернайт, б.п. | Остатки к ВВП, % | Репо-операции ФРС за две недели, млрд долларов |
|---|---|---|---|---|
| 17.09.2019 | первые операции репо за десять лет | 20,0 | 6,71 | 40,9 |
| 11.10.2019 | покупки векселей по 60 млрд в месяц | 2,0 | 6,87 | 58,4 |
| 01.12.2025 | конец сокращения баланса | 22,0 | 9,22 | 13,5 |
| 10.12.2025 | начало покупок резервов | 0,0 | 9,10 | 13,5 |
Источник: документы ФРС и ФРБ Нью-Йорка о решениях; значения показателей — ряды ФРС и ФРБ Нью-Йорка на даты решений.
В 2019 году ФРС допускала падение остатков до 6,71 % экономики и скачок ставки овернайт на 20,0 базисных пунктов выше ставки по резервам, реагируя лишь в момент рыночного срыва, — механизм поддержки запустил покупки векселей на 60 млрд в месяц и репо-операции на 58,4 млрд.
К декабрю 2025 года реакция стала превентивной: вмешательство началось при остатках 9,22 % экономики и превышении ставки на 22,0 базисных пункта, а затем при остатках 9,10 % и нулевом спреде ФРС уже запустила покупки резервов, не дожидаясь проверки системы на прочность. Текущие 8,91 % гораздо ближе к тем значениям, при которых ФРС заливала рынок ликвидностью, чем к уровням её прежнего бездействия.
Довод против досрочного снижения защиты держится на темпе, а не на самом уровне: календарный расчёт до критического порога остатки не доводит, но фактическое падение запаса на 0,30 пункта экономики за последние четыре недели задаёт более крутую траекторию. Линейная экстраполяция этого темпа выводит систему к порогу 8,50 % уже к 14 октября — внутри восьминедельного окна риска.
Разница двух сценариев держится на допущении, что Минфин не превысит заявленные цели заимствований, а ФРС возобновит покупки резервов после 14 сентября; превышение планов Минфина или продление паузы ФРС сделает быстрый сценарий базовым. Цена ошибки здесь высока: прошлые эпизоды показывают, что у сигнала нет запаса времени, и реагировать приходится в день, когда он появился.
Деньги и короткие бумаги против длинных
Текущая оценка не рекомендация, а описание позиционирования. Долю в наличных и коротких казначейских бумагах разумно сохранять: банковский запас денег ниже нормы и тает четвёртую неделю подряд, а рынок щедро платит за ожидание — трёхмесячные векселя дают 3,77 % годовых, фонды коротких казначейских бумаг — 3,51 %.
Такую позицию обычно держат через широкие фонды формата SGOV или BIL; их доходность отстаёт от прямых векселей на размер комиссии управляющих и состав бумаг внутри портфеля.
Докупать длинный конец кривой рано: доходности в 4,78 % по десятилетним и 5,24 % по тридцатилетним держат исторические максимумы, а плата за дюрацию идёт вместе с двумя системными рисками — балансы первичных дилеров переполнены бумагами до предела, а растущая японская доходность тянет капитал обратно в иену. Стандартные прокси здесь — IEF для среднего участка кривой и TLT для тридцатилетних выпусков; оба состоят из корзины облигаций, а не одного выпуска, и это влияет на их поведение.
Позиция в золоте остаётся страховкой от дисфункции денежного рынка и держится в прежней доле: наращивать её нет причины, пока обращение к постоянному репо отсутствует, обратное репо пусто, а превышение ставки овернайт равно нулю. Типичные инструменты — GLD и IAU.
Долю рынка акций менять преждевременно: этот вывод целиком держится на состоянии денежной ликвидности.
Доходность ожидания
| Инструмент | Сейчас, % годовых |
|---|---|
| Трёхмесячный вексель | 3,77 |
| Ставка по резервам | 3,65 |
| Ставка овернайт под залог госбумаг | 3,65 |
| Фонды коротких казначейских бумаг | 3,51 |
Источник: FRED (вексель и ставка по резервам) и ФРБ Нью-Йорка (ставка овернайт) на 4 сентября; доходность фондов — Crane Data, индекс ста крупнейших фондов за неделю к 4 сентября.
Структура ставок подчинена жёсткой логике. Доходность векселя обгоняет ставку по резервам на 0,12 пункта, а ставка овернайт стоит строго на уровне ставки по резервам: избыток ликвидности придавливает её к уровню ФРС или ниже, а дефицит резервов неизбежно толкает её вверх.
Владельцы фондов коротких бумаг почувствуют этот сдвиг первыми — доходность их портфеля идёт вслед за стоимостью денег овернайт, и векселя уже отреагировали ростом на 0,05 пункта за последние четыре недели.
Все три ставки шли почти вровень весной и летом 2025 года — нынешний разрыв выделился только к осени.
Вексель уже платит больше, чем ставка по резервам
Доходность, % годовых; по горизонтали — время; чёрная линия — вексель, оранжевая — ставка по резервам, зелёная — ставка овернайт.
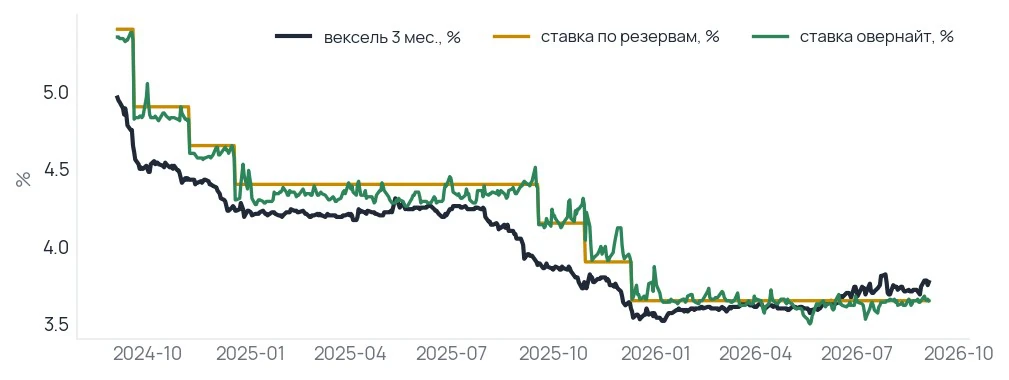
По какому признаку возвращаться к риску
| Признак | Порог | Где смотреть | Что сделаем |
|---|---|---|---|
| Ставка овернайт ниже ставки по резервам десять дней подряд (сейчас 1 день) | 10 дней | страница ставок ФРБ Нью-Йорка | возвращаемся к прежней доле риска |
| Остатки к ВВП выше 8,50 % и растут четыре недели подряд (сейчас 8,91 %, роста нет) | 8,50 % и 4 недели | отчёт ФРС H.4.1 | возвращаемся из коротких бумаг |
| Спрос на тридцатилетних выше 2,30 два размещения подряд (сейчас 2,82 и 2,39) | 2,30 дважды | результаты размещений TreasuryDirect | длинные бумаги снова можно |
| Обращение к постоянному репо нулевое две недели подряд (сейчас ноль) | ноль две недели | ФРБ Нью-Йорка, операции постоянного репо | тревога снята |
| ФРС объявила повышение темпа покупок резервов (сейчас ноль в месяц) | заявление | заявления ФРБ Нью-Йорка | возвращаемся: сетка поднята |
Источник: ФРБ Нью-Йорка, ФРС, TreasuryDirect.
Опережающий сигнал к снятию защиты придёт от самой ФРС. ФРБ Нью-Йорка публикует следующий месячный план операций около 14 сентября — накануне налоговой даты и заседания ФРС.
Возвращение покупок резервов в план станет прямым доказательством того, что ФРС считает нынешний запас ликвидности слишком тонким; а если ФРБ Нью-Йорка снова объявит нулевой план при запасе в 8,91 % экономики, рынок получит подтверждение, что порог терпимости ФРС опустился ниже уровней декабря 2025 года.
Три числа утренней проверки
| Величина | Где смотреть | Порог | Что делать |
|---|---|---|---|
| Ставка овернайт против ставки по резервам (сейчас 0,0 базисного пункта) | ФРБ Нью-Йорка, страница ставок (SOFR и IORB) | выше нуля три дня подряд | снижаем риск |
| Остаток обратного репо (сейчас 0,5 млрд долларов) | ФРБ Нью-Йорка, страница обратного репо | выше 50 млрд | держим: денег в системе с избытком |
| Обращение к постоянному репо ФРС (сейчас 0,0 млрд долларов) | ФРБ Нью-Йорка, результаты операций постоянного репо | выше 0,5 млрд два дня подряд | тревога настоящая, а не квартальная |
Источник: ФРБ Нью-Йорка.
Одиночный выброс ставки не меняет позиционирования: конец месяца и налоговые даты естественным образом задирают ставку овернайт — 31 августа рынок уже видел скачок на 3,0 базисного пункта, — а жёсткое правило требует трёх дней подряд с превышением порога. Фокус утренних проверок смещается на календарные узлы напряжения — 15 и 30 сентября.
Банки заняли у системы жилищного кредита на 134 млрд больше
Главный структурный сдвиг произошёл в стороне от ставки овернайт и прямого запаса денег — в банковском канале фондирования, который резко отклонился от своей нормы. Именно этот сегмент в марте 2023 года просигнализировал об истощении банковской ликвидности за неделю до реакции ФРС.
Авансы федеральных банков жилищного кредита на 30 июня достигли 810,7 млрд долларов против 676,7 млрд на конец 2025 года: за шесть месяцев банки заняли у этой системы дополнительные 134 млрд. Механизм замещения работает по цепочке — банк, теряющий депозиты в пользу фондов денежного рынка при одновременном сокращении резервов, компенсирует отток заимствованием под залог ипотечных активов у федеральных банков жилищного кредита, а это обходится дешевле дисконтного окна ФРС и проходит незаметно для рынка.
В отличие от дисконтного окна, обращение к которому сигнализирует о проблемах конкретного банка, авансы жилищной системы не несут репутационных издержек. Их ускоренный рост доказывает, что значительная часть банковской системы уже перешла к замещению утерянной ликвидности заёмными деньгами, не дожидаясь рыночных триггеров.
Дисконтное окно ФРС подтверждает ту же тенденцию слабее: заимствования держатся на уровне 5,3 млрд долларов четвёртый месяц подряд почти без изменений — сумма небольшая в абсолютном выражении, но выше стандартов спокойного рынка.
>> Заимствования в дисконтном окне стоят выше обычного четвёртый месяц — не срыв, но и не спокойная линия.
В марте 2023, во время краха SVB, тот же показатель поднимался выше 150 млрд долларов — на этом графике уже другая эпоха.
Заимствования в дисконтном окне держатся выше нормы четвёртый месяц
Заимствования банков в дисконтном окне ФРС, млрд долларов; по горизонтали — время.
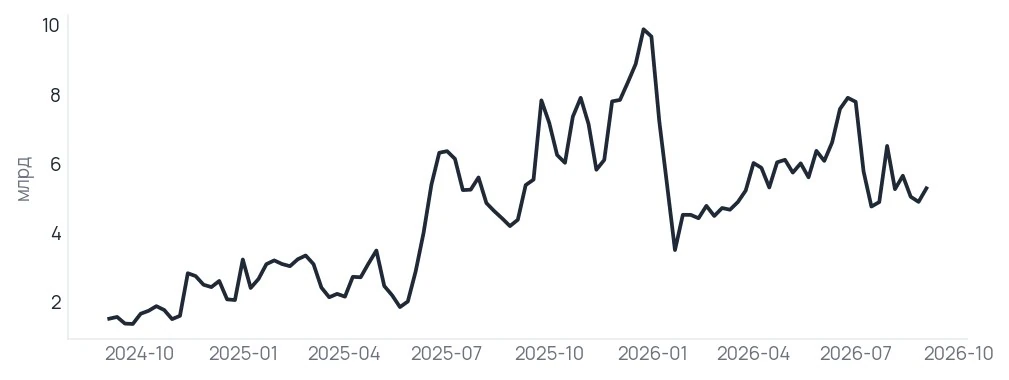
Источник: ФРС, отчёт H.4.1, строка заимствований в дисконтном окне; авансы федеральных банков жилищного кредита — сводный отчёт системы FHLBanks Office of Finance за второй квартал.
Вывод о преждевременности снижения защиты это не меняет: статистика авансов публикуется ежеквартально с лагом около двух месяцев и не годится для решений в реальном времени.
Но эта скрытая динамика переводит плечо посредников в тревожную зону: нулевое обращение к постоянному репо больше не гарантирует здоровья системы, если банк с доступом к авансам просто не идёт в репо ФРС. Пустое дисконтное окно говорит лишь о том, что нынешнее напряжение ликвидности банки закрывают более дешёвыми путями, а не о том, что проблемы не существует.
Рано — но проверка приходит 15 сентября
Метрики денежного рынка сокращаются. Запас резервов опустился до 2894,5 млрд долларов и 8,91 % экономики; план операций ФРС держит ноль покупок резервов на ближайший месяц, а стоимость изъятия ликвидности для системы за четыре недели выросла втрое.
Ни одно из четырёх условий смены позиции не сработало: обращения к постоянному репо нулевые, обратное репо пусто, а расчётная траектория остатков не пробивает порог 8,50 % на горизонте следующих восьми недель. Позиционирование остаётся прежним — доля в деньгах и коротких казначейских бумагах сохраняется, к покупкам дальних бумаг мы не переходим, золото держим в прежнем объёме.
Позиция развернётся при одном из четырёх сигналов: ставка овернайт держится выше ставки по резервам три дня подряд, отношение остатков к экономике проваливается ниже 8,50 %, спрос на аукционе тридцатилетних облигаций падает ниже коэффициента 2,30, или обратное репо вырастает выше 50 млрд долларов.
Узловая точка проверки — 15 сентября: в этот день сходятся налоговая дата, расчёты по купонным бумагам на 247 млрд долларов и размещение тридцатилетних облигаций. Следующая оценка состояния системы выйдет через неделю.