Потоки в фонды · образец выпуска
Рынок остался без корпоративного спроса.
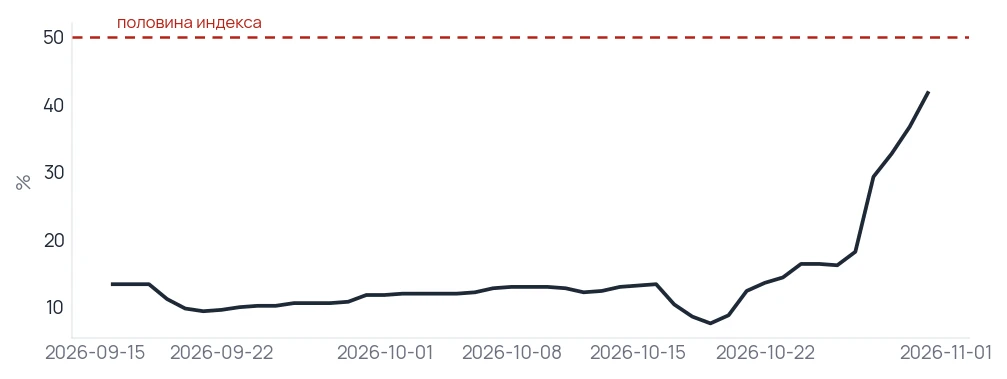
Доля компаний индекса S&P 500 с открытым окном выкупа упала до 13,4 % на неделе, когда ФРС впервые с 2023 года подняла ставку.
Это старый выпуск, и данные в нём устарели. Числа, статусы и выводы верны на дату выпуска — 16 сентября 2026 года. С тех пор они изменились. Свежий разбор выходит по подписке.
Главный покупатель взял паузу
Крупнейший покупатель американских акций прекратил покупки. Доля компаний индекса S&P 500, которым открыт выкуп собственных акций, опустилась до 13,4 %, или 19,7 % веса индекса S&P 500. Неделей ранее окно выкупа было открыто у 95,6 % компаний. Через неделю доля снизится до 10,0 %, через две будет 11,8 %. В полную силу корпоративный спрос вернётся только к концу октября, когда компании отчитаются за квартал. Окно закрылось на той же неделе, когда ФРС повысила ставку на четверть процента, до 3,75–4,00 %. Ставку подняли впервые с 2023 года, единогласно и с обещанием «более своевременного возвращения» инфляции к цели в два процента.
Индекс S&P 500 закрылся 16 сентября на 7 551,81: за неделю он потерял 1,11 %, но остаётся на 5,25 % выше 200-дневной скользящей средней. Восходящая тенденция сохраняется, однако опора, державшая рынок всё лето, на ближайший месяц выключена. Замены ей пока не видно.
Частные инвесторы эту нехватку не закрывают. За неделю по 2 сентября из фондов акций США ушло 5,46 млрд долларов. Отток идёт третью неделю подряд, хотя он втрое меньше, чем неделей раньше, когда из фондов вывели 16,10 млрд. Внутри этой суммы продолжается обмен, который идёт весь год: из паевых фондов вывели 23,66 млрд, в биржевые вложили 18,20 млрд. В облигационные фонды пришло 12,68 млрд долларов. Активы фондов коротких казначейских бумаг за неделю по 9 сентября сократились на 6,10 млрд, до 7,97 трлн: частные инвесторы добавили в них 0,89 млрд, институциональные забрали 6,99 млрд.
До конца октября рынок остаётся без главного источника спроса. Движение цен в ближайший месяц покажет, есть ли у рынка вторая опора.
Деньги недели
| Куда идут деньги | Сейчас | Неделю назад | Место в истории |
|---|---|---|---|
| Фонды акций США, млрд | −5,46 | −16,10 | третья неделя оттока подряд |
| в том числе паевые, млрд | −23,66 | −30,59 | отток без перерыва |
| в том числе биржевые, млрд | +18,20 | приток без перерыва | |
| Мировые фонды акций, млрд | −0,33 | +2,20 | развернулись к оттоку |
| Облигационные фонды, млрд | +12,68 | +13,46 | приток держится |
| Фонды коротких казначейских бумаг, частные, млрд | +0,89 | приток второй неделей | |
| Фонды коротких казначейских бумаг, институциональные, млрд | −6,99 | отток впервые за две недели | |
| Компании индекса S&P 500 в открытом окне выкупа, % | 13,4 | 95,6 | окно закрылось |
| Новые программы выкупа за неделю, млрд | 8,06 | 2,09 | вчетверо больше прошлой недели |
| Размещения акций за неделю, млрд | 3,25 | 0,04 | рынок размещений ожил |
| Руководители компаний, продажи к покупкам | 7,8 | 4,2 | продают вдвое активнее |
| Фонды с плечом по S&P 500, млрд | −79,2 | −64,4 | короткая позиция почти рекордная |
Цена стоит выше годовой средней, хотя из фондов акций третью неделю уходят деньги: рынок опирается на выкуп, а не на приток.
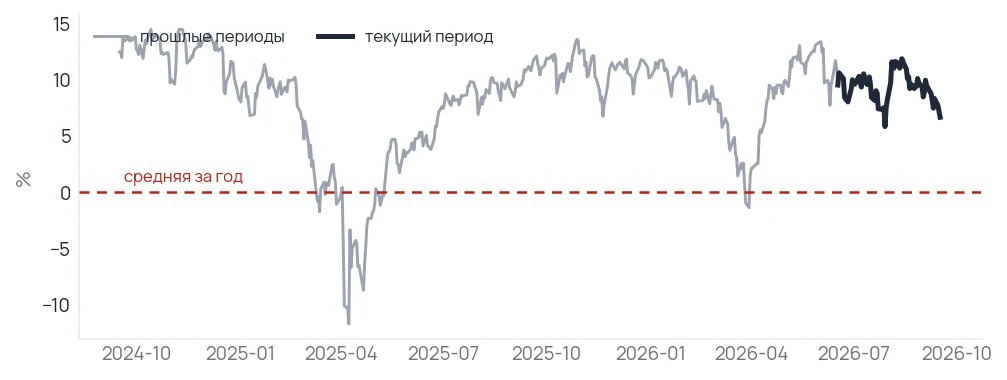
Продавцов больше, чем покупателей
За неделю по 16 сентября расстановка сил изменилась сильнее цен. Компании объявили семь новых программ выкупа на 8,06 млрд долларов, вчетверо больше, чем неделей раньше. Крупнейшую, на 5,0 млрд и без срока, объявил застройщик D.R. Horton; за ним идут Tyler Technologies с 1,5 млрд, News Corp с 1,0 млрд и Curtiss-Wright с 0,51 млрд. Одобренная программа говорит о намерении совета директоров, а не о деньгах на рынке. Покупать компании начнут, когда в конце октября выйдут из закрытого периода.
Руководители компаний в основном продавали: за неделю они продали собственных акций на 2 545,2 млн долларов, а купили на 326,2 млн. На доллар покупок пришлось 7,8 доллара продаж, неделей раньше — 4,2. Сделок на продажу было 1 625, на покупку — 364. Крупнейшие продажи пришлись на акции Ingram Micro — 356,8 млн, Chime Financial — 281,9 млн, LifeStance Health — 226,3 млн, Seagate — 217,4 млн и Dell — 174,6 млн. Крупная покупка была одна: руководители Republic Services купили акций на 129,3 млн.
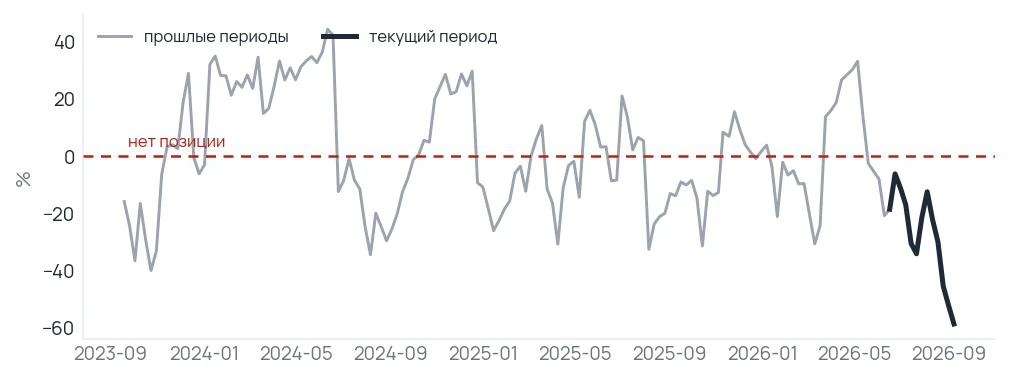
Фонды с плечом — хедж-фонды и частные торговые компании, отчитывающиеся по фьючерсам, — нарастили короткую позицию по индексу S&P 500. К 8 сентября она достигла 209 829 контрактов, или 79,2 млрд долларов; за неделю эти фонды добавили 41 102 контракта. По индексу Russell 2000 картина острее: короткая позиция в 110 147 контрактов близка к историческому максимуму.
Управляющие активами занимают противоположную сторону. Их длинная позиция по индексу S&P 500 — 20 817 контрактов на 7,9 млрд долларов — за неделю почти не изменилась. По индексу Nasdaq-100 они держат 76 559 контрактов на 44,3 млрд, и за неделю позиция выросла. Две группы институциональных участников тянут в разные стороны, и рынок стоит ровно посередине.
Размещения вернулись после пустой недели: компании продали бумаг на 3,25 млрд долларов, неделей раньше — всего на 0,04 млрд. Axon Enterprise выпустила конвертируемые облигации на 1,0 млрд, Sysco продала акций на 1,0 млрд, чтобы оплатить покупку Jetro Restaurant Depot. Tenable разместила конвертируемых бумаг на 0,73 млрд, Tyra Biosciences привлекла 0,40 млрд, а американский банк ASB Hawaii провёл первичное размещение на 0,13 млрд.
Кто покупал и кто продавал
| Участник | Что делал | Сколько в деньгах |
|---|---|---|
| Частные инвесторы через фонды | забирали деньги из фондов акций США третью неделю | −5,46 млрд за неделю к 2 сентября |
| Компании | объявили семь новых программ выкупа, но покупать почти не могут | 8,06 млрд разрешений; 13,4 % индекса S&P 500 в открытом окне |
| Руководители компаний | продавали в 7,8 раза больше, чем покупали | 2 545,2 млн продаж против 326,2 млн покупок |
| Фонды с плечом | углубили короткую позицию по S&P 500 | −79,2 млрд, плюс 41 102 контракта за неделю |
| Управляющие активами | держали длинную позицию почти без изменений | +7,9 млрд по S&P 500, +44,3 млрд по Nasdaq-100 |
| Компании-эмитенты | продавали рынку новые бумаги | 3,25 млрд размещений за неделю |
Стороны не уравновешены. Руководители компаний за одну неделю продали акций на 2,5 млрд долларов — сумму, сопоставимую с половиной оттока из фондов акций и большую, чем компании физически успеют выкупить до начала закрытого периода. Переток из паевых фондов в биржевые идёт не первый месяц: инвесторы меняют форму вложения на более дешёвую и ликвидную, а новых денег он не приносит. Настоящий денежный спрос на этой неделе дали только покупатели широких биржевых фондов.
Спрос держится на биржевых фондах
Спрос на американские акции держится на трёх опорах, и две из них временно ослабли. Биржевые фонды акций собрали за неделю по 2 сентября 18,20 млрд долларов и остаются единственной твёрдой опорой. Корпоративный выкуп до конца октября почти остановлен: право покупать свои акции есть у 13,4 % компаний индекса S&P 500, и в ближайшие две недели доля не превысит 11,8 %. Длинная позиция управляющих активами сохраняется, но за неделю не выросла, поэтому нового спроса она не даёт.
Предложение весомее. Руководители компаний продали акций на 2 545,2 млн долларов, эмитенты разместили новых бумаг на 3,25 млрд, фонды с плечом нарастили короткую позицию по индексу S&P 500 до 79,2 млрд долларов. Цена защиты подтверждает, что осторожность растёт: индекс VIX поднялся за неделю с 15,7 до 17,2. В опционах на индекс S&P 500 защита на месяц вперёд дороже защиты на ближайшую экспирацию на 8,35 пункта — за страховку инвесторы готовы платить.
Довод против нашей осторожности лежит на поверхности. Закрытое окно выкупа — вопрос календаря, а не денег: компании не отменяют покупки, а переносят их. Только за прошедшую неделю советы директоров одобрили программы на 8,06 млрд долларов, и эти деньги придут на рынок в конце октября и в ноябре. Закрытые периоды наступают четыре раза в год, и чаще всего рынок проходил их без больших потерь. Наша оценка держится на совпадении: закрытие окна пришлось на первое за три года повышение ставки, третью неделю оттока из фондов акций и почти рекордную короткую позицию фондов с плечом. По отдельности эти события направления не задают, но вместе оставляют рынок на месяц без привычного амортизатора.
Деньги сдвигаются к защите
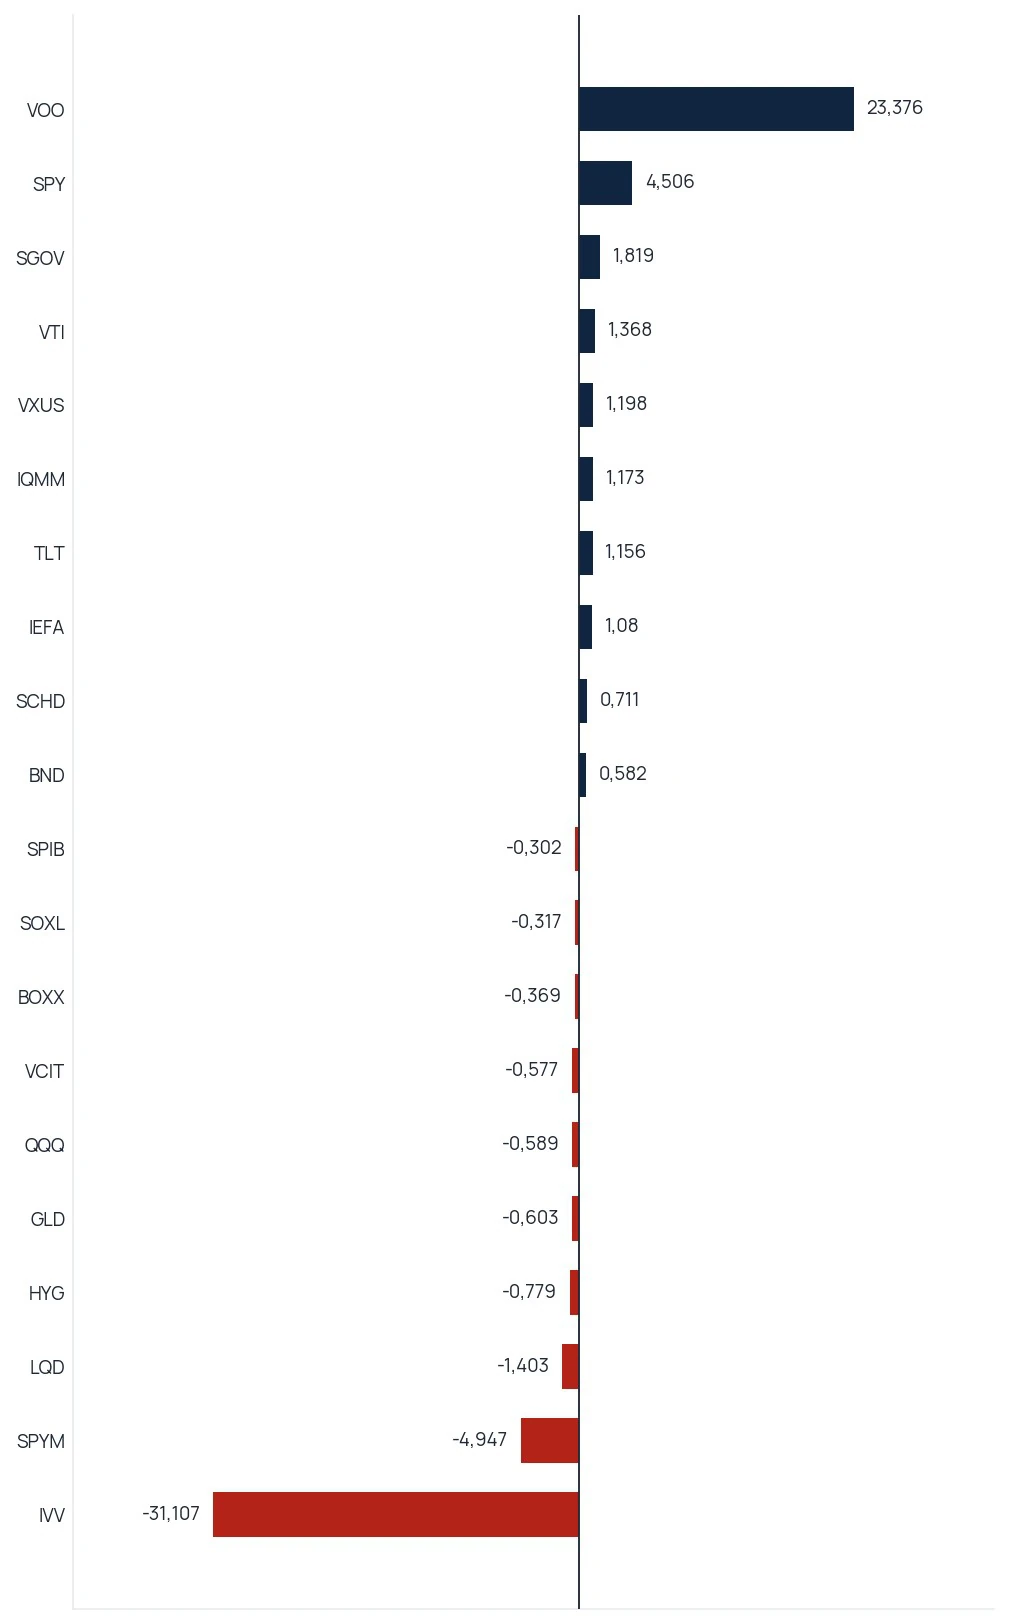
За неделю по 11 сентября между фондами прошло самое крупное за последнее время перемещение денег, и отношения к рынку оно не меняет. Из iShares Core S&P 500 вывели 31,11 млрд долларов, в Vanguard S&P 500 пришло 23,38 млрд. Оба фонда следуют за индексом S&P 500, так что это технический перевод крупного мандата. Вторую строчку по притоку занял SPDR S&P 500 с 4,51 млрд долларов.
Остальная десятка притоков говорит об осторожности. Фонд коротких казначейских бумаг SGOV собрал 1,82 млрд долларов, фонд длинных казначейских облигаций TLT — 1,16 млрд, фонд коротких бумаг IQMM — 1,17 млрд. Международные фонды VXUS и IEFA собрали 1,20 и 1,08 млрд, дивидендный SCHD — 0,71 млрд. Из кредитного риска одновременно уходили: LQD потерял 1,40 млрд, HYG — 0,78 млрд, корпоративные VCIT и SPIB — 0,88 млрд на двоих. Из золота вывели 0,60 млрд, из Nasdaq-100 — 0,59 млрд, из плечевого фонда на полупроводники SOXL — 0,32 млрд долларов.
Фонды недели
| Приток | Млрд | Отток | Млрд |
|---|---|---|---|
| VOO, S&P 500 | +23,38 | IVV, S&P 500 | −31,11 |
| SPY, S&P 500 | +4,51 | SPYM, S&P 500 | −4,95 |
| SGOV, короткие казначейские | +1,82 | LQD, корпоративные надёжные | −1,40 |
| VTI, весь рынок США | +1,37 | HYG, корпоративные высокодоходные | −0,78 |
| VXUS, мир без США | +1,20 | GLD, золото | −0,60 |
| IQMM, денежный рынок | +1,17 | QQQ, Nasdaq-100 | −0,59 |
| TLT, длинные казначейские | +1,16 | VCIT, корпоративные средней срочности | −0,58 |
| IEFA, развитые рынки | +1,08 | BOXX, эквивалент коротких бумаг | −0,37 |
| SCHD, дивидендные акции США | +0,71 | SOXL, полупроводники с плечом | −0,32 |
| BND, облигации США | +0,58 | SPIB, корпоративные средней срочности | −0,30 |
Деньги сдвигаются к широкому рынку и казначейским бумагам и уходят из кредита и узких ставок на рост. Это переход к защите внутри портфеля, а не полная распродажа акций.
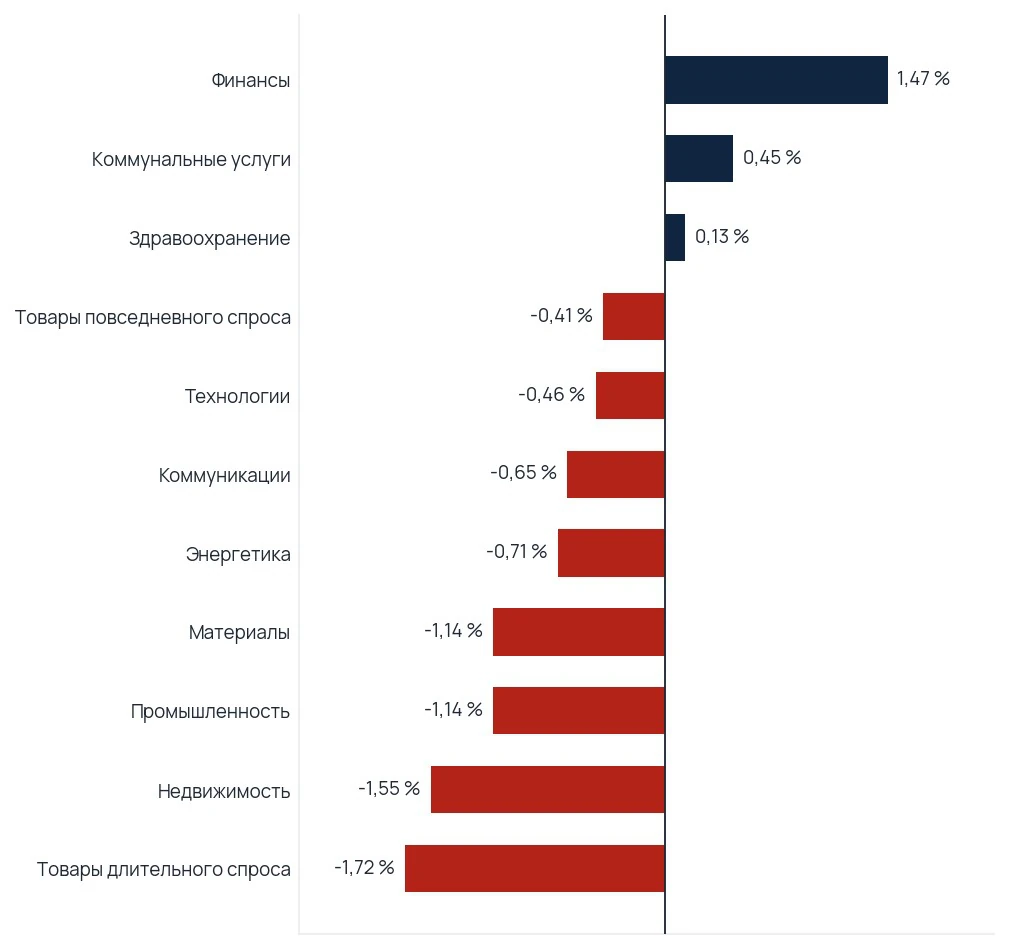
Секторные потоки ту же картину усиливают. По книге фондов на 15 сентября новые деньги пришли только в три сектора из одиннадцати: в финансы 810,0 млн долларов, в коммунальные услуги 97,1 млн, в здравоохранение 58,7 млн. Из технологий ушло 551,2 млн, из товаров длительного спроса — 360,3 млн, из промышленности — 346,1 млн. Сальдо одиннадцати секторных фондов — минус 1 018,6 млн долларов.
У двух секторов цена и деньги разошлись. Финансы подешевели за неделю на 1,98 %, но собрали новыми деньгами 1,47 % активов: просадку покупают. Коммунальные услуги снизились на 3,77 %, а приток сохранили. В энергетике наоборот: за квартал сектор обогнал рынок на 15,66 %, но за неделю потерял 0,71 % активов — инвесторы фиксируют прибыль. Полная картина по секторам — в отчёте «Здоровье рынка».
Картина по секторам
| Сектор | Цена за неделю, % | Сильнее рынка за месяц, % | Сильнее рынка за квартал, % | Поток недели, % активов |
|---|---|---|---|---|
| Коммуникации | +1,96 | +4,46 | +0,61 | −0,65 |
| Здравоохранение | +0,71 | +2,93 | +9,70 | +0,13 |
| Товары повседневного спроса | +0,34 | +0,90 | −2,64 | −0,41 |
| Недвижимость | −1,38 | −2,01 | −5,08 | −1,55 |
| Промышленность | −1,79 | −6,96 | −6,19 | −1,14 |
| Энергетика | −1,96 | +4,81 | +15,66 | −0,71 |
| Финансы | −1,98 | −0,37 | +2,91 | +1,47 |
| Материалы | −2,00 | −1,10 | −4,48 | −1,14 |
| Товары длительного спроса | −2,03 | −3,13 | −6,99 | −1,72 |
| Технологии | −2,10 | −0,86 | −1,35 | −0,46 |
| Коммунальные услуги | −3,77 | −3,98 | −8,30 | +0,45 |
Деньги ушли из девяти секторов из одиннадцати, а в финансы и коммунальные услуги шли вопреки падению цены: так покупают просадку.
В фондах разного стиля и размера за неделю по 11 сентября деньги тоже шли к широкому рынку. Из фондов малой капитализации ушло 0,23 млрд долларов, из плечевых фондов на полупроводники — 0,32 млрд, а плечевой фонд на Nasdaq-100 собрал 0,16 млрд. Равновзвешенный набор тех же пятисот компаний за неделю дал тот же результат, что индекс S&P 500, а за квартал отстал от него на 0,44 %. Концентрация рынка в крупнейших компаниях за квартал почти не изменилась.
Из мировых фондов акций впервые за несколько недель ушли деньги — 0,33 млрд долларов, неделей раньше в них пришло 2,20 млрд. Среди биржевых фондов за неделю по 9 сентября картина обратная: международные собрали 4,17 млрд, а из фондов американских акций вывели 6,81 млрд. В облигациях деньги уходят из кредитного риска в срочность: TLT и SGOV собрали почти 3 млрд на двоих, корпоративные фонды потеряли 3,06 млрд долларов.
Крупнейшее движение недели — перевод мандата между двумя фондами на индекс S&P 500, и взгляда на рынок в нём нет.
Покупать просадку почти некому
Свободных денег у частных инвесторов становится меньше. Активы фондов коротких казначейских бумаг держатся на 7,97 трлн долларов, но за неделю по 9 сентября сократились на 6,10 млрд: частные инвесторы добавили 0,89 млрд, институциональные забрали 6,99 млрд. Эти деньги равны 11,57 % капитализации американского рынка акций в 68,86 трлн долларов. Годом раньше отношение было выше: рынок рос быстрее, чем накопления в коротких государственных бумагах.
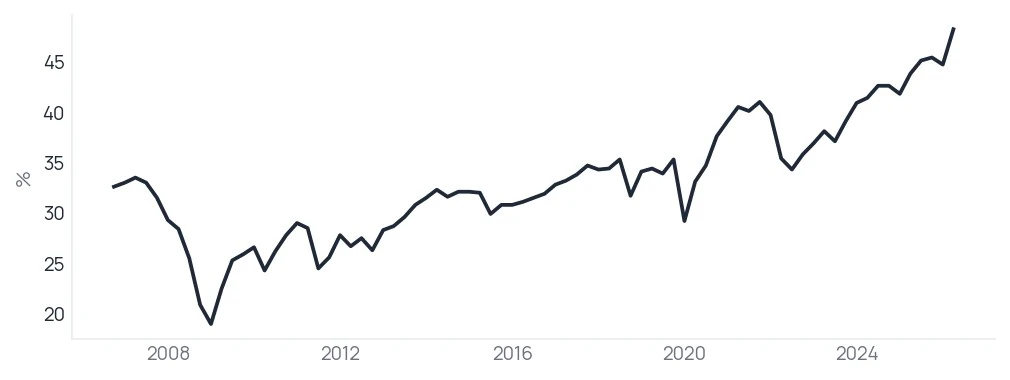
Частные инвесторы держат в акциях больше обычного. По опросу AAII о распределении активов на акции у них приходится 71,05 % портфеля против средней 61,5 %, на облигации — 14,64 % против 16 %, на наличные — 14,30 % против 22,5 %. Доля акций выше средней уже семьдесят пятый месяц подряд. Счета финансовых потоков ФРС показывают перекос сильнее: доля акций в финансовых активах домохозяйств поднялась до 48,2 % — рекорд ряда, который ведётся с 1990-х годов. Годом раньше она была 43,8 %.
Домохозяйства держат в акциях большую долю своих денег, чем когда-либо. Покупать просадку им придётся, продавая что-то другое.
Заёмные деньги частных инвесторов растут быстрее рынка. Маржинальный долг в августе достиг 1 453,8 млрд долларов: плюс 2,6 % за месяц и 37,2 % за год. Свободных денег на брокерских счетах — 425,1 млрд долларов. Долг — не запас покупателей, а его противоположность: эти деньги уже вложены в рынок и взяты взаймы.
Эйфории в настроениях частных инвесторов нет. По недельному опросу AAII к 9 сентября роста ждут 38,0 %, падения — 39,3 %, нейтральны 22,7 %. Небольшой перевес ожидающих падения скорее говорит против скорого снижения рынка. Но опрос передаёт слова, а распределение активов тех же инвесторов показывает обратное, и верить в таком споре следует деньгам.
Главное жёсткое ограничение для рынка — календарь выкупа. Выкупать свои акции сейчас могут 13,4 % компаний индекса S&P 500, через неделю — 10,0 %, через две — 11,8 %. Массово компании вернутся к покупкам в последнюю неделю октября, вместе с основной волной квартальных отчётов. До тех пор рынок лишён главного покупателя, который в прошлом году выкупил собственных акций больше чем на триллион долларов.
Окно выкупа откроется снова только к концу октября. До тех пор компаниям запрещено покупать собственные акции.
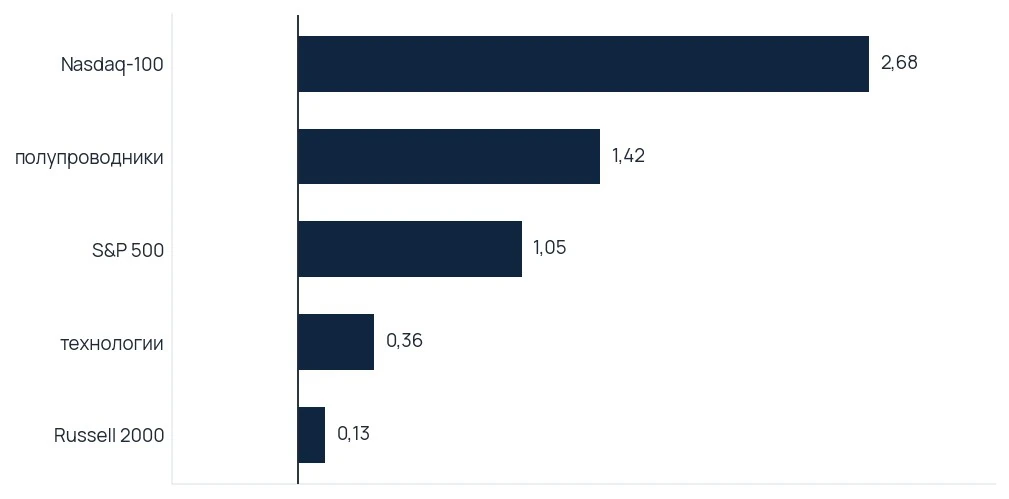
На просадке по-прежнему продают фонды, которые обязаны это делать по своим правилам. Восемнадцать плечевых и обратных биржевых фондов с активами 104,6 млрд долларов каждый день перекладывают позиции, чтобы удержать заявленное плечо. Когда рынок сдвигается на 1 %, они выставляют на рынок или забирают с него около 5,64 млрд долларов, при движении на 2 % — 11,28 млрд. Эти сделки проходят в конце торговой сессии, что бы ни думали о рынке сами инвесторы.
Плечевые фонды перекладываются в ту же сторону, куда идёт рынок, и их сделки усиливают движение, а не сдерживают его.
Пенсионные фонды выравнивают доли акций и облигаций в конце квартала, но на эту неделю это не приходится: до конца сентября две недели. Наша оценка по разнице доходности акций и облигаций за квартал даёт продажу акций примерно на 50 млрд долларов в последние дни сентября. Это оценка, а не факт, и точнее её посчитают торговые столы банков ближе к концу месяца.
Покупать просадку в ближайший месяц будет некому, кроме самих частных инвесторов, у которых доля акций и так на историческом максимуме. Снижения цен это не обещает, но любое падение пройдёт без привычного амортизатора.
Ликвидность растёт, защита дорожает
Денег в банковской системе стало больше, но Казначейство их забирает. Остатки банков на счетах ФРС за неделю по 9 сентября выросли на 96,8 млрд долларов, до 2 991,3 млрд, — это середина их обычного диапазона. Счёт Казначейства поднялся до 991,6 млрд долларов, почти до исторического максимума, и каждый доллар на нём изъят из финансовой системы. Обратное репо почти пусто: 5,4 млрд долларов. Полная картина условий финансирования — в отчёте «Системная ликвидность».
Соседние рынки риска тревоги не показывают. Премия за риск в высокодоходных облигациях выросла за неделю на 0,09 пункта, до 2,76 %, и остаётся узкой по историческим меркам. Премия надёжных корпоративных облигаций почти не изменилась и держится на 0,80 %. Тревоги, которая видна в позициях фондов с плечом, кредитный рынок не разделяет, и это довод против слишком осторожной оценки.
Соседние рынки
| Показатель риска | Сейчас | За неделю | Место в истории |
|---|---|---|---|
| Премия высокодоходных облигаций, % | 2,76 | +0,09 | заметно уже обычного |
| Премия надёжных корпоративных, % | 0,80 | −0,01 | уже обычного |
| Индекс доллара | 118,21 | +0,14 | около середины диапазона |
| Индекс VIX | 17,20 | +1,48 | около середины диапазона |
| Биткойн, долл. | 75 612 | −2 826 | высоко |
| Разница доходностей 10 и 2 лет, % | 0,33 | −0,08 | около середины диапазона |
Страховка от падения подорожала, но паники в ней нет. Индекс VIX поднялся за неделю на 1,48 пункта. Защита на месяц вперёд стоит дороже ближней, как и бывает на спокойном рынке. Отношение опционов на продажу к опционам на покупку по всему рынку — 0,98, по опционам на индекс S&P 500 и другие биржевые корзины — 1,02, по отдельным акциям — 0,69: участники страхуют от падения широкий рынок, а на отдельные компании продолжают ставить на рост. Полный разбор позиций участников — в отчёте «Позиционирование участников».
Короткая позиция держится на заёмных деньгах
Сильнее всех за неделю отошли от своей истории фонды с плечом. Их чистая короткая позиция по индексу S&P 500 достигла 209 829 контрактов — 58,8 % всего открытого интереса, или 79,2 млрд долларов. За неделю по 8 сентября они добавили 41 102 коротких контракта. По индексу Russell 2000 короткая позиция в 110 147 контрактов близка к крайним значениям за весь период наблюдений.
Важнее размера здесь устройство позиции. Фонды с плечом в отчёте CFTC — не только спекулянты, ставящие на направление. Значительную часть их короткой позиции во фьючерсах перекрывает длинная позиция в самих акциях: так устроена сделка на разнице цены фьючерса и корзины бумаг, которую ведут крупные фонды относительной стоимости. Чем больше денег в этой сделке, тем крупнее короткая позиция в отчёте и тем меньше в ней взгляда на направление рынка.
Прямого сигнала на падение здесь нет: прежние эпизоды, когда короткая позиция фондов с плечом доходила до такой глубины, кончались по-разному. Через месяц рынок рос примерно в половине случаев, а медианное изменение было около нуля. Через квартал медиана уходила в минус, а доля выигрышных исходов падала до трети. Выборка небольшая, и однозначного вывода о будущих ценах из неё не сделать.
По существу эти данные говорят о хрупкости. Сделка на разнице цены фьючерса и акций живёт на заёмные деньги, и её доходность прямо зависит от стоимости денег. В среду ФРС повысила ставку впервые за три года. Если деньги для этих фондов подорожают, они начнут сворачивать позиции: продавать акции и одновременно выкупать фьючерсы. Так развивались самые резкие однодневные падения прошлых лет. Это механизм, который сейчас стал чувствительнее, а не прогноз.
Короткая позиция такого размера — не ставка на падение, а мера того, сколько заёмных денег стоит в одной сделке.
Книга первичного брокера Goldman Sachs за неделю по 21 августа показывала нетто-плечо хедж-фондов 76,8 % — нижняя треть годового диапазона. Продажи длинных позиций превышали открытие новых коротких в отношении 1,8 к 1. Покупали только энергетику, продавали технологии.
Три развилки
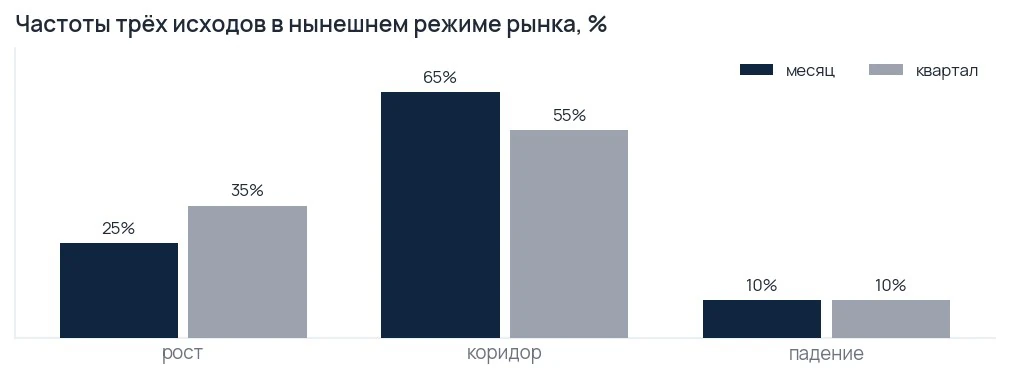
Мы оцениваем вероятность роста индекса S&P 500 больше чем на 3 % в ближайший месяц в 25 %, движения внутри коридора — в 65 %, падения больше чем на 3 % — в 10 %. На квартал при пороге 5 % в обе стороны вероятности — 35 %, 55 % и 10 %. Основание — частота таких исходов в истории, когда индекс S&P 500 стоял выше своей 200-дневной скользящей средней.
Развилка 1 · Выкуп не вернётся в прежнем объёме
Сломается расчёт на то, что в конце октября компании вернутся к выкупу. Повышение ставки удорожает обслуживание долга, а значительную часть выкупа компании оплачивают займами. При ставке 3,75–4,00 % советы директоров могут предпочесть держать деньги на балансе, а не брать дорогие кредиты. Признак читатель увидит сам в новых программах выкупа, объявленных в конце октября и в ноябре: они окажутся меньше прошлогодних, а компании не начнут покупать в первую неделю после отчётности. До конца октября рынок живёт без выкупа; в последнюю неделю октября выходит основная масса отчётов и первые объявления о выкупе; в первые две недели ноября станет ясно, вернулся ли корпоративный покупатель. Для портфеля это означает сдержанность в акциях до конца октября и пересмотр позиции после.
Развилка 2 · Сделка на разнице цены разворачивается
Сломается сделка, которая стоит за рекордной короткой позицией фондов с плечом. Дорогие заёмные деньги снижают доходность сделки на разнице цены фьючерса и корзины акций. Фонды начинают сворачивать позиции — продают акции и выкупают фьючерсы, и по рынку идёт волна продаж, не связанная ни с новостями компаний, ни с экономикой. Признак: индекс S&P 500 за день теряет больше двух процентов без видимой новостной причины, а фьючерс в тот же день дорожает относительно акций. Первые недели после решения ФРС покажут, как меняется стоимость финансирования: если ставки обеспеченного кредитования останутся на месте, позиции устоят, если вырастут — разворот займёт несколько торговых сессий. Для портфеля это довод держать часть денег в коротких казначейских бумагах и не наращивать долю акций до конца месяца.
Развилка 3 · Частные инвесторы продолжают покупать
Сломается наш осторожный сценарий. Несмотря на рекордную долю акций у домохозяйств, приток в широкие биржевые фонды может сам заменить корпоративный выкуп: 18,20 млрд долларов за неделю сопоставимы с недельным выкупом в периоды, когда компании покупают активно. Признак: недельные данные ICI две-три недели подряд показывают приток в фонды акций, а индекс S&P 500 держится выше годовой средней. Три недели притока подряд снимут опасения, что до конца октября рынку не хватит покупателей. Для портфеля это сигнал вернуться к обычному распределению активов без защитного сдвига.
Кредит не подтверждает тревогу
Главный довод против нашего вывода — кредитный рынок. Премия за риск в высокодоходных облигациях — 2,76 %, она узкая и за неделю почти не изменилась, а премия надёжных корпоративных бумаг не выросла вовсе. Обычно кредит замечает ухудшение раньше рынка акций, но сейчас тревоги в нём нет. Если бы закрытие окна выкупа и рост ставки несли прямую угрозу, первыми отреагировали бы облигации компаний с большим долгом — именно займами они финансируют выкуп.
Цену ошибки можно посчитать. В похожих эпизодах, когда короткая позиция фондов с плечом доходила до края диапазона, медианное изменение рынка через квартал было около минус двух процентов, а нижняя четверть исходов — около минус четырёх. Инвестор, который на время переложит часть портфеля из акций в короткие казначейские бумаги и ошибётся, потеряет разницу между ростом индекса S&P 500 и доходностью коротких государственных бумаг — в спокойный квартал это два-три процента. Это плата за страховку, и вносить её каждый квартал без веских причин не стоит.
Долю акций пока не увеличивать
Общая доля акций: до конца октября разумно её не увеличивать. Основание — 13,4 % компаний индекса S&P 500 с открытым окном выкупа и третья неделя оттока из фондов акций. Широкий рынок США обычно держат через фонды SPY и VOO, которые следуют за индексом S&P 500 и различаются в основном комиссией.
Равновзвешенный индекс S&P 500 против обычного: оснований переходить в равновзвешенный нет. За квартал равновзвешенный набор отстал от взвешенного по капитализации на 0,44 %, а за неделю показал тот же результат: концентрация рынка не меняется. Такую позицию держат через фонд RSP — пятьсот компаний в равных долях, и ведёт он себя заметно иначе, чем обычный индекс S&P 500.
Защитные секторы: здравоохранение остаётся единственным сектором, где цена, сила относительно рынка и поток денег направлены вверх. За неделю сектор прибавил 0,71 %, за квартал обогнал рынок на 9,70 %, и в него пришло 0,13 % активов. Это умеренный довод в его пользу; такую позицию держат через фонд XLV. Товары повседневного спроса (фонд XLP) за неделю выросли на 0,34 %, но деньги из них уходили.
Деньги: фонды коротких казначейских бумаг SGOV и BIL остаются разумным местом для той части капитала, которая ждёт. В SGOV за неделю пришло 1,82 млрд долларов — это спрос на защиту. Базисный риск у такого фонда мал: он вкладывает в бумаги со сроком до трёх месяцев, и колебания ставок на его цене почти не сказываются.
Кредит: премия за риск в высокодоходных бумагах остаётся узкой, а из фондов HYG и LQD деньги уходили всю неделю. Оснований наращивать кредитный риск сейчас нет. Плата за риск в кредите подробно разобрана в отчёте «Кредитный цикл».
Пять сигналов смены картины
За чем следить
| Что | Где посмотреть бесплатно | Что считать сдвигом | Что это значит для денег |
|---|---|---|---|
| Поток в фонды акций США за неделю | недельный отчёт ICI, выходит по средам | три недели притока подряд или отток больше 20 млрд за неделю | приток замещает выкуп; сильный отток означает, что покупателя нет вовсе |
| Индекс S&P 500 против равновзвешенного | цены фондов SPY и RSP | расхождение больше 1 % за неделю | рост концентрации на крупнейших именах делает индекс S&P 500 уязвимее |
| Доля компаний в открытом окне выкупа | календарь квартальных отчётов компаний | возвращение выше половины индекса S&P 500 | главный покупатель вернулся на рынок |
| Позиция фондов с плечом по S&P 500 | пятничный отчёт CFTC о позициях | сокращение короткой позиции больше чем на 30 тыс. контрактов за неделю | сворачивание сделки на разнице цены, возможна резкая продажа акций |
| Премия за риск в высокодоходных облигациях | ряд BAMLH0A0HYM2 на сайте FRED | рост выше 3,5 % | кредит подтверждает ухудшение, которое пока видно только в позициях |
Само по себе ни одно из этих чисел действий не требует.
Ближайшие пять сессий
| Когда | Что выходит | Через что действует | В какую сторону | Вынужденные потоки |
|---|---|---|---|---|
| 17 сентября | заявки на пособие по безработице, начало строительства, индекс ФРБ Филадельфии | первая проверка экономики после решения по ставке | без ясного направления | нет |
| 18 сентября | квартальная экспирация опционов и фьючерсов | закрытие крупных позиций и перестановка хеджей у дилеров | без ясного направления | перестановка хеджей у дилеров |
| 21 сентября | индекс национальной активности ФРБ Чикаго, размещение казначейских векселей | спрос на короткие бумаги против спроса на акции | сдвиг в облигации и короткие бумаги | нет |
| 22 сентября | недельная занятость ADP, индекс ФРБ Ричмонда, размещение двухлетних нот | цена коротких денег после повышения ставки | сдвиг в облигации и короткие бумаги | нет |
| 23 сентября | предварительные индексы деловой активности S&P Global | первая широкая оценка спроса в экономике после решения | без ясного направления | нет |
Рынок месяц без амортизатора
Главное событие недели — не движение цен, а то, что главный покупатель на время ушёл с рынка. Доля компаний индекса S&P 500, которым можно выкупать свои акции, сократилась с 95,6 до 13,4 % и вернётся к прежнему уровню только в конце октября. Это совпало с первым с 2023 года повышением ставки ФРС, третьей неделей оттока из фондов акций США и углублением короткой позиции фондов с плечом до 79,2 млрд долларов. Опорой спроса остаётся только приток в широкие биржевые фонды.
Осторожность оправдана: до конца октября разумно не увеличивать долю акций, держать часть денег в коротких казначейских бумагах, а среди защитных секторов предпочитать здравоохранение. Оценку изменят три недели притока в фонды акций подряд или кредитный рынок, если он начнёт подтверждать ухудшение, которое пока опровергает.