Отчётность и прогнозы · образец выпуска
Сезон отдали даром.
Это старый выпуск, и данные в нём устарели. Числа, статусы и выводы верны на дату выпуска — 4 сентября 2026 года. С тех пор они изменились. Свежий разбор выходит по подписке.
Сезон оказался вдвое сильнее, чем от него ждали
Сезон обошёл прогноз вдвое. Двадцать шестого июня, за неделю до старта публикаций, консенсус аналитиков ждал роста прибыли компаний индекса на 23,1 % в годовом выражении. Квартал закрылся скачком на 50,4 %. Это не мелкая поправка ожиданий и не погрешность округления: прогноз промахнулся вдвое на массиве, где свои результаты раскрыли 99 % участников индекса. Прогнозисты ошиблись не в деталях — они ошиблись в самом масштабе события.
Разрыв виден и с другой стороны. Прогноз по прибыли побили 87 % компаний при норме последних пяти лет около 77 % и десяти лет — около 75 %. Размер превышения достиг 29,2 %, тогда как годовая норма — +9,2 %, пятилетняя — +7,0 %, десятилетняя — +7,4 %. Корпорации взяли планку в четыре раза выше привычной, и сделало это абсолютное большинство из них.
Две компании дали 18 из 50 пунктов роста: без них сезон вдвое скромнее, но всё равно сильнее прогноза.
Без Alphabet и Amazon рост прибыли падает с 50,4 % до 32,0 %
Рост прибыли индекса год к году, %: прогноз 26 июня, индекс без двух имён, факт сезона
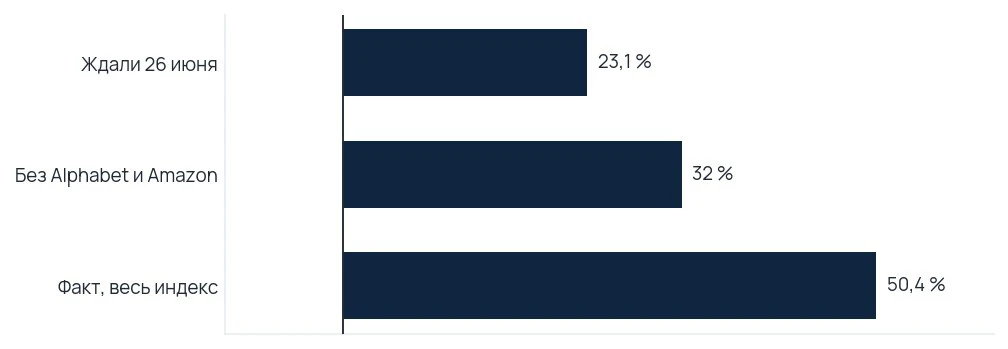
Вторая ступень расчёта важнее первой. Без Alphabet и Amazon рост прибыли индекса опускается с 50,4 % до 32,0 %. Наибольший вклад в свой сектор внесла Alphabet: её прибыль на акцию выросла за год с 2,31 до 9,11 доллара. Две компании дали восемнадцать пунктов из пятидесяти — доля внушительная. И всё же оставшиеся 32,0 % на девять пунктов выше того, что ждали от индекса целиком.
Практическое следствие для капитала: такой сезон опровергает расхожий тезис, будто весь рост обеспечили пять имён. Рост действительно перекошен в сторону двух компаний — и всё же был бы выше прогноза без них.
Выручка выросла настоящим образом, а не бухгалтерским
Прибыль растёт втрое быстрее выручки, и это требует объяснения. Выручка компаний индекса прибавила 15,0 % год к году, прогноз по ней обошли 77 % корпораций. Чистая маржа встала на 17,0 % — на одну десятую выше промежуточной оценки в 16,9 %, действовавшей на седьмое августа.
То же самое показывает отчётность в SEC, а она от мнений аналитиков не зависит: по сопоставимой выборке из 2208 компаний выручка выросла на 14,9 % — почти столько же, сколько насчитал FactSet. Чистая маржа 2108 корпораций, раскрывших оба периода, поднялась с 9,17 % до 11,68 %.
Расходятся источники только в одном. Та же отчётность показывает: чистая прибыль в годовом исчислении выросла лишь у 59,7 % бизнеса. Побитые у 87 % компаний прогнозы и шесть компаний из десяти, реально нарастивших прибыль, — два разных факта, и они не отменяют друг друга. Прогноз бьют почти все, а растут около шести из десяти.
Практическое следствие для капитала: прибыль стоит на выручке. При росте выручки на 14,9 % и расширении маржи с 9,17 % до 11,68 % финансовый успех нельзя объяснить одним урезанием расходов. Но рост куда менее массовый, чем кажется по доле побивших прогноз: индекс, где все компании равны, и индекс, где вес сосредоточен в гигантах, — в этом сезоне две разные ставки.
Контраргумент: маржа, растущая одновременно с двузначным ростом выручки, делает прибыль максимально уязвимой к малейшему торможению доходов. Чем шире маржа сегодня, тем жёстче она будет сжиматься в будущем.
Что отчётность говорит про экономику
Отчёты компаний говорят не только о них самих — по ним виден потребительский спрос. Ускоряется экономика или тормозит, показывают пять индикаторов, и в этом сезоне они говорят разное.
Промышленность расширяется, но медленнее. Новые заказы стоят на 53,7 пункта — выше границы роста, хотя снижаются третий месяц подряд с июньских 56,0. Производственная компонента поднялась до 58,3 и стала самой сильной в отчёте: заказы теряют силу, выпуск держится.
Кредитный рынок спокоен. Премия за риск по высокодоходным облигациям — 266 базисных пунктов, вблизи годового минимума в 260. Напряжения нет ни в цене заёмных денег, ни в их доступности.
Труд — самое уязвимое место отраслевого отчёта. Занятость в промышленности едва удержалась над границей роста — 51,2 пункта. Meta в мае сократила персонал и списала на выходные пособия 1,18 миллиарда долларов. Увольнения в технологиях идут на фоне растущей выручки: это не падение спроса, а перенос бюджетов в вычислительные мощности.
Потребитель читается двояко. Повседневный спрос прибавил по прибыли 2,6 %, но оценку сектора понизили на 3,4 %. Товары длительного пользования торгуются с форвардным мультипликатором 23,8 — второе место по дороговизне среди одиннадцати секторов. Расходятся ли массовый и премиальный покупатель, по этим данным не видно.
Перевозки подтверждают рост физических объёмов: погрузка вагонов прибавила 2,2 %, контейнерные перевозки выросли на 5,7 % в годовом выражении.
Экономика идёт по ровному плато с лёгким уклоном вверх: без разгона и без торможения, выпуск и логистика растут, заказы и занятость теряют импульс. Этому выводу противоречит цена рабочей силы: промышленный индекс цен достиг 71,1 пункта, а такая отметка исторически сжимает маржу — не расширяет её, как вышло в прошедшем квартале.
Рынок за этот сезон почти не заплатил
Самое поразительное число сезона стоит не в отчётах, а в ценах. С конца второго квартала прогнозная прибыль на ближайшие двенадцать месяцев выросла на 7,9 %, цена индекса за то же время прибавила скромные 3,3 %. Разница ушла в оценку: за доллар ожидаемой прибыли инвесторы 26 июня платили 20,1 доллара, а 4 сентября — 19,5, на три процента меньше. Прибыль выросла, а цена за неё упала.
Рыночная динамика индекса была полностью обеспечена ростом прибыли; переоценка активов не принесла пользы, а лишь забрала часть доходности.
Прибыль вперёд +7,9 %, цена +3,3 %, оценка −3 %
Изменение с конца второго квартала по 4 сентября 2026, %
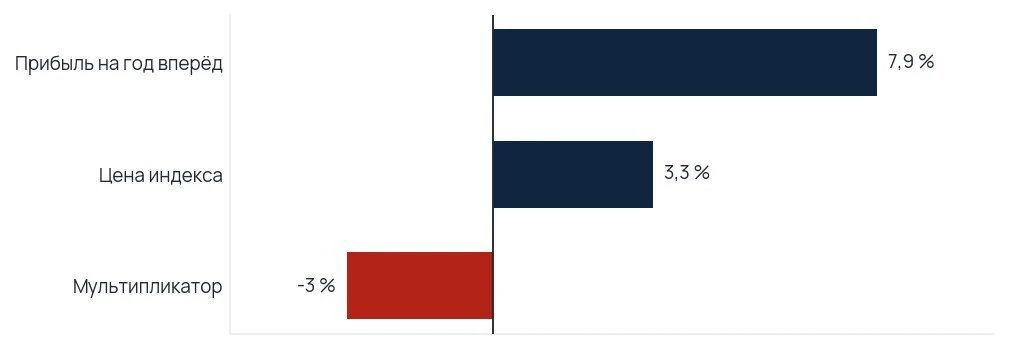
Такое разложение хода индекса двойных толкований не оставляет: рынок движет прибыль, а не переоценка. Это редкость. Классический поздний цикл выглядит наоборот: прибыль стоит, а котировки растут на одном расширении мультипликаторов. Сейчас картина зеркальная.
Дорогой рынок, который дешевеет
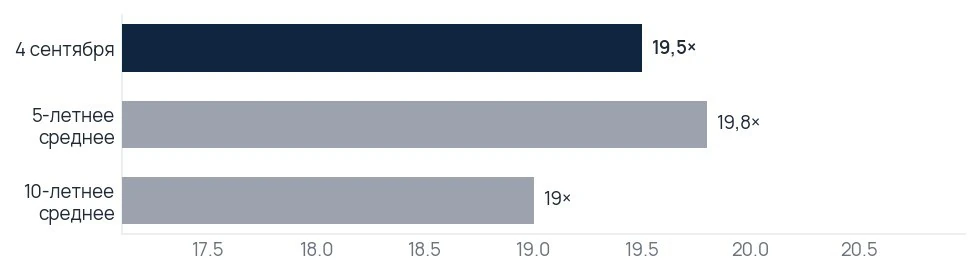
Низким уровень оценки не назвать. Форвардный мультипликатор 19,5 стоит ровно между историческими средними: пятилетним 19,8 и десятилетним 19,0. Трейлинговый коэффициент — 26,5, и дистанция между ним и форвардным значением в точности равна прибыли, которую инвесторы закладывают на ближайшие двенадцать месяцев.
Рыночная оценка не входит в самую дорогую десятую часть уходящего десятилетия, однако и дешёвой её назвать нельзя: она зафиксировалась ровно на экваторе своей собственной истории.
Форвардный мультипликатор 19,5 стоит между пятилетним и десятилетним средними
Цена к прибыли на год вперёд, раз
Премия за риск владения акциями — обратный мультипликатор минус доходность десятилетних государственных облигаций — равна 5,13 % минус 4,78 %, то есть 0,35 пункта. Она положительна, и это важно: при отрицательной премии «рынок дорог и растёт» превращается в «рынок дорог и держится на одной вере». Но 0,35 пункта — подушка очень тонкая. Кривая доходности сохраняет нормальную форму: двухлетние казначейские бумаги дают 4,37 %, десятилетние приносят 4,78 %, тридцатилетние — 5,24 %.
На практике инвестор, покупающий индекс сегодня, платит за корпоративную прибыль примерно столько же, сколько в среднем за прошедшее десятилетие, но заметно меньше средних значений последних пяти лет. Расширяться мультипликатору практически некуда — весь потенциал роста лежит в самих прибылях.
Платить за хорошие новости рынок разучился
Ценовая реакция на отчёт часто честнее самих цифр: она показывает, какие ожидания уже стояли в цене. Акции компаний, превзошедших прогноз, за окно от двух дней до публикации до двух дней после выросли в среднем лишь на 0,4 % при пятилетней норме +1,0 %. Бумаги не оправдавших ожиданий просели в среднем на 2,3 % — мягче исторической нормы в −3,0 %.
Рынок вознаграждает за позитивные сюрпризы вдвое скупее обычного, однако и штрафует за неудачи гораздо мягче привычного — налицо два разнонаправленных сигнала.
За превышение платят 0,4 % при норме 1,0 %, за промах берут 2,3 % при норме 3,0 %
Средний ход цены за окно от двух дней до отчёта до двух дней после, %
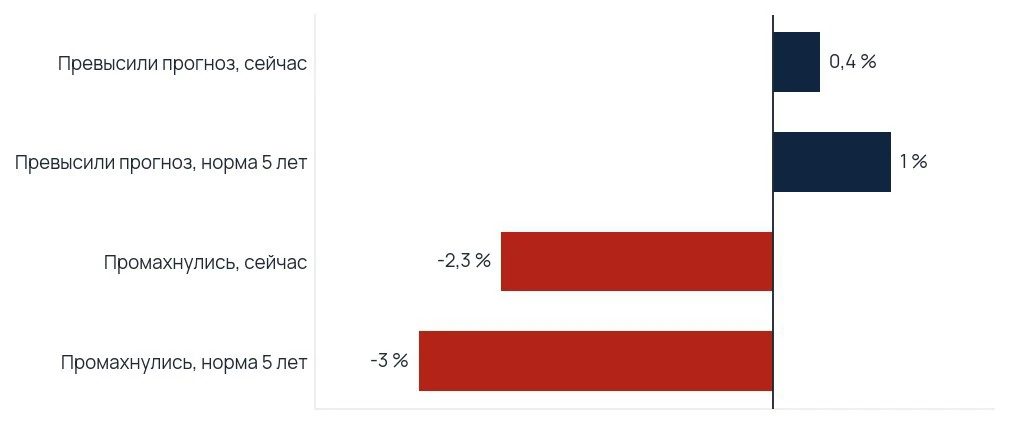
Два показателя прямо противоречат друг другу, и этот конфликт стоит разобрать. Скупая премия за сильный отчёт означает: планка ожиданий поднята предельно высоко, весь позитив уже в котировках. Мягкая реакция на промахи говорит об обратном: паники нет, фундамент ожиданий цел. Агрессивной асимметрии — когда сильные результаты игнорируются, а любая ошибка стоит шесть-восемь процентов падения, — в этом сезоне нет. Асимметрия нейтральна.
Обратная сторона: скупая награда за превышение прогноза портится первой на подходе к вершине ожиданий, и она уже вдвое ниже нормы.
Компании обещают больше, чем обычно, и это главное число выпуска
Прошедший квартал уже история. Котировки завтрашнего дня строятся на том, что менеджмент говорит о будущем, и картина здесь предельно чёткая.
Прогноз по прибыли на третий квартал ниже консенсуса аналитиков выдали 41 компания индекса, выше — 70. Доля негативных прогнозов — 36,9 %. Историческая норма — 60–65 % отрицательных ожиданий: занижать планку перед собственным отчётом — давняя привычка корпоративной Америки, а не тревожный сигнал. Значение имеет отклонение от нормы, и оно огромно: руководство занижает ожидания почти в два раза реже обычного.
Сравнить есть с чем. Перед вторым кварталом, закрывшимся ростом на 50,4 %, корпорации выдали 48 отрицательных прогнозов против 63 положительных — долю негативных ожиданий в 43,2 %. Перед сезоном, оказавшимся вдвое сильнее прогнозов, руководство уже вело себя необычно смело. Сейчас оно смелее ещё на шесть пунктов.
Аналитики отвечают взаимностью. Оценка роста прибыли на третий квартал достигла 28,5 % при пятилетней средней в 16,4 %. Роста выручки ждут на 11,9 % при норме 8,7 %. На весь 2026 год рынок закладывает рост прибыли на 31,5 %.
Пересмотры вверх идут, но их несут пять секторов из одиннадцати
Пересмотры по секторам меняются раньше общей цифры: сначала правят оценки отраслей, потом складывается итог. Поэтому мы смотрим на две вещи по отдельности.
Первая: прогнозная прибыль на год вперёд выросла на 7,9 % с конца квартала — уверенно выше барьера в два процента, за которым динамика считается растущей.
Вторая: оценку прибыли на квартал повысили пять секторов из одиннадцати, понизили шесть. Эта пропорция стоит в нижней части нейтрального диапазона.
Пересмотры вверх идут не по всему рынку, а сосредоточены в двух-трёх секторах.
Оценку прибыли на квартал повысили пять секторов, понизили шесть
Число секторов из одиннадцати, оценка на третий квартал против конца июня
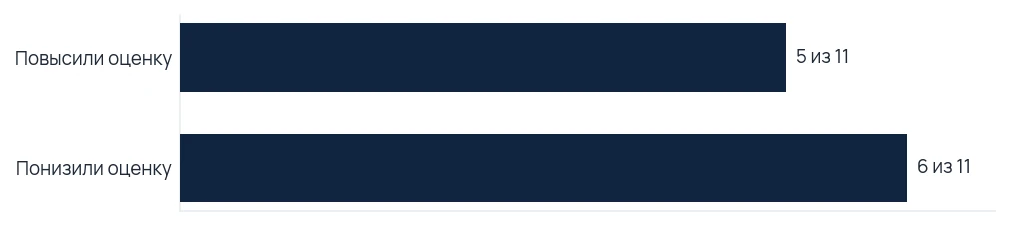
За расхождением этих двух величин мы будем следить в ближайший квартал внимательнее всего. Общая цифра растёт уверенно, а число секторов, которые её растят, стоит на нижнем краю нейтральной зоны. Классический ранний симптом пика ожиданий выглядит именно так: широта позитивных пересмотров сжимается раньше, чем сдают сами итоговые цифры. Это ещё не сигнал к развороту — пять секторов из одиннадцати не равны четырем, — но первый тревожный сигнал придёт именно отсюда.
Практическое следствие для капитала: пока прогнозная прибыль растёт, а секторов с позитивным пересмотром пять и больше, направление рынка на горизонте трех-шести месяцев — строго вверх. Падение показателя до четырех секторов изменит картину задолго до того, как сдвинется сводный агрегат.
Капитальные затраты растут, и никто не говорит про потолок
Четверка крупнейших покупателей вычислительных мощностей — Microsoft, Alphabet, Amazon и Meta — подняла целевой план капитальных затрат на 2026 год до беспрецедентных 720–745 миллиардов долларов. Alphabet закладывает 195–205 миллиардов, Amazon — около 220 миллиардов, Meta — 130–145 миллиардов, Microsoft — около 175 миллиардов, и снижение последней цифры вызвано только сменой стандартов учёта аренды, а не урезанием инвестиций. Трое из четырех пересмотрели планы вверх в последнем цикле отчётности. На звонках с аналитиками ни намёка на потолок не прозвучало; Amazon прямо говорит, что дефицит вычислительных мощностей сохранится и в 2027 году.
Для вывода важен знак второй производной: ускоряется наращивание затрат или замедляется. Планы повышены, руководство говорит уверенно, но про сам темп компании не сказали ничего. Поэтому цикл капитальных вложений мы читаем как расширение, а не как разгон.
Здесь запускается второй механизм, и сезон уже показал его в цифрах. Растущие капитальные вложения приходят в отчётность не мгновенной выручкой, а амортизацией: затраты растут — отчисления увеличиваются — операционная маржа проседает — свободный денежный поток сокращается — мультипликаторы сжимаются. В таком сценарии акции могут дешеветь даже при стабильно растущей выручке. Ровно это и случилось с одной из компаний технологической четверки.
Что обещали три месяца назад и что вышло
Двадцать девятого апреля Meta дала прогноз по выручке на второй квартал: 58–61 миллиарда долларов. Двадцать девятого июля корпорация отчиталась: выручка достигла 60,801 миллиарда, рост на 28 % в годовом исчислении. Обещание выполнено практически по верхней границе диапазона.
Дальше — самое важное. Чистая прибыль за тот же квартал рухнула на 14 %, до 15,848 миллиарда долларов. Разводнённая прибыль на акцию опустилась за год с 7,14 до 6,18 доллара. В квартальных издержках — 2,40 миллиарда долларов судебных расходов, 1,18 миллиарда выходных пособий после майских сокращений и колоссальные 31,08 миллиарда капитальных затрат за один трехмесячный период.
Корпорация безукоризненно выполнила то, что обещала, — но только по той метрике, которую бралась прогнозировать. Про динамику прибыли руководство гарантий не давало.
Общая картина надёжнее цифр по отдельным именам. На второй квартал менеджмент дал 43,2 % отрицательных ожиданий при норме 60–65 % — заранее подал рынку сигнал, что опасений меньше обычного. Затем прогнозы по прибыли побили 87 % компаний, а рост достиг 50,4 % против ожидавшихся 23,1 %. В этом деловом цикле слово менеджмента весило много: когда бизнес говорил, что дела пойдут лучше обычного, результат превосходил самые смелые ожидания.
Практическое следствие: доле негативных прогнозов на третий квартал в 36,9 % стоит верить — прошлая волна корпоративной смелости полностью подтвердилась результатами. Но верить ровно по тем показателям, по которым прогнозы даны: по выручке и заголовочной прибыли, и ни в коем случае — по марже и свободному денежному потоку.
Сезон лучше прошлого по пяти величинам из шести
Наш прошлый выпуск вышел 21 августа, когда сезон был готов на 88 %. Сравнение шести ключевых величин на две даты — в таблице.
| Величина | 21 августа | 4 сентября |
|---|---|---|
| Доля компаний, превысивших прогноз | 86 % | 87 % |
| Размер превышения | 29,2 % | 29,2 % |
| Премия за превышение | +0,4 % | +0,4 % |
| Рост прибыли | 50,4 % | 50,4 % |
| Чистая маржа | 16,9 % | 17,0 % |
| Доля отрицательных прогнозов | 33 % | 36,9 % |
Сезон финишировал чуть сильнее, чем шёл: доля превысивших прогноз и маржа подросли, а размер превышения, премия за него и рост прибыли застыли — последние одиннадцать процентов отчитавшихся их не сдвинули. Ухудшился за две недели один показатель — перекос корпоративных прогнозов: доля пессимистичных выросла почти на четыре пункта.
Разошёлся сильнее всего именно он. В абсолютном выражении отклонение невелико и к норме в 60–65 % даже не приближает, но направление противоположно общей логике сезона, и только следующий замер покажет, случайное это отклонение или начало нового тренда.
Кому сезон заплатил и кому нет
Рост прибыли в годовом выражении на третий квартал закладывают все одиннадцать секторов индекса — сама по себе исключительная конфигурация. Платил же рынок крайне избирательно.
Ценовая динамика сектора и пересмотр ожидаемой прибыли в текущем квартале продемонстрировали скорее расхождение, нежели солидарность.
Цена сектора шла отдельно от пересмотра его прибыли
Пересмотр оценки прибыли на третий квартал и ход цены сектора с 30 июня, %
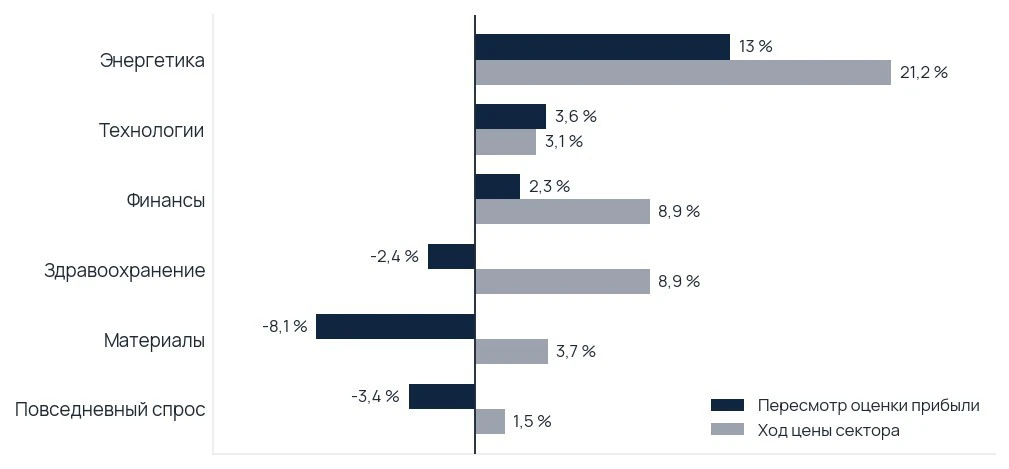
Энергетика получила сполна. Рост прибыли на третий квартал — 102,5 %, крупнейший пересмотр вверх среди одиннадцати отраслей: +13,0 % с конца июня. Ценовой скачок тоже максимальный: +21,2 %. Результаты и котировки совпали полностью — рынок заплатил сектору всё. Обоснование подтверждено цифрами, рекомендация — держать. Ориентир: Energy Select Sector SPDR Fund (XLE), широкий отраслевой фонд по классификации GICS.
Технологии остались недоплаченными. Ожидаемый рост прибыли на третий квартал — 62,6 %; без производителей полупроводников он падает до 23,4 %. Пересмотр вверх скромный: +3,6 %. Цена прибавила всего 3,1 % — меньше, чем заработал широкий индекс с учётом дивидендов, и втрое слабее финансового сектора. Отрасль с самым быстрым ростом прибыли получила лишь третью с конца прибавку капитализации. Рекомендация — держать. Ориентир: Technology Select Sector SPDR Fund (XLK).
Связь держится на двух именах. Рост прибыли на третий квартал — 50,7 %; без Meta Platforms и EchoStar остаётся 11,6 %. Концентрация предельная: два имени несут почти сорок пунктов роста сектора. Рекомендация — держать только через широкий индекс; отдельной строкой сектор не покупать — это была бы ставка на две компании под вывеской отрасли.
Финансы рынок оплатил авансом. Рост прибыли — всего 3,6 %, пересмотр +2,3 %, а цена прибавила +8,9 % — третий результат среди одиннадцати секторов. Рынок платит не за квартальную прибыль, а за форму кривой доходности и спокойный кредит. Рекомендация — наращивать позиции: математика на месте, кредитная премия стоит на комфортных 266 базисных пунктах. Ориентир: Financial Select Sector SPDR Fund (XLF).
Здравоохранение дорожает вопреки прогнозам. Рост прибыли 6,1 %, оценку понизили на 2,4 % — и всё же по цене сектор второй: +8,9 %. Отрасль со снижающимися прогнозами дорожает наравне с финансами. Рекомендация — держать. Ориентир: Health Care Select Sector SPDR Fund (XLV).
Материалы — самое неприятное сочетание сезона. Рост прибыли оценивается в 30,8 % при самом жёстком пересмотре вниз среди всех секторов: −8,1 %. Цена прибавила 3,7 %. Оценки режут сильнее всех, а цена растёт. Рекомендация — сокращать позиции: решение целиком опирается на цифры.
Повседневный спрос ведёт себя по учебнику. Рост прибыли 2,6 %, пересмотр −3,4 %, цена +1,5 % — ровно так ведёт себя защитный класс активов, когда защита никому не нужна. Рекомендация — держать.
Практическое следствие для капитала: в прошедшем квартале рынок премировал энергоносители, игру на форме кривой доходности и защитные активы — и наотрез отказался платить за фактический рост прибыли. Сектор с ростом на 62,6 % прибавил в капитализации скромные 3,1 %, а отрасль с ростом в 6,1 % подорожала на 8,9 %. Такой дисбаланс устраняется либо догоняющим ростом котировок, либо болезненным пересмотром ожидаемой прибыли вниз.
Кредит спокоен, а опережающие индикаторы начали расходиться
Премия за риск на рынке высокодоходных облигаций — 266 базисных пунктов на третье сентября. С конца квартала она сузилась с 275 пунктов; годовой минимум в 260 пунктов пришёлся на 28 августа, годовой максимум в 346 — на 30 марта. Кредитный рынок не видит тех рисков, которые мог бы усмотреть рынок акционерного капитала.
Кредитный рынок выступает самым непредвзятым из всех опережающих индикаторов: он консолидирует ту же информацию, что и остальные площадки, но напрочь лишен способности питать иллюзии.
Кредитная премия у годового минимума, до порога 350 пунктов — 84 пункта
Спред высокодоходных облигаций к казначейским, базисных пунктов, год к 3 сентября 2026
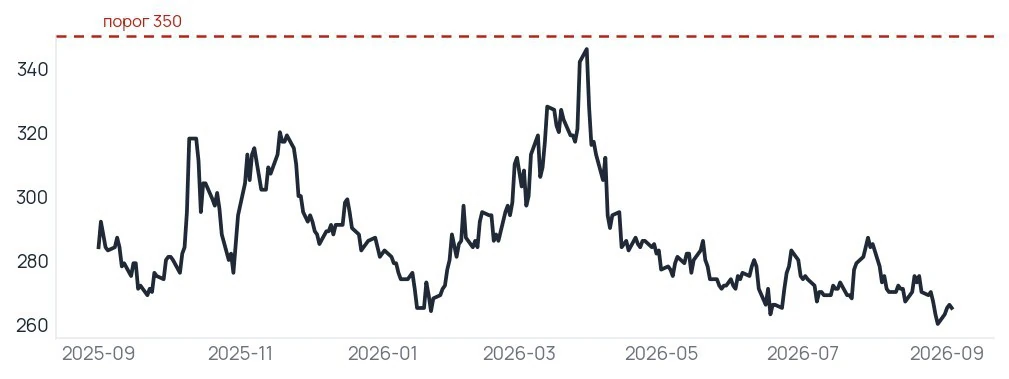
Опережающие индикаторы согласны между собой меньше. Новые промышленные заказы в августе — 53,7 пункта: выше водораздела роста в 50 пунктов, но на три пункта ниже июльских 56,7 и чуть больше чем на два — ниже июньских 56,0. Три месяца подряд направление вниз, хотя сами уровни всё ещё означают расширение. Сводный промышленный индекс — 54,6, производство — 58,3, занятость — 51,2, цены — 71,1.
Грузоперевозки говорят обратное: за неделю к 29 августа погрузка вагонов выросла на 2,2 % в годовом выражении, контейнерный трафик — на 5,7 %. С начала года — плюс 2,7 % и плюс 3,9 % соответственно.
Медь торгуется вблизи исторического максимума: трехмесячный фьючерс стоит выше отметки 14 100 долларов за тонну, прибавив около 14 % с начала года; рекорд выше 14 500 долларов поставлен в январе.
Полупроводники обгоняют широкий рынок с колоссальным отрывом: индекс сектора достиг 11 735,26 пункта на 4 сентября, а профильный биржевой фонд принёс инвесторам 116,11 % доходности за двенадцать месяцев с учётом дивидендов.
Практическое следствие для капитала: ни один из показателей, которые ломаются первыми, пока не сломан. Единственная микротрещина — нисходящий тренд новых заказов, но и он идёт в безопасной зоне роста, не опускаясь ниже критической черты.
Что уже стоит в цене и чего рынок не закладывает
Все видят, что сезон вышел исключительно сильным: 87 % компаний обошли прогноз, прибыль выросла на 50,4 %. Мало кто замечает, что цена за него почти не выросла — 3,3 % против 7,9 % у прибыли: инвесторы считают такой сезон разовым и в мультипликатор его не закладывают. Проверка проста: пока форвардный мультипликатор в еженедельном выпуске FactSet держится ниже 20,1 при растущей прибыли, наш тезис в силе.
Все видят, что четвёрка подняла план капитальных затрат до 720–745 миллиардов долларов, и читают это как уверенность. Мало кто замечает, что у Meta при росте выручки на 28 % чистая прибыль упала на 14 %, а капитальные затраты одного квартала достигли 31,08 миллиарда: счёт за эту уверенность уже выписан и оплачен акционерами. Проверка — отчёты четвёрки за третий квартал в конце октября: разрыв между темпом выручки и темпом прибыли по каждой из четырёх.
Все видят, что оценку прибыли повысили пять секторов, а роста ждут все одиннадцать. Мало кто замечает, что шесть её понизили — при индексе у исторического максимума. Проверка — число секторов с повышением в пятничном выпуске FactSet.
Все видят, что кредитная премия у годового минимума и напряжения нет. Мало кто замечает, что премия за риск владения акциями сжалась до 0,35 пункта: акции и облигации оценены почти одинаково, и вся доходность акций приходится на рост прибыли, а не на дисконт цены. Проверка — доходность десятилетних казначейских бумаг против обратного форвардного мультипликатора, ежедневно.
Ловушки этого квартала
Первая ловушка — прочитать 87 % побивших прогноз как гарантию «сильного сезона» и потерять бдительность. Опережение прогнозов тремя четвертями эмитентов случается всегда: это базовая норма, а не сенсация. Новость — в размере превышения, составившем 29,2 %, и в двукратном промахе аналитиков.
Вторая ловушка — принять раздувание капитальных затрат за однозначный сигнал к покупке. Эти расходы приходят в отчёты через амортизацию с лагом в два-четыре квартала, и Meta уже показала, как это выглядит: выручка прибавляет 28 %, прибыль теряет 14 %.
Третья ловушка — счесть мягкую реакцию рынка на промахи знаком полного здоровья, хотя премия за превышение консенсуса просела в два раза ниже нормы. Эти два сигнала противоречат друг другу; стратегия строится с учётом обоих, а не самого удобного.
Четвёртая ловушка, самая опасная, — преждевременный выход из рынка. Конфигурация, в которой прибыль растёт быстрее стоимости активов, разрешается либо догоняющим ростом котировок, либо схлопыванием прибылей, и второй путь пока не подтверждает ни одна цифра: форвардная прибыль выросла на 7,9 %, кредитная премия стоит у годового минимума, все одиннадцать секторов ждут дальнейшего роста. Закрывать позиции потому, что «всё выглядит слишком хорошо, чтобы длиться вечно», — решение эмоций, а не данных. Риск недобрать прибыль из-за раннего выхода здесь математически выше риска остаться в рынке.
Три развилки на ближайший квартал
Дальше картина расходится на три ветви. Различаются они не вероятностью, а ролью: на первой строится наше решение, от второй мы защищаемся, от третьей недорого страхуемся.
Сценарий 1 · Прибыль обгоняет цену
Роль: базовый сценарий. Условие: прогнозная прибыль на ближайшие двенадцать месяцев продолжает расти, секторов с повышением оценок стабильно пять и больше, а кредитная премия не пересекает порог в 350 базисных пунктов. Что переводит рынок сюда: агрессивные прогнозы на третий квартал подтверждаются фактическими результатами — доля превзошедших ожидания закрепляется выше 80 % при доле пессимистичных прогнозов ниже 45 %.
Целевая прибыль на год вперёд: в районе 417 пунктов — рост примерно на 5 % от текущих 397, вдвое медленнее, чем рынок выдал за последние девять недель. Целевой мультипликатор: 19,5 — текущий уровень оценки без изменений. Целевой уровень индекса: 7 900–8 300 пунктов.
Сценарий 2 · Счёт за капитальные затраты
Роль: то, что хеджируется. Условие: амортизация от рекордных 720–745 миллиардов капитальных вложений начинает давить на отчётность быстрее, чем эти вложения приносят новую выручку; маржа третьего квартала падает ниже заложенных 14,9 %, а прогнозная форвардная прибыль замирает на месте. Что переводит рынок сюда: два квартала подряд, в которых темпы роста прибыли технологической четвёрки отстают от темпов роста выручки, — в точности история Meta во втором квартале.
Целевая прибыль на год вперёд: 397 пунктов — фиксация на текущем значении. Целевой мультипликатор: 18,0 — уровень, математически отвечающий кредитной премии около 350 базисных пунктов. Целевой уровень индекса: 7 000–7 300 пунктов.
Сценарий 3 · Кредит ломается
Роль: то, что страхуется. Условие: кредитная премия пробивает потолок в 350 базисных пунктов, новые промышленные заказы уходят ниже 50 пунктов, а пересмотры корпоративных оценок синхронно разворачиваются вниз. Что переводит рынок сюда: крупный внешний шок вне корпоративной отчётности — резкий скачок ставок, обвал на сырьевом рынке или крупный дефолт, — который одновременно давит и на числитель, и на знаменатель рыночной оценки.
Целевая прибыль на год вперёд: около 377 пунктов — просадка на 5 % от текущей базы. Целевой мультипликатор: 17,0. Целевой уровень индекса: 6 200–6 600 пунктов.
Что это значит для портфеля
Рамка решений
| Условие | Что делать | С чем | Что меняется |
|---|---|---|---|
| Прибыль на год вперёд ниже 377 пунктов два еженедельных выпуска FactSet подряд | Сокращать | S&P 500 (SPY) | Базовый сценарий отменяется, включается третий |
| Число секторов с повышением оценки падает до четырёх и ниже | Хеджировать | S&P 500 (SPY) против равновесного S&P 500 (RSP) | Пересмотры разворачиваются вниз |
| Кредитная премия выше 350 базисных пунктов | Хеджировать | S&P 500 (SPY) | Кредит уходит в минус, включается третий сценарий |
| Новые заказы в промышленности ниже 50 по публикации ISM | Сокращать | Промышленность против S&P 500 (SPY) | Опережающие показатели уходят в минус |
| Доля отрицательных прогнозов выше 55 % | Сокращать | S&P 500 (SPY) | Менеджмент перестаёт быть смелее обычного |
| Форвардный мультипликатор выше 20,1 при прибыли вперёд, не растущей четыре недели | Держать | S&P 500 (SPY) | Индекс растёт уже не на прибыли, а на переоценке |
Хеджирование требует уточнения по классу защитных активов. Защита здесь — короткие государственные облигации и акции оборонительных секторов; опционы мы не используем. Стоимость такой защиты снизится, когда кредитная премия вернётся к отметке в 260 базисных пунктов — годовому минимуму, поставленному 28 августа.
Где рынок ошибается и как на этом заработать
Прибыль растёт быстрее, чем дорожает право на неё.
Что с чем расходится: прогнозная прибыль на ближайшие двенадцать месяцев выросла на 7,9 % с конца квартала (FactSet, 04.09.2026), а форвардный мультипликатор сжался с уровня 20,1 до 19,5 (FactSet, 26.06.2026 и 04.09.2026). Механизм: участники торгов считают прибыли этого цикла невоспроизводимыми и отказываются капитализировать их по максимальному мультипликатору. Механика работает через оценку, а не через саму прибыль.
Как закрывается и что выигрывает: ставка на взвешенный по капитализации индекс против корзины коротких государственных бумаг — прибыль от корпоративного роста собирается, а защита держится деньгами, без удлинения дюрации. Ориентир: SPDR S&P 500 ETF Trust (SPY) против iShares Short Treasury Bond ETF (SHV). Чем ломается: прогнозная прибыль на год вперёд ниже планки в 377 пунктов два еженедельных выпуска FactSet подряд; проверка каждую пятницу до 31.12.2026. Срок жизни идеи: до публикации корпоративных отчётов за третий квартал в конце октября 2026 года. Точка входа: по текущим рыночным ценам.
Заголовочный рост шире, чем реальная ширина.
Что с чем расходится: без Alphabet и Amazon рост прибыли индекса падает с 50,4 % до 32,0 % (FactSet, 07.08.2026), а по документам регулятора прибыль в годовом исчислении выросла лишь у 59,7 % из 2108 сопоставимых эмитентов (EDGAR, квартал CY2026Q2). Механизм: индексный калькулятор складывает абсолютные доллары, а не число успешных компаний, и систематически завышает реальную широту ралли. Механика работает через корпоративные прибыли.
Как закрывается и что выигрывает: равновзвешенная стратегия обыгрывает взвешенную по капитализации, когда широта рынка восстанавливается, — но пока оценки повышают лишь пять секторов из одиннадцати, а шесть понижают, преимущество остаётся за взвешенным по капитализации инструментом. Ориентир: SPDR S&P 500 ETF Trust (SPY) против Invesco S&P 500 Equal Weight ETF (RSP). Чем ломается: число секторов с повышением оценок достигает восьми и больше; проверка в еженедельных сводках FactSet каждую пятницу до 31.12.2026. Срок жизни идеи: до конца четвертого квартала 2026 года. Точка входа: после того как отношение равновзвешенного индекса к взвешенному по капитализации опустится ниже отметки, поставленной 30 июня 2026 года.
Капитальные затраты обещают плюс, а приходят минусом.
Что с чем расходится: план капитальных затрат четверки гигантов раздут до 720–745 миллиардов долларов (обзор итогов отчётов, 18.08.2026), а у Meta при скачке выручки на 28 % чистая прибыль сократилась на 14 % при квартальных капитальных вложениях в 31,08 миллиарда (EDGAR, 29.07.2026). Механизм: затраты растут — амортизация растёт — операционная маржа проседает — свободный денежный поток тормозится — мультипликаторы идут вниз. Механика сначала снижает прибыль, а вторым темпом разрушает мультипликатор.
Как закрывается и что выигрывает: технологии выигрывают у связи — производители, продающие оборудование, против компаний, вынужденных абсорбировать эти колоссальные издержки на собственных балансах. Ориентир: Technology Select Sector SPDR Fund (XLK) против Communication Services Select Sector SPDR Fund (XLC). Чем ломается: маржа индекса за третий квартал ниже пороговых 14,9 %; проверка по еженедельным отчётам FactSet весь ноябрь 2026 года. Срок жизни идеи: до публикации отчётов технологической четверки за третий квартал в конце октября 2026 года. Точка входа: после подтверждения фактами — триггером станут отчёты четверки за третий квартал, конец октября 2026 года.
Кредит спокоен, а заказы разворачиваются.
Что с чем расходится: кредитная премия стоит на отметке 266 базисных пунктов, вблизи годового дна (FRED, 03.09.2026), а индекс новых промышленных заказов опустился с 56,7 до 53,7 пункта за один месяц (ISM, 01.09.2026). Механизм: кредит оценивает прочность балансов, заказы — динамику будущих потоков; на поздних стадиях цикла потоки разворачиваются раньше, чем рушатся балансы. Механика работает через корпоративную прибыль.
Как закрывается и что выигрывает: энергетика выигрывает у материалов — отрасль с максимальным позитивным пересмотром оценок против сегмента с самым резким их снижением. Ориентир: Energy Select Sector SPDR Fund (XLE) против Materials Select Sector SPDR Fund (XLB). Чем ломается: новые промышленные заказы ниже ватерлинии в 50 пунктов; проверка по свежей публикации ISM в первый рабочий день октября 2026 года. Срок жизни идеи: до выхода отчёта ISM за октябрь, то есть до начала ноября 2026 года. Точка входа: по текущим рыночным ценам.
При каких условиях наш вывод неверен
Первое условие. Прогнозная прибыль на год вперёд опускается ниже отметки в 377 пунктов — минус пять процентов от текущих 397 — в двух последовательных еженедельных публикациях FactSet Earnings Insight. Проверяем каждую пятницу до 31 декабря 2026 года. Тогда прибыль перестаёт быть двигателем индекса и базовый сценарий отменяется: при сохранении мультипликатора на уровне 19,5 индекс отходит к отметке около 7350 пунктов.
Второе условие. Число секторов с повышением оценок по прибыли сжимается до четырех и менее. Проверка — тот же еженедельный выпуск, каждую пятницу до конца текущего квартала. Тогда пересмотры окончательно уходят в минус и утягивают главный опережающий показатель сезона; спор широты со сводным агрегатом решается в пользу широты.
Третье условие. Премия за риск на рынке высокодоходных облигаций пробивает уровень в 350 базисных пунктов. Источник — ряд BAMLH0A0HYM2 на FRED, проверяем ежедневно до 31 декабря 2026 года. До порога от нынешних 266 пунктов — 84 пункта. Тогда цена капитала резко идёт вверх, мультипликаторы сжимаются, и третий сценарий из маловероятного превращается в рабочий.
Четвёртое условие. Новые промышленные заказы падают ниже водораздела в 50 пунктов. Источник — публикация ISM в первый рабочий день октября 2026 года. Текущие 53,7 пункта стоят всего в 3,7 пункта от критической черты, а за август индекс потерял ровно три пункта: ещё один такой месяц — и граница пройдена.
Пятое условие. Капитальные затраты технологической четвёрки два квартала подряд сокращаются относительно заявленного бюджета в 720–745 миллиардов долларов. Источник — отчёты компаний, ближайшая проверка в конце октября 2026 года. Тогда цикл капитальных вложений переходит из расширения в сжатие, и это единственное условие, при котором направление на три-шесть месяцев мы не берёмся назвать вовсе.
Вывод и его цена
Прогнозная прибыль на ближайшие двенадцать месяцев продолжает расти. Цикл капитальных затрат расширяется. Направление рынка на горизонт ближайших трех-шести месяцев — вверх: десять из двенадцати наших наблюдений указывают в эту сторону, и ни одно не указывает против.
Уверенность в этом выводе — средняя, и на то две причины. Первая: суждение о цикле капитальных затрат — единственное тяжёлое наблюдение, которое опирается на сводный обзор, а не на первичную отчётность. Вторая: качество прибыли раскрыто не полностью — соотношение свободного денежного потока и чистой прибыли и сроки службы серверного оборудования покажут только отчёты за третий квартал, и именно эти два числа первыми назовут настоящую цену нынешнего инвестиционного цикла. Уверенность поднимется до высокой, когда оба показателя придут напрямую из корпоративных отчётов за третий квартал.
Есть и третья, структурная причина для осторожности. Ни одно из двенадцати базовых наблюдений не спорит с остальными — такого единодушия в наших выпусках ещё не было. Единодушие такого калибра не подтверждает вывод, а служит его самым уязвимым местом: там, где ничто не вызывает сомнений, рынку обычно не хватает ключевого наблюдения, а не консенсуса.
Контраргумент против стержневой идеи, сказанный прямо: у Meta Platforms по итогам второго квартала выручка подскочила на 28 % и достигла 60,801 миллиарда долларов, а чистая прибыль обвалилась на 14 % — до 15,848 миллиарда — на фоне капитальных затрат в размере 31,08 миллиарда всего за один квартал. Это ровно то будущее, которое инвесторы отказываются капитализировать полным мультипликатором, — и, возможно, отказываются справедливо.
Итог квартала простой: прибыль компаний растёт быстрее, чем дорожают их акции, и рынок пока отказывается платить за этот рост полную цену. Мы остаёмся на стороне роста на ближайшие три-шесть месяцев — кредит спокоен, пересмотры вверх продолжаются, менеджмент смелее обычного. Передумать нас заставят две вещи: прогнозная прибыль ниже 377 пунктов два выпуска FactSet подряд или кредитная премия выше 350 базисных пунктов. Следующий выпуск — после отчётов за третий квартал, в начале декабря.