Кредитный цикл · образец выпуска
Кредит развёл края.
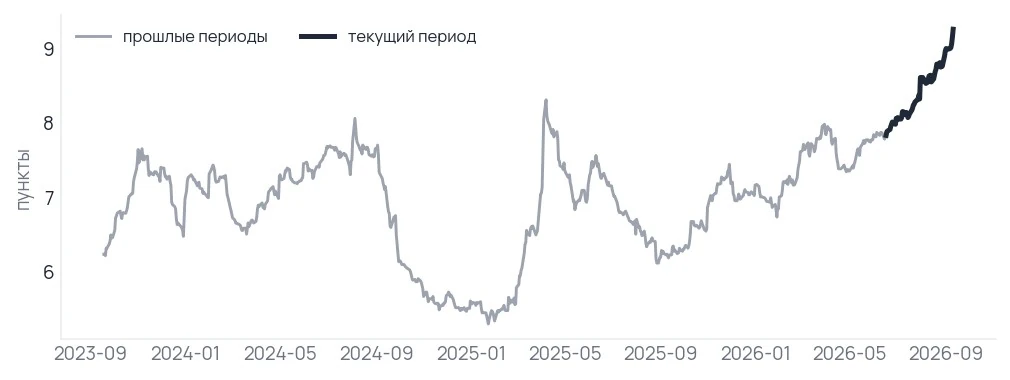
Рискованные заёмщики платят сверх векселя уже 3,49 пункта, но расстояние CCC−BB достигло 9,26 пункта — рекорда трёх лет.
Это старый выпуск, и данные в нём устарели. Числа, статусы и выводы верны на дату выпуска — 11 сентября 2026 года. С тех пор они изменились. Свежий разбор выходит по подписке.
Деньги подешевели быстрее кредита
Главная перемена месяца случилась не в кредите, а в деньгах: за год переход из фонда коротких казначейских бумаг в облигации стал выгоднее, но всю прибавку дала упавшая ставка по векселям, а не щедрость кредитного рынка. Сам кредит не подорожал — он развёл края оценки качества заёмщиков. Число выпуска — 9,26 пункта: столько рынок берёт за шаг от бумаг CCC до BB, первого рейтинга ниже инвестиционного уровня. Больше за три года доступной истории не было ни разу, и это единственное место всего разбора рейтингов, где рынок назначил рекордную цену.
Сама же плата за риск жмётся к минимумам: рискованные заёмщики на 11 сентября 2026 года платят 2,65 пункта против 2,79 пункта годом ранее — у трёхлетнего минимума, надёжные — 0,80 пункта против 0,77 пункта, ниже исторических норм. За месяц обе величины не сдвинулись.
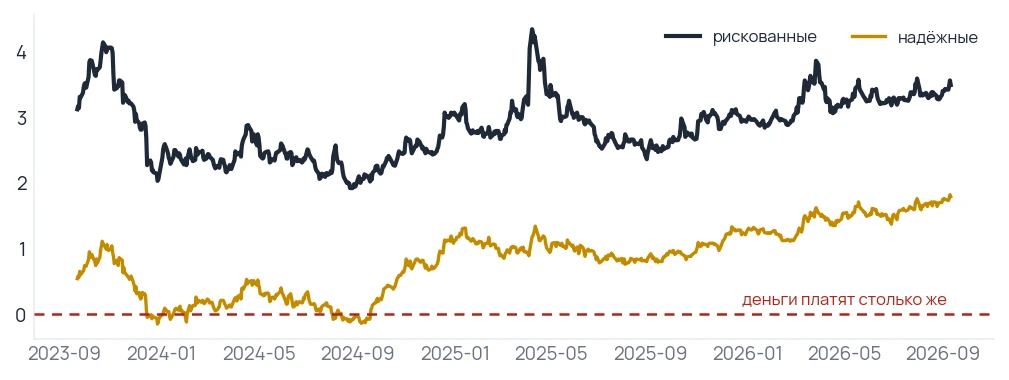
А вот сверх векселя платить стали заметно больше: рискованные заёмщики дают 3,49 пункта против 2,47 пункта год назад, надёжные — 1,79 пункта против 0,79 пункта. Почти весь пункт прибавки принёс сам вексель — трёхмесячная ставка опустилась до 3,92 %, ставка обеспеченного однодневного кредитования упала до 3,62 % против 4,42 % годом ранее. Кредитный риск в этой прибавке не участвует.
Классификатор кредитного рынка первый месяц держит режим «Здоровый», шкала стоит на 65,2 из ста при полном покрытии входящих величин — верхняя треть диапазона. Шкала описывает текущее состояние и не подаёт сигнал к перемещению капитала.
Минус облигационных фондов за месяц сделала ставка, а не кредит. Фонд рискованных облигаций HYG потерял 1,27 % — движение государственной ставки отняло 1,29 пункта, плата за риск прибавила 0,18 пункта, остаток дал минус 0,16 пункта; фонд надёжных облигаций LQD потерял 1,70 % — ставка отняла 2,16 пункта, риск взял 0,08 пункта, остаток принёс плюс 0,54 пункта. Цена риска снята 11 сентября, до заседания ФРС 16 сентября, и отражает спокойный рынок до решения.
Прибавку сверх векселя принесла не щедрость заёмщиков, а подешевевшие деньги.
Сверх векселя платят на пункт больше, чем год назад
Разница доходности с трёхмесячным векселем, рискованные и надёжные заёмщики, п. п.
Кредит в цифрах
| Показатель | Сейчас | Место в истории | Год назад |
|---|---|---|---|
| Плата за риск, рискованные заёмщики | 2,65 п. п. | почти самая низкая за три года | 2,79 п. п. |
| Плата за риск, надёжные заёмщики | 0,80 п. п. | ниже обычного | 0,77 п. п. |
| Сверх векселя, рискованные заёмщики | 3,49 п. п. | — | 2,47 п. п. |
| Сверх векселя, надёжные заёмщики | 1,79 п. п. | — | 0,79 п. п. |
| Расстояние CCC−BB | 9,26 п. п. | шире, чем когда-либо за три года | 6,22 п. п. |
| Расстояние BB−BBB | 0,53 п. п. | уже, чем когда-либо за три года | 0,78 п. п. |
| Неплатежи: заложено против фактических | 4,42 % против 2,67 % | — | — |
| Долг к прибыли: корзина / весь сектор | 3,17 / 3,65 | — | 2,96 / — |
| Покрытие процентов, корзина | 5,57 | — | 4,59 |
| Доля заёмщиков со снижением прибыли | 31,2 % | — | — |
| Резервы банков под потери, восемь банков | 50,3 млрд $ | — | — |
| Очередь на выход из неторгуемых фондов | 11,6 % заявок, исполнено 43 % | — | — |
| Источник: ICE BofA, FRED, EDGAR XBRL, расчёт American Investor. Данные на 11.09.2026. |
Рекордная цена слабого края
Средняя плата за риск прячет главное: за год внутри шкалы разошлись края. Верх подорожал — AAA торгуется с премией 0,42 пункта против 0,30 пункта год назад, AA даёт 0,59 пункта против 0,43 пункта, обе стоят выше исторических норм. Середина не изменилась: BBB стоит ровно на уровне прошлого года. Низ подешевел: BB опустился до 1,50 пункта против 1,75 пункта — минимум трёх лет, B снизился до 2,73 пункта против 2,93 пункта.
На этом фоне CCC поднялся до 10,76 пункта против 7,97 пункта годом ранее — максимум трёх лет, из которых 1,28 пункта прибавил один последний квартал. Расстояние CCC−BB встало на рекорд, а расстояние BB−BBB сузилось до 0,53 пункта — самого узкого значения за три года.
Механизм расхождения прозрачен: покупатель не избегает кредитного риска как класса — он боится конкретных компаний, которые не переживут рефинансирования. Рынок выкупает всё выше порога погашаемости и игнорирует всё, что ниже. Сужение BB−BBB говорит, что граница инвестиционного уровня перестала быть ценовым рубежом: покупатель перешагивает её без сомнений. Единственное место, где рынок назначает высокую цену за риск, — разрыв CCC−BB.
| Рейтинг | Плата | За квартал | Год назад | Место в истории | Оценка |
|---|---|---|---|---|---|
| AAA | 0,42 п. п. | +0,09 | 0,30 п. п. | выше обычного | премия избыточна |
| AA | 0,59 п. п. | +0,11 | 0,43 п. п. | одно из самых высоких за три года | премия избыточна |
| A | 0,68 п. п. | +0,06 | 0,63 п. п. | ниже середины | премия обеспечена |
| BBB | 0,97 п. п. | +0,04 | 0,97 п. п. | у нижней границы трёх лет | премия обеспечена |
| BB | 1,50 п. п. | −0,12 | 1,75 п. п. | самое низкое за три года | премия обеспечена |
| B | 2,73 п. п. | −0,18 | 2,93 п. п. | почти самое низкое за три года | премия обеспечена |
| CCC | 10,76 п. п. | +1,28 | 7,97 п. п. | самое высокое за три года | премия избыточна |
| Источник: ICE BofA, расчёт American Investor. Данные на 11.09.2026. |
Разрыв между слабым краем и BB, первым рейтингом ниже инвестиционного уровня, расширялся весь последний год.
Расстояние CCC−BB — рекорд трёх лет
Разница платы за риск между CCC и BB, п. п.
Географическая скидка исчезла
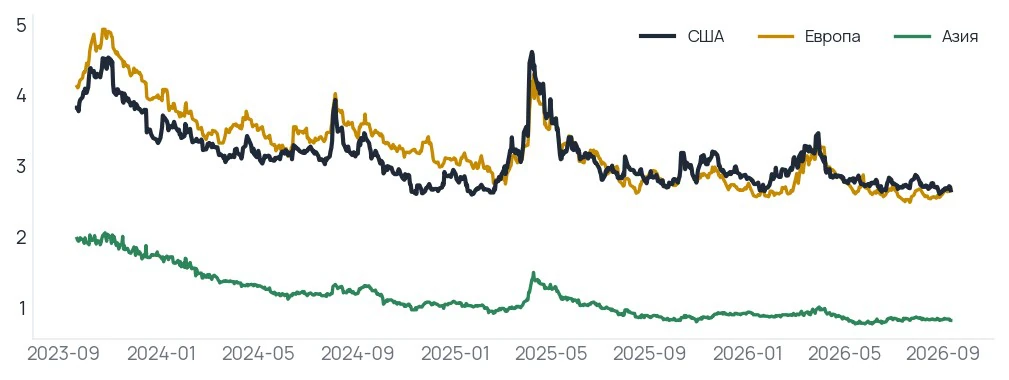
За границей премии тоже не осталось. Европейский рискованный долг даёт 2,68 пункта — ниже обычного, а американский стоит ровно столько же: разница между США и Европой — минус 0,03 пункта, как и год назад. Развивающиеся рынки ушли на 1,32 пункта — самое узкое значение за три года. Азиатский долг даёт 0,81 пункта, около трёхлетнего минимума. Разница между США и Азией — 1,84 пункта против 1,93 пункта годом ранее.
Покупать другие регионы ради премии смысла нет: развивающиеся рынки и Азия оценены дороже своих исторических значений, и географической премии не осталось ни в одном направлении.
Географическая скидка исчезла: американский и европейский риск стоят одинаково.
Географической скидки не осталось
Плата за риск рискованных заёмщиков: США, Европа, Азия, п. п.
Дальний конец обгоняет ближний
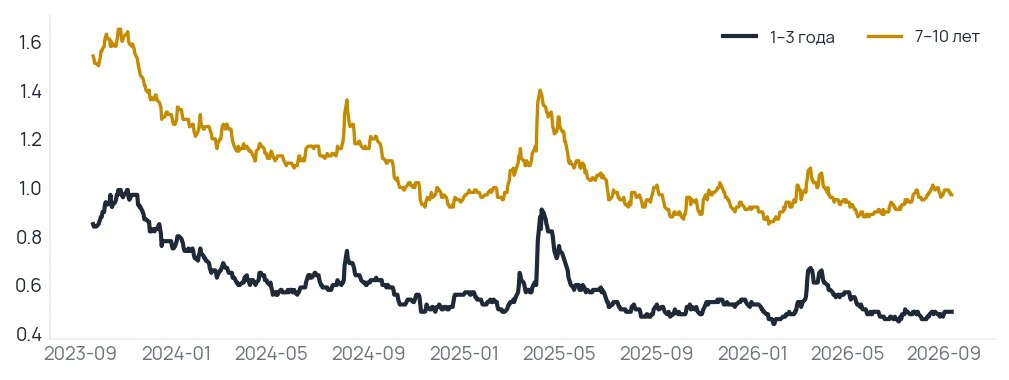
За срок рынок платит охотнее, чем за качество. Кривая платы за риск у надёжных заёмщиков поднимается с удлинением срока и за год стала круче: разница между ближними и дальними сроками — минус 0,48 пункта против минус 0,43 пункта год назад, дальний конец платит больше, и разрыв вырос. Все шесть временных отрезков стоят ниже середины исторической нормы.
| Срок | Плата | Год назад |
|---|---|---|
| 1–3 года | 0,49 п. п. | 0,50 п. п. |
| 3–5 лет | 0,67 п. п. | 0,69 п. п. |
| 5–7 лет | 0,82 п. п. | 0,84 п. п. |
| 7–10 лет | 0,97 п. п. | 0,94 п. п. |
| 10–15 лет | 0,99 п. п. | 0,92 п. п. |
| 15 лет и длиннее | 1,01 п. п. | 0,92 п. п. |
| Источник: ICE BofA, расчёт American Investor. Данные на 11.09.2026. |
Удлинение срока в фонде надёжных облигаций даёт около половины пункта дополнительной доходности, и эта премия за год выросла. Но покупатель длинного фонда получает ставку, а не кредит: средний срок фонда надёжных облигаций LQD — 7,71 года против примерно трёх лет у фондов рискованных облигаций, чувствительность к движению ставки у LQD выше в два с половиной раза. Отрицательный месяц LQD почти целиком объясняется ставкой.
За удлинение срока доплачивают полпункта, и год назад доплачивали меньше.
За длинный срок доплачивают полпункта
Плата за риск надёжных заёмщиков, сроки 1–3 года и 7–10 лет, п. п.
Фундамент расходится с ценой
Рынок просит за риск меньше, чем год назад, и основание у него есть: заёмщик стал финансово крепче. Корзина из двадцати рискованных эмитентов — отчётность закрыта у девятнадцати — показывает рост долга к прибыли по тринадцати сравнимым компаниям с 2,96 до 3,17; показатель вырос у семи из тринадцати. Покрытие процентов по одиннадцати сравнимым выросло с 4,59 до 5,57 — заёмщик обслуживает долг свободнее, показатель упал лишь у четырёх из одиннадцати. За квартал долг вырос у четырёх из тринадцати, покрытие снизилось у двух из одиннадцати. Свободный денежный поток к долгу по семнадцати эмитентам — 12,0 %. Прибыль снизилась у 31,2 % компаний корзины.
У этой картины есть лаг: последняя отчётность корзины закрыта 1 августа 2026 года, за квартал до цены риска на 11 сентября. Avis Budget и Kraft Heinz показывают отрицательную прибыль до вычета процентов и амортизации, коэффициенты по ним не считаются; Ford исключён из-за неполноты отчётности.
Весь нефинансовый сектор по счетам ФРС подтверждает то же: проценты забирают 14,9 % прибыли против 19,1 % год назад, долг к прибыли — 3,65 на 1 апреля 2026 года по 303 наблюдениям. Цена риска и фундамент согласуются везде, кроме слабого края: премия по слабейшему рейтингу выросла за год на треть, хотя корзина в целом окрепла.
| Показатель | Тогда | Сейчас | Что изменилось |
|---|---|---|---|
| Долг к прибыли, медиана по 13 сравнимым | 2,96 | 3,17 | вырос у семи из тринадцати |
| Покрытие процентов, медиана по 11 сравнимым | 4,59 | 5,57 | упало у четырёх из одиннадцати |
| Свободный поток к долгу, медиана по 17 | — | 12,0 % | сравнения за год не считаем |
| Прибыль снизилась, доля корзины | — | 31,2 % | по шестнадцати закрытым |
| Весь сектор: проценты к прибыли | 19,1 % | 14,9 % | нагрузка снизилась |
| Источник: EDGAR XBRL и счета ФРС, расчёт American Investor. Отчётность на 01.08.2026. |
График рефинансирования
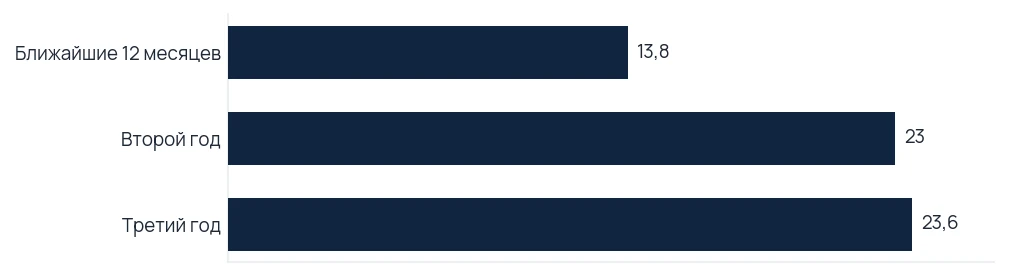
Ближайший год корзина проходит легко, тяжесть начинается со второго: двенадцать эмитентов раскрыли расписание выплат, и в ближайшие двенадцать месяцев к погашению стоит 13,8 млрд долларов, во второй год — 23,0 млрд долларов, в третий — 23,6 млрд долларов. Рефинансировать этот объём предстоит при десятилетней ставке 4,96 % и двухлетней 4,63 %; форвардная ставка на два года через год — 4,91 %. Рынок не закладывает облегчения нагрузки.
Возврат долга начинается не сейчас, а со второго года — и придётся на ставку, которую рынок не ждёт ниже.
Пик возврата долга — второй и третий годы
К погашению по корзине, млрд долларов по годам
Кредит отстаёт от акций
Опасное сочетание выглядит так: плата за риск у рискованных заёмщиков стоит на максимуме девяти месяцев, а акции — на своём. Сейчас оно не складывается: акции в 1,75 % от максимума, но плата за риск далека от пиков.
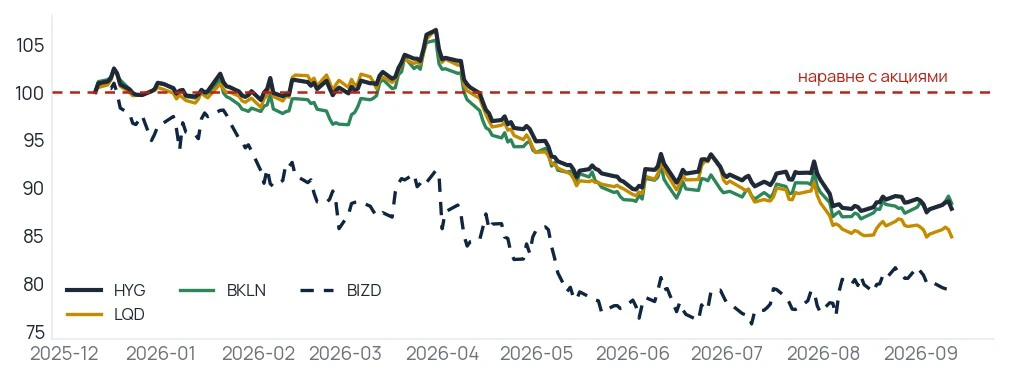
Отставание накопилось большое: доходность фонда рискованных облигаций HYG за девять месяцев ниже доходности фонда акций SPY на 12,2 пункта, у фонда надёжных облигаций LQD разрыв — 15,1 пункта, у фонда фондов прямого кредитования BIZD — 20,8 пункта, и за весь год кредит акции не обгонял. Рынок акций живёт своей динамикой, и кредит не даёт повода снижать долю акций в портфеле.
Доходность кредитных фондов отстаёт от акций девятый месяц подряд — это не сигнал тревоги, а разошедшиеся дороги.
Кредит отстаёт от акций девятый месяц
HYG, LQD, BKLN и BIZD против SPY, отношение цен
Заложено больше, чем случилось
Рынок платит за страх, который статистика пока не подтверждает: плата за риск на 11 сентября закладывает дефолтность 4,42 % при допущении о возврате сорока центов с доллара. Фактическая дефолтность рискованных облигаций за двенадцать месяцев — 2,67 % на 30 июня 2026 года, по кредитам — 0,93 % на 31 июля. Заложено в полтора с лишним раза больше фактического; премия за риск всегда несёт плату за неопределённость сверх ожидаемых потерь. Доля кредитов, торгующихся ниже восьмидесяти центов, — 6,89 % на 31 июля. Доля проблемного долга по методике агентств — 6,5 % на 31 августа.
Реструктуризаций, в которых должник передоговаривается с кредиторами об обмене или отсрочке долга, за двенадцать месяцев прошло восемнадцать против тридцати семи годом ранее; здравоохранение забрало 25 % таких сделок, потребительские товары и розница — 13 %, программное обеспечение — ещё 13 %.
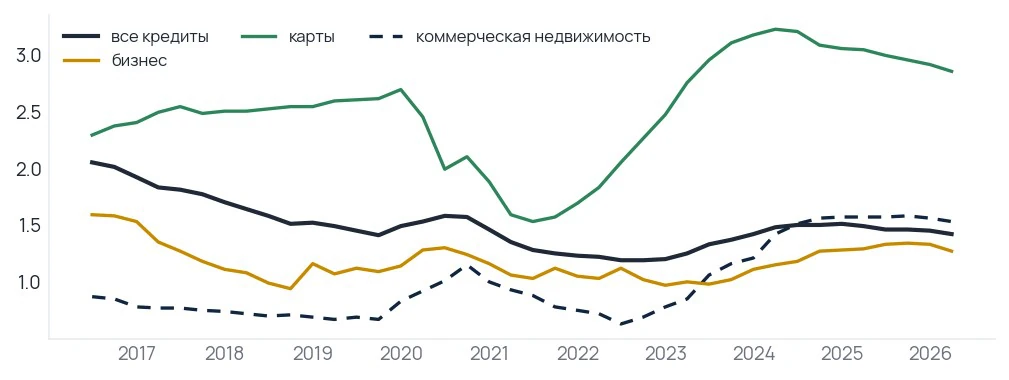
Банковская система видит то же: просрочка по всем кредитам — 1,42 % против 1,49 % год назад, по бизнес-кредитам — 1,27 % против 1,29 %, по картам — 2,85 % против 3,04 %, по коммерческой недвижимости — 1,53 % против 1,57 % на 1 апреля 2026 года; списания по бизнес-кредитам — 0,58 %. Восемь крупнейших банков держат под потери 50,3 млрд долларов резервов.
Просрочка снижается по всем видам кредита одновременно — редкая согласованность.
Просрочка снижается по всем видам кредита
Просрочка по кредитам коммерческих банков, %
Кто держит этот долг
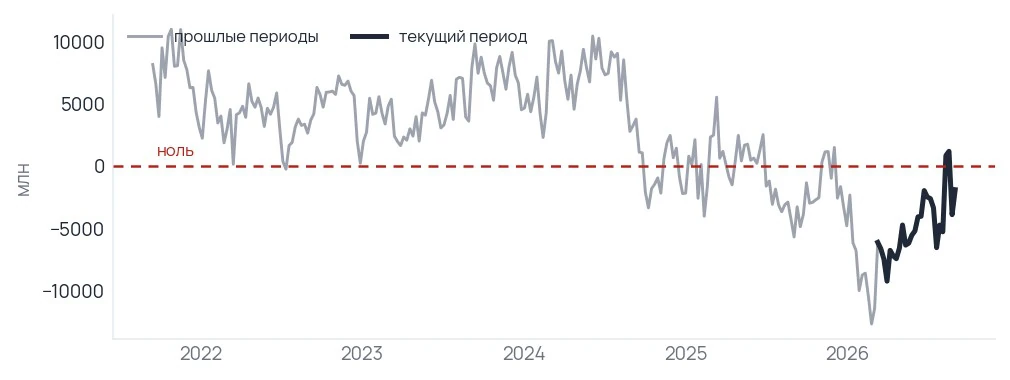
Продавца на этом рынке почти не осталось: чистая короткая позиция банков-посредников по облигациям надёжных заёмщиков стоит на минус 1 910 млн долларов — год назад было минус 5 711 млн долларов, втрое больше. По рискованным бумагам чистая позиция банков — плюс 2 196 млн долларов против 718 млн долларов годом ранее. Оборот по надёжным бумагам — 22 918 млн долларов, по рискованным — 9 037 млн долларов; отношение оборота к запасу у рискованных бумаг — 4,12, по надёжным оно не считается из-за отрицательной чистой позиции.
Низкий запас при активном обороте говорит об отсутствии продавца, а не о спокойствии: посреднику нечего продавать, и в момент, когда участники рынка понесут бумаги, этот запас развернётся быстро.
Первичный рынок тем временем работает на полную: размещения надёжного корпоративного долга с начала года — 1 681 млрд долларов, на 26,9 % выше прошлогоднего. Выпуск обязательств, обеспеченных пулами кредитов, — 77,2 млрд долларов против 99,8 млрд долларов год назад; число управляющих такими пулами упало до 88 против 107, доля среднего бизнеса в пулах — 21 %. Надёжный долг размещают охотнее, а механизмы покупки кредитов слабых заёмщиков собирают реже и меньшим числом рук.
Индексы обязательств под кредиты на 31 августа стоят так: старший транш торгуется по 100,09 при доходности 5,05 %, весь долг — по 98,63 при доходности 6,99 %, доходность всего долга выше старшего слоя на 1,94 пункта.
Приток в облигационные фонды за месяц не сдвинулся: число паёв HYG, JNK и LQD стоит на месте; подробный разбор потоков — в выпуске «Потоки в фонды».
Посредник сократил короткую позицию втрое — не потому, что стало спокойнее, а потому, что нести некому.
Посредники сократили короткую позицию втрое
Чистая позиция банков-посредников по надёжным облигациям, млн долларов
Из частного кредита стоят на выход
Частный кредит стоит в своей очереди второй квартал подряд: заявки на выкуп из неторгуемых фондов прямого кредитования — 11,6 % капитала, а исполнено лишь 43 % этого объёма — больше половины инвесторов, желающих забрать капитал, не вышли. Данные на 30 июня 2026 года. Доля дохода, полученного записью в долг, — 10,59 % по шести раскрывшим фондам, у худшего — 15,29 %. Дефолтность частного кредита — 6 % на 30 июня, вдвое выше публичной. Вторичный рынок тем не менее оценивает частные кредиты по 99 центов за доллар.
Биржевые фонды это расхождение уже показывают: BIZD за месяц потерял 1,81 %, за девять месяцев — 12,18 %, а фонды банковских кредитов держатся — BKLN прибавил 0,24 % за месяц, SRLN вырос на 0,02 %, просадка за девять месяцев у обоих около двух процентов.
Малому бизнесу деньги достаются дороже: доступность кредита предприниматели оценивают в 5 пунктов, а ставка по займу — 7,9 % на 31 июля — выше той, что платят рискованные корпорации на бирже. Это премия за отсутствие доступа к публичному рынку.
Заражения между сегментами пока нет: частный кредит болеет обособленно — дефолтность вдвое выше публичной, но цены вторичного рынка держатся около номинала, и публичный рынок на это не реагирует. Связь между сегментами — очередь на выход, которая стоит второй квартал подряд.
Ставки для людей и метры под офисы
Домохозяйствам деньги за год чуть подешевели: ставка по кредитным картам — 20,94 % против 21,16 % годом ранее, автокредиты — 7,47 % против 7,63 %; ипотека, напротив, подорожала до 6,76 % против 6,50 %. Просрочка по картам снизилась к прошлому году.
Коммерческая недвижимость живёт в своём цикле: просрочка по коммерческим ипотечным облигациям — 7,86 %, по офисным зданиям — 11,91 % на 31 июля. Этот сегмент не влияет на общую кредитную картину, но и улучшений не показывает.
Щедро, справедливо, мало
Верхний край, AAA и AA, держит премию 0,42 и 0,59 пункта — выше обычных уровней при нейтральном фундаменте: за самый надёжный долг рынок платит больше обычного. Держат этот сегмент через широкий фонд надёжных корпоративных облигаций LQD, и базисный риск там высок: результат фонда делает государственная ставка, а не кредитная премия.
Середина — A, BBB, BB и B — несёт премию, обеспеченную рисками: BBB стоит у нижней границы диапазона трёх лет, BB — на минимуме трёх лет. Покупать середину шкалы ради премии не имеет смысла, держать бумаги можно. Фонды HYG и JNK держат средний срок около трёх лет, но долю слабейшего рейтинга держат разную: 8,35 % у HYG против 2,88 % у JNK — при расширении слабого края фонды разойдутся.
Слабый край, бумаги CCC, платит избыточную премию — максимум трёх лет при нейтральном фундаменте корзины. Но фундамент читается на 1 августа, а край переоценился в августе и сентябре. Избыточную премию мы не отрабатываем: цена учитывает то, чего в отчётности ещё не видно.
По срокам дальний конец даёт премию в полпункта, но покупатель приобретает процентную ставку, а не кредитный риск. Прибавка сверх векселя доступна на коротком конце у рискованных заёмщиков со средним сроком около трёх лет.
По географии скидки нет ни в одном регионе: развивающиеся рынки и Азия оценены дороже собственной истории.
Частный кредит — единственное место, где рынок недоплачивает за риск: дефолтность частного долга вдвое выше публичного, доход записью в долг — 10,59 %, очередь на выход не сокращается, а цены держатся около номинала. Направление переоценки показывает BIZD: его доходность за девять месяцев далеко позади акций.
Итог по сегментам один. Верхний край привлекателен по премии, но держится длинным фондом, который проигрывает из-за процентной ставки; короткий конец платит сверх векселя, но кредитной премии там почти нет, и прибавку обеспечила подешевевшая государственная ставка. При выходе из фонда коротких казначейских бумаг разумнее забирать доход коротким сроком и высоким качеством.
Компании занимают дешевле государства
Сильнее всего против собственной истории сдвинулась надбавка коммерческих бумаг к казначейскому векселю — коротких необеспеченных расписок сроком до девяти месяцев, которыми компании финансируют оборотный капитал. Надбавка ушла в минус 0,02 пункта против плюс 0,11 пункта годом ранее — около минимума с 1997 года. Ставка по финансовым бумагам — 3,90 %, по нефинансовым — 3,80 %: ниже трёхмесячной казначейской ставки. Крупные корпорации занимают на три месяца дешевле государства.
Причина — избыток денег, а не дефицит бумаг: покупатель коротких денег соглашается на доходность ниже государственной, а объём коммерческих бумаг в обращении — 1 436,9 млрд долларов — выше обычных исторических уровней. Банковский кредит вырос до 19 835 млрд долларов против 18 699 млрд долларов год назад, стандарты выдачи крупным заёмщикам не ужесточились, чистая доля банков с растущим спросом на кредит — минус 26,8 пункта. Предложение денег превышает спрос.
Этот избыток и сузил кредитную премию в середине шкалы, доведя расстояние BB−BBB до рекордного минимума. До слабого края дешёвые деньги не доходят — разрыв CCC−BB будет расширяться, пока ликвидность обходит слабых заёмщиков стороной.
Компании занимают на три месяца дешевле государства — почти рекорд с 1997 года.
Короткие деньги дешевле государственных
Надбавка коммерческих бумаг к трёхмесячному векселю, п. п.
Три развилки
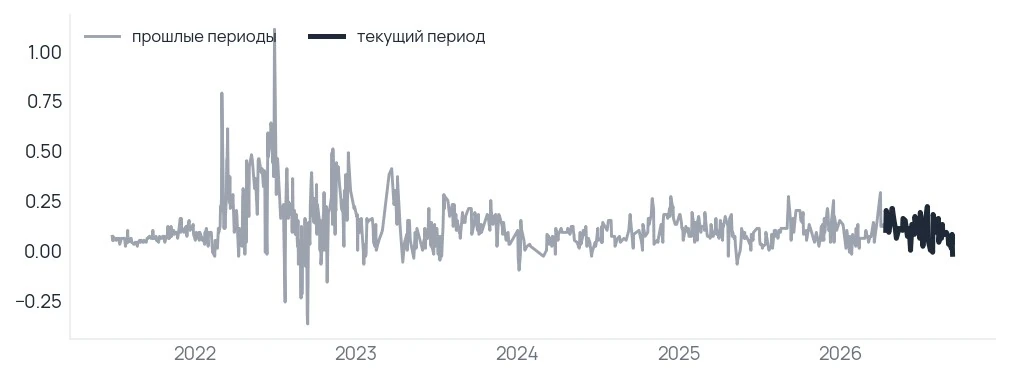
Базовый путь задаёт режим «Здоровый»: спокойный ход, плата за риск в текущем диапазоне, слабый край расширяется без заражения середины. Вероятность такого пути — 54,7 % на квартал и 53,2 % на полтора года. Переход в режим ухудшения — рост платы за риск по всей шкале, включая BB и BBB, — оценивается в 36,3 % на квартал и 27,6 % на полтора года. Стрессовый сценарий — 9,0 % на квартал и 19,1 % на полтора года. Вероятности посчитаны по матрице переходов между режимами за 478 месяцев наблюдений.
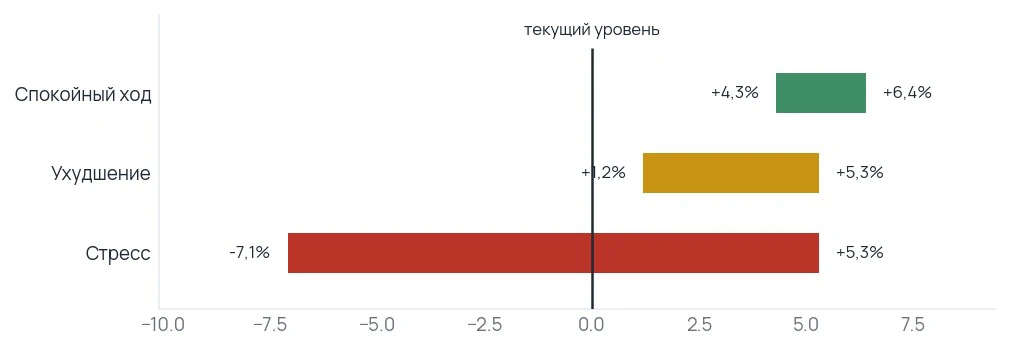
Одна и та же корзина долга за год даёт либо умеренный плюс, либо двузначный минус — всё решает режим.
Год решает режим, а не отбор бумаг
Диапазоны годового дохода долгового портфеля по развилкам, %
Развилка 1 · Слабый край расширяется в одиночку
Фонд рискованных облигаций удерживает позиции, но фонд с высокой долей слабейшего рейтинга отстаёт от фонда с более качественным портфелем: слабый край расширяется на 0,2–0,3 пункта в неделю, середина шкалы не меняется, доходность фонда рискованных облигаций держится около 7,07 %. Тенденция длится от четырёх до восьми недель, затем край стабилизируется или начинает тянуть за собой рейтинг B.
Долговой портфель на этом пути приносит от 4,3 % до 6,4 % за год при средней дюрации 3,8 года. Фонд коротких казначейских бумаг остаётся конкурентоспособным на коротком горизонте; прибавки сверх векселя хватает для перевода части средств в короткие рискованные облигации. Надёжные короткие облигации приносят меньше, но и теряют меньше.
Развилка 2 · Расширение переходит в середину
Фонды рискованных и надёжных облигаций падают одновременно на фоне растущего рынка акций. Расстояние BB−BBB превышает один пункт за три-четыре недели, плата за риск у рискованных заёмщиков доходит до 3,2–3,5 пункта, посредники переводят короткую позицию в длинную, первичный рынок надёжного долга закрывается на две-три недели.
Долг на этом пути приносит от 1,2 % до 5,3 % за год. Фонд коротких казначейских бумаг предпочтительнее рискованных облигаций, надёжные короткие бумаги — предпочтительнее рискованных обязательств любого срока.
Развилка 3 · Стресс через частный кредит
Очередь на выход из неторгуемых фондов прямого кредитования растёт, доля исполненных заявок падает. Цена BIZD снижается сильнее цены HYG, фонды прямого кредитования останавливают выкуп паёв, цена частных кредитов на вторичном рынке уходит ниже 95 центов, дефолтность частного кредита превышает 8 %, банки наращивают резервы, слабый край публичного рынка уходит за 13 пунктов.
Долг на этом пути приносит от минус 7,1 % до плюс 5,3 % за год. Приоритет — фонды коротких казначейских бумаг и надёжные короткие облигации; рискованные облигации и фонды прямого кредитования исключаются.
Где мы можем ошибаться
Мы исходим из того, что заёмщик окреп, а рекордная премия за слабый край выросла из смещения капитала, не из ухудшения кредитов. Против этого работает сама цена: премия за слабейший рейтинг выросла за квартал и прибавила треть за год, а расстояние CCC−BB держит рекорд доступной истории. Фундамент корзины читается лишь по отчётности, закрытой 1 августа. Если рынок закладывает будущие проблемы, они проявятся в отчётности следующего квартала — и оценка середины шкалы окажется преждевременной.
Цену ошибки считают сами развилки: переход в стрессовый сценарий опускает годовую доходность долга с верхней границы первой развилки на нижнюю границу третьей, и эти тринадцать пунктов на вложенный доллар читатель платит за неверную ставку на середину шкалы.
Остаёмся при своём из-за совпадения улик: просрочка снижается одновременно по бизнес-кредитам, кредитным картам, коммерческой недвижимости и банковской системе в целом, реструктуризаций по договорённости с кредиторами вдвое меньше, чем год назад, покрытие процентов в корзине выросло, а процентная нагрузка на прибыль снизилась. Улучшение качества кредита показывают четыре независимых показателя — ценовая аномалия сама по себе не повод менять вывод.
Пять величин под наблюдением
| Что | Где посмотреть бесплатно | Что считать сдвигом | Что это значит для денег |
|---|---|---|---|
| Расстояние CCC−BB | FRED, ряды BAMLH0A3HYC и BAMLH0A1HYBB | расширение сверх 10 пунктов или сужение ниже 8 | расширение в одиночку — обход слабых; сужение — возвращение аппетита |
| Расстояние BB−BBB | FRED, BAMLH0A1HYBB и BAMLC0A4CBBB | уход выше 1 пункта | граница инвестиционного уровня снова стала ценовой — сигнал к осторожности |
| Надбавка коммерческих бумаг к векселю | FRED, DCPF3M и DTB3 | возврат выше +0,3 пункта | короткие деньги подорожали, избыток ликвидности уходит |
| Очередь на выход из неторгуемых фондов | квартальные отчёты фондов прямого кредитования | заявки выше 12 % или исполнение ниже 40 % | заражение частного кредита переходит в публичный |
| Кредит против акций | цены HYG и SPY в любом брокерском приложении | HYG на максимуме девяти месяцев при акциях у максимума | загорелся признак расхождения — историческое основание снизить долю акций |
| Источник: расчёт American Investor. Данные на 11.09.2026. |
Сами по себе эти величины не требуют действий.
Итог месяца — качество и короткий срок
Сверх векселя рискованные заёмщики платят за год почти на пункт больше, но весь прирост дал подешевевший вексель, а не кредитный риск. Кредитная премия сузилась во всех сегментах, кроме слабого края, где расстояние CCC−BB держит трёхлетний рекорд, — при том что заёмщик фундаментально окреп: покрытие процентов выросло, процентная нагрузка на сектор снизилась, просрочка в банковской системе упала.
Верхний край качества оценён щедро, середина стоит справедливо, а частный кредит и слабый край оценены недостаточно; эту прибавку разумно забирать высоким качеством и коротким сроком. Оценка изменится, если расстояние BB−BBB превысит один пункт или квартальная отчётность зафиксирует ухудшение корзины. Следующий выпуск выйдет через месяц, во вторую пятницу.