Цикл сектора ИИ · образец выпуска
Стройку ещё оплачивает прибыль, запаса нет.
Стройка съедает 97,4 % операционного потока заказчиков, поставщики финансируют покупателей на 105 млрд долларов, Oracle упал на 51 % — индекс цикла 47,1 из ста, перегрев.
Это старый выпуск, и данные в нём устарели. Числа, статусы и выводы верны на дату выпуска — 4 сентября 2026 года. С тех пор они изменились. Свежий разбор выходит по подписке.
Состояние цикла
На 4 сентября 2026 года индекс цикла — 47,1 пункта. Это значение уверенно помещает нас в самую верхнюю часть опасной зоны перегрева: текущий экономический цикл, безусловно, ещё не перешёл в полноценную фазу появления ранних трещин, но он уже вплотную подошёл и стоит у самой её невидимой границы.
Счёт снизился на 2,9 пункта не потому, что цикл остыл: финансы успокоились, а стройка перегрелась сильнее. Индекс усредняет две противоположные линии.
Индекс цикла — 47,1: перегрев у границы ранних трещин
По горизонтали — шкала от нуля до ста с четырьмя зонами фазы; тёмная отметка — счёт этого выпуска
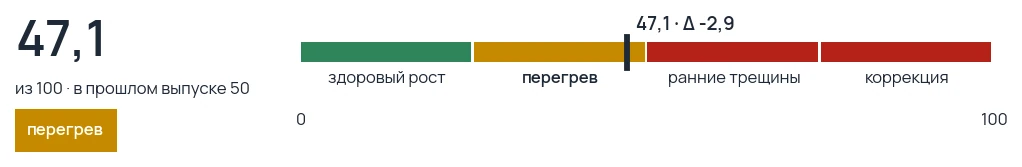
Абсолютный ноль на этой аналитической шкале всегда означает максимально здоровый, органический рост: базовые технологии стремительно дешевеют для конечного пользователя, новую масштабную стройку легко оплачивает растущая операционная прибыль, а заёмный долг достаётся всему сектору по предельно дешёвым ставкам. В свою очередь, отметка в сто баллов означает полномасштабную коррекцию: любая стройка идёт исключительно на дорогие заёмные деньги, обеспокоенные кредиторы настойчиво просят премию за возросший риск, а цены на активы уже совершенно не держатся на прежних уровнях. Соответственно, абсолютно всё, что находится между этими двумя крайностями, — это лишь различные, постепенно сгущающиеся оттенки рыночного перегрева.
За прошедший календарный месяц общий счёт цикла ощутимо сдвинулся вниз, и сдвинули его в этом направлении две совершенно противоположные, разнонаправленные силы. Финансовая сторона уравнения заметно успокоилась: широкий индекс технологических компаний отступил от своего абсолютного максимума всего лишь на 3,5 %, качественный долг сектора за этот же месяц символически подорожал на три базисных пункта, а измеритель страха на рынке опционов уверенно держится у отметки 14,32 пункта. Инвестиционная сторона, напротив, серьёзно ухудшилась: доля операционного потока, безвозвратно уходящая в капитальную стройку, угрожающе поднялась к уровню 97,4 %, а внутренние обращения денег внутри замкнутого, узкого круга поставщиков и заказчиков продолжили неумолимо набирать свой системный вес. В результате линия инвестиций осталась самой горячей из всех четырёх отслеживаемых метрик и прочно держится в красной зоне тревоги, линия компаний и их продуктов выглядит как самая спокойная и сбалансированная, тогда как линии базовых технологий и финансов пока стоят в жёлтой зоне ожидания.
Чего индекс не делает: он не предсказывает дату падения. Это измеритель состояния, а не таймер. Счёт 47,1 говорит, что цикл перегрет и уязвим, но не говорит, случится ли перелом через месяц или через два года.
Вывод. Текущий цикл объективно перегрет, но пока ещё не сломан окончательно: широкий рынок сохраняет олимпийское спокойствие, а структурное напряжение тихо накапливается именно там, где его отчётливо видно только при внимательном погружении в отчётность главных заказчиков.
Инвестиции
Механика цикла
Прежде чем детально смотреть на сухие цифры, стоит один раз фундаментально понять саму базовую механику работы этого инвестиционного цикла. Главный заказчик — крупная, доминирующая платформенная компания — активно строит колоссальные вычислительные мощности. Деньги, огромным потоком потраченные на эту непрерывную стройку, немедленно становятся чистой выручкой цепочки поставщиков: производителей мощных ускорителей, оперативной памяти, специализированного оборудования для огромных центров обработки данных. Зашкаливающая, сверхнормативная прибыль этих поставщиков надёжно оправдывает заоблачно высокие цены их собственных акций, а высокие цены акций всего этого технологического комплекса, в свою очередь, оправдывают начало следующего, ещё более масштабного раунда стройки. Этот финансовый круг благополучно замыкается и вращается до тех пор, пока всю эту бесконечную стройку исправно оплачивает реально заработанное. Но как только её начинает массово оплачивать привлечённый долг, каждый следующий оборот делает всю эту хрупкую конструкцию невыносимо тяжелее.
Стройка и операционный поток
Прямо сейчас этот замкнутый круг всё ещё держится на заработанных корпоративных средствах, но делает это уже на самом пределе своих физических возможностей. За последний завершённый отчётный квартал ключевая пятёрка крупнейших заказчиков потратила на инфраструктурную стройку беспрецедентные 97,4 % своего совокупного операционного потока; после вычета затрат на стройку от всего гигантского потока осталось лишь 4,8 млрд долларов. Это строгий, безоговорочный порог тревоги нашего отчёта: абсолютно всё, что поднимается выше девяноста процентов, означает, что любой свободный запас на выплату дивидендов, программы обратного выкупа акций и просто на любую управленческую ошибку попросту исчез.
Пик 2022 года, 54,7 %, рынок пережил без долга. Нынешние 81,8 % — другая высота: до этого стройка никогда не забирала больше половины потока.
Стройка съедает почти весь операционный поток заказчиков
По горизонтали — кварталы, по вертикали — капитальные затраты пятёрки заказчиков к их операционному потоку за скользящий год, в процентах; зоны — до 70 стройку оплачивает прибыль, 70–90 внимание, выше 90 тревога
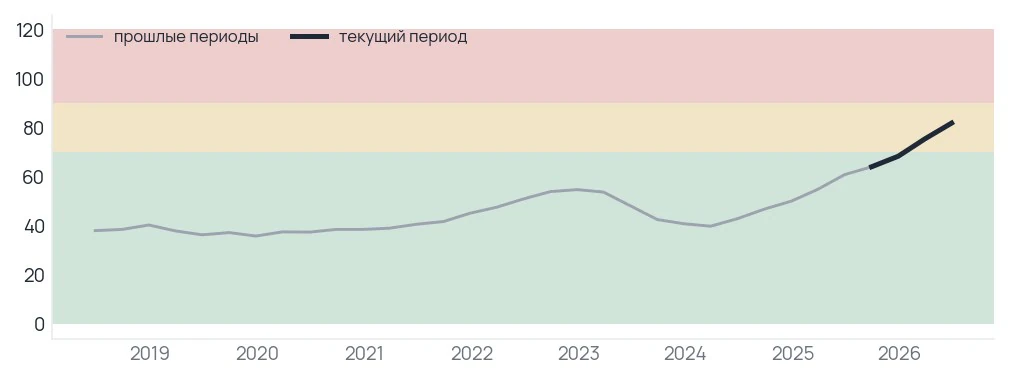
На представленном графике отчётливо виден не просто какой-то разовый квартальный всплеск, а фундаментальный, долгосрочный тренд. За весь скользящий год отношение стоимости стройки к операционному потоку стремительно поднялось с 54,8 % в первом квартале 2025 года до пугающих 81,8 % во втором квартале 2026 года. Важно понимать, что скользящий год математически сглаживает любую сезонность, именно поэтому его значение сейчас ниже цифр последнего квартала, — и тем яснее, тем рельефнее видно общее пугающее направление.
Внутри самой «большой пятёрки» картина начинает драматически расходиться. За последний отчётный квартал чистый операционный поток после вычета затрат на стройку остался в положительной зоне только у корпорации Microsoft — солидные 19,6 млрд долларов — и у Meta — скромные 1,7 млрд. У технологического гиганта Alphabet этот показатель стремительно ушёл в глубокий минус на 5,9 млрд, у Amazon он просел на 8,8 млрд, а у Oracle — на 1,9 млрд. Та компания, у которой смета на стройку оказывается физически больше генерируемого потока, вынуждена брать возникшую разницу в долг: никакого другого чудесного источника фондирования здесь попросту нет.
Долг и скрытые обязательства
И этот долг ожидаемо появляется на балансах. За один только последний квартал отслеживаемая нами корзина разместила долгосрочных корпоративных облигаций на внушительную сумму в 40,0 млрд долларов, а за весь прошедший год — на 207,3 млрд. Отношение масштабных капитальных затрат к бухгалтерской амортизации дошло до невероятной отметки 3,43: технологические компании строят новые мощности втрое быстрее, чем успевает физически и морально изнашиваться всё уже построенное ими ранее. Доля скрытых обязательств, которые Moody's считает долгом, вынесенным за периметр официального баланса — это всевозможные совместные предприятия, запутанная аренда мощностей, сложные финансовые схемы с поставщиками, — официально оценена в 113 % от скорректированного долга всего сектора (через Let's Data Science, 18 июня 2026 года): то есть за видимым периметром баланса сейчас лежит больше скрытых рисков, чем на нём самом.
Обращения внутри круга
Отдельная, требующая пристального внимания строка — это беспрецедентные обращения денег внутри узкого круга. Совокупный объём таких специфических сделок, где сам поставщик напрямую кредитует и финансирует собственного же заказчика, дошёл до астрономических 105 млрд долларов (согласно форме 8-K компании Nvidia через репортаж CNBC, 17 августа 2026 года), а уже 2 сентября 2026 года трекер отраслевых сделок хладнокровно зафиксировал новую крупную покупку внутри этого замкнутого периметра на сумму 12,9 млрд долларов. Это третий, самый явный и классический признак надувающегося пузыря в его абсолютно чистом виде, и он уже уверенно стоит в зоне нашей красной тревоги.
Существует и так называемая мягкая подпорка корпоративной бухгалтерии: официальный срок службы оборудования в публичной отчётности заказчиков был элегантно продлён до 5,5 лет (отчётность корпораций Meta и Amazon через публикацию Dow Jones, 8 декабря 2025 года). Такое искусственное продление срока службы на бумаге мгновенно уменьшает амортизацию и автоматически увеличивает бумажную прибыль, совершенно не меняя при этом ни одного цента реальных, живых денег в кассе.
Стройка против заявленных затрат
Наконец, реальная стройка на земле и заявленные в отчётах капитальные затраты начинают заметно расходиться. Государственное бюро Census официально оценивает годовой темп строительства центров обработки данных в 75,2 млрд долларов по состоянию на июль 2026 года — это означает бурный рост на 57,2 % за один год, тогда как капитальные затраты всей нашей корзины выросли на целых 80,6 %. Этот зияющий разрыв в 23,4 процентных пункта означает только одно: живые деньги уходят со счетов компаний гораздо быстрее, чем успевают возводиться реальные физические здания: значительная часть этих колоссальных средств — это просто авансовая предоплата за будущее оборудование, а другая часть — это скрытая стройка, выведенная далеко за периметр прозрачной публичной отчётности.
Вывод. Беспрецедентную стройку всё ещё худо-бедно оплачивает операционная прибыль, но никакого спасительного запаса прочности больше не осталось: три огромные компании из отслеживаемых пяти уже вынуждены добирать критическую разницу банальным долгом.
Технологии
Цена единицы возможностей
Технологическая линия анализа — это единственная сфера, где весь этот цикл пока ещё выглядит фундаментально здоровым и оправданным по своему внутреннему существу. Базовая цена одной условной единицы вычислительных возможностей продолжает стремительно падать в 5–10 раз за каждый год (данные Epoch AI, 16 февраля 2026 года), и при этом совокупный объём потребления растёт значительно быстрее, чем дешевеет сам процесс машинного расчёта. До тех пор, пока эта фундаментальная пропорция сохраняется, любые колоссальные вложения в новые мощности имеют под собой железный экономический смысл: стремительно дешевеющая единица вычислений немедленно находит для себя нового, жадного до мощностей покупателя.
Открытые модели и отрыв лидеров
Однако по-настоящему тревожное здесь кроется в другом — это стремительное сжатие конкурентного преимущества. Доля полностью открытых моделей в глобальном потреблении токенов дошла до отметки 46,4 % (согласно данным OpenRouter через CNBC, 7 июля 2026 года), то есть это уже почти добрая половина всего рынка. Технологическое отставание открытых бесплатных моделей от проприетарных лидеров индустрии катастрофически сжалось всего до четырёх коротких месяцев (согласно исследованию Epoch AI, глубокий обзор разрыва открытых и закрытых моделей, 29 мая 2026 года). Для окупаемости гигантской стройки этот факт гораздо важнее, чем кажется на первый взгляд: чем короче технологический отрыв закрытой коммерческой модели, тем невероятно труднее брать за её использование щедрую премию, а ведь вся финансовая конструкция окупаемости текущей стройки построена исключительно на незыблемом предположении, что эта жирная премия сохранится навсегда.
Аренда ускорителей и память
Аренда мощных ускорителей неуклонно дешевеет. Один час аренды дефицитного ранее чипа H100 у специализированных арендодателей сейчас стоит 2,53 доллара (данные Silicon Data, индекс SDH100RT, 3 сентября 2026 года) против 2,9 доллара всего лишь одним месяцем ранее. Столь заметное снижение квартал к кварталу — это чёткий порог внимания нашего отчёта: дешевеющая ставка аренды, безусловно, невероятно хороша для конечного арендатора, но она катастрофически плоха для того, кто агрессивно занимал миллиарды под покупку этого самого дорогого железа.
Глобального дефицита в самом железе больше нет, однако внезапно появился острый дефицит в чипах памяти: жёсткие контрактные цены на память с самого начала 2026 года выросли накопленным итогом на невероятные 270 % (аналитика TrendForce, официальный релиз 25 августа 2026 года). Это прямой, болезненный и неотвратимый удар по итоговой себестоимости всей масштабной индустриальной стройки.
Энергетика
При этом базовая энергетика остаётся самым критическим узким местом с невероятно длинным горизонтом планирования. Цена мощности в ключевой сети PJM зафиксирована на уровне 325 долларов за мегаватт в день (данные оператора PJM, результаты базового аукциона на период 2028/2029, 14 июля 2026 года), текущая очередь на физическое подключение к электросети растянулась на мучительные 4–7 лет, а стандартный срок поставки силового трансформатора составляет немыслимые 128 недель (отчёт Wood Mackenzie через Data Center Knowledge, 20 мая 2026 года). Это жесточайшее физическое ограничение работает сразу в обе стороны: оно, безусловно, сильно тормозит новые темпы стройки, но оно же парадоксальным образом не даёт уже введённым мощностям слишком быстро превратиться во всепоглощающий рыночный избыток.
Вывод. Сама базовая технология стремительно дешевеет и именно поэтому экономически оправдывает продолжение стройки; но маржинальная премия лидеров тает на глазах, а критически важная память сильно дорожает — в итоге экономика всей стройки сегодня выглядит гораздо хуже, чем это было ровно год назад.
Компании и продукты
Портфель заказов
Громкие корпоративные обещания растут быстрее всего остального. Совокупный портфель уже законтрактованной, но бухгалтерски ещё не признанной выручки составляет впечатляющие 684 млрд долларов у корпорации Microsoft — это мощный рост на 8,1 % за один квартал, 519,5 млрд у Alphabet — стремительный рост на 11,1 %, и 638 млрд у Oracle — впечатляющий рост на 15,5 %. Это, пожалуй, самая обнадёживающая цифра всего нашего сегодняшнего письма и, одновременно с этим, самая коварная и опасная метрика: гигантский портфель заказов — это всего лишь юридическое обязательство заказчика, а вовсе не реальные, осязаемые деньги в кассе, и мы прекрасно помним, как в прошлых циклах он бесследно схлопывался гораздо быстрее, чем успевала прийти реальная выручка.
Отдача на капитал
Фактическая отдача на вложенный акционерами капитал расходится по разным компаниям крайне сильно. У гиганта Microsoft она составляет солидные 26,4 %, у Meta — достойные 19,6 %, у Alphabet — 16,3 %, у Amazon — скромные 10,7 %, а у Oracle — лишь 9,5 %. Последняя приведённая цифра фундаментально важнее прочих: компания, которая агрессивно занимает миллиарды под продолжение своей стройки, физически зарабатывает на вложенном капитале меньше десяти процентов годовых.
Модельные лаборатории
Ведущие модельные лаборатории продолжают беззаботно жить исключительно на чужие венчурные деньги. За весь последний квартал они суммарно показали лишь 7,0 и 11,5 млрд долларов выручки (сводка 24/7 Wall St. по официально сообщённым данным компаний, 20 августа 2026 года) при официально заявленном гигантском спросе на вычислительные мощности в объёме 20,9 млрд долларов (отчётность OpenAI через публикацию MarketWise, 30 июля 2026 года). Этот зияющий кассовый разрыв пока успешно закрывается всё новыми и новыми инвестиционными раундами, а отнюдь не реальными рыночными продажами продукта.
Конечный покупатель
На самом другом, противоположном конце этой пищевой цепочки находится конечный покупатель. Доля американских компаний, реально применяющих ИИ в своей повседневной работе, составляет скромные 19,8 % (данные Census Bureau, опрос серии BTOS, 3 мая 2026 года), то есть это примерно каждая пятая корпорация. Среди тех энтузиастов, кто уже смело внедрил технологии, ошеломляющие 57 % вообще не видят никакого измеримого, осязаемого экономического эффекта (исследование Domino Data Lab, опрос агентства BARC, 21 июля 2026 года). Уже полностью построенные и сданные мощности загружены лишь на 5 из 12 доступных гигаватт (аналитика Sightline Climate через Bloomberg, 20 мая 2026 года).
Закрытия продуктов
Главная событийная строка ушедшего месяца — это тихие, но знаковые закрытия продуктов. За месяц абсолютно бесспорным считается лишь одно масштабное событие: корпорация Google окончательно снимает своего классического Ассистента с телефонов, планшетов и часов в безоговорочную пользу системы Gemini, что было официально объявлено 4 августа 2026 года, а само полное отключение назначено на 4 сентября 2026 года. Одно такое заметное закрытие продукта у по-настоящему крупного игрока — это наш чёткий порог внимания; классический порог тревоги, предполагающий два таких события за один месяц, пока не набран.
Вывод. Общий портфель заказов стремительно растёт, а вот реальная финансовая отдача — категорически нет: инновационный продукт авансом продан на долгие годы вперёд, а какого-либо измеримого экономического эффекта у массового покупателя пока так и не появилось.
Финансы
Кредит сектору
Кредитная сторона всего этого глобального уравнения выглядит на удивление спокойно, и это, несомненно, самая главная и интригующая неожиданность прошедшего месяца. Текущий спред качественного корпоративного долга составляет минимальные 0,81 пункта, за весь прошедший месяц он расширился всего лишь на три ничтожных базисных пункта; спред рискового долга находится на уровне 2,65 пункта, и это нижние, самые спокойные четыре процента всей доступной нам истории наблюдений (актуальные рыночные данные на 3 сентября 2026 года). Иными словами, совокупный кредитор этого технологического сектора сегодня почти вообще не берёт никакой дополнительной премии за принимаемый на себя риск.
Премия в отдельных именах
Мы говорим «почти» — исключительно потому, что эта риск-премия точечно собралась в отдельных, конкретных именах. Финансовая страховка от вероятного дефолта компании Oracle стоит невероятные 215 базисных пунктов (данные The Kobeissi Letter по сводкам рынка деривативов, 7 августа 2026 года) — это абсолютный исторический рекорд для данного маститого эмитента, а сам кредитный рейтинг компании был безжалостно понижен до уровня BBB− (оценка S&P Global Ratings, 21 июля 2026 года), что находится ровно в одной короткой ступени от так называемого «мусорного», спекулятивного уровня. Страховка от возможного дефолта крупного арендодателя мощностей оценивается в запредельные 855 базисных пунктов (информация с рынка деривативов через портал ai-circular-economy.com, 29 июля 2026 года). Свежие, только что выпущенные облигации сектора торгуются с существенной премией в 263 базисных пункта к безопасной безрисковой кривой (рыночные данные через отраслевую прессу, 24 июля 2026 года). Широкий рынок совершенно не считает весь сектор в целом рискованным; он считает смертельно рискованными лишь тех конкретных игроков, кто в нём слишком агрессивно занимает.
Объём так называемого частного, непубличного кредита этому сектору консервативно оценивается в 200 млрд долларов (сводка BIS Bulletin 120, 7 января 2026 года), а сложная финансовая секьюритизация активов центров обработки данных дошла до отметки 61 млрд долларов накопленным итогом за весь 2026 год (аналитика Barclays Research через Structured Finance Association, 23 июля 2026 года). Это именно тот скрытый теневой долг, который совершенно не виден в прозрачных спредах публичных корпоративных облигаций и никак не отражается в ежедневных биржевых котировках.
Цены и просадки
Теперь посмотрим на цены. Фактические просадки активов от своих абсолютных максимумов на 4 сентября 2026 года выглядят следующим образом: Oracle рухнул на 51,1 %, Broadcom потерял 25,6 %, Meta просела на 21,7 %, Micron отступил на 16,2 %, Alphabet снизился на 15,8 %, TSMC опустился на 10,2 %, Amazon отдал 9 %, Microsoft скорректировался на 7,1 %, а безоговорочный лидер Nvidia потерял символические 2,2 %. Весь отраслевой индекс полупроводников в совокупности ушёл от своего максимума на внушительные 20,6 %, тогда как широкий рыночный индекс технологических компаний — всего лишь на безобидные 3,5 %.
Nvidia потеряла 2,2 %, Oracle — 51,1 %. Между ними разница не в продукте, а в долге: рынок наказывает баланс, а не бизнес.
Падение собрано в нескольких именах, индекс почти цел
По горизонтали — глубина просадки от максимума в процентах, по вертикали — бумаги корзины и два индекса на 4 сентября 2026 года
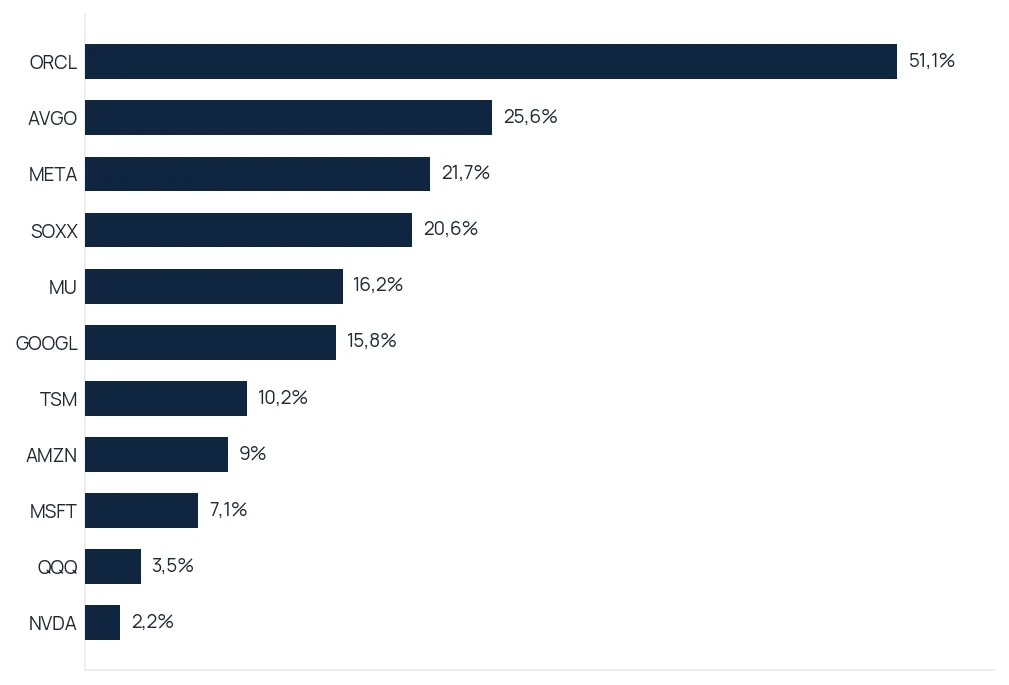
Этот колоссальный внутренний разброс фундаментально важнее любого «среднего по больнице». Широкий индекс уверенно держится на плаву исключительно потому, что всё падение ювелирно сосредоточено именно в тех компаниях, кто активно занимал средства: Oracle стремительно потерял больше половины своей капитализации, Broadcom и Meta — соответственно по четверти и пятой части. При всём этом общая ширина рынка внутри технологического комплекса составляет здоровые 77,8 % — подавляющее большинство отдельных бумаг всё ещё торгуется значительно выше своих долгосрочных средних значений, и рыночное лидерство пока вовсе не сузилось до одного-двух узких имён. Доля же крупнейших компаний в широком американском индексе составляет весомые 31,5 % (сводка History of Market по актуальным весам индекса, 24 июля 2026 года).
Макро и экспортный контроль
Текущее макроэкономическое состояние добавляет во всю эту картину одну крайне свежую и важную переменную. По состоянию на 4 сентября 2026 года глобальный рынок фьючерсов закладывает около 65 % вероятности очередного повышения базовой ставки на грядущем заседании 15–16 сентября (рынок фьючерсов на ставку через сводку Roic News, 4 сентября 2026 года) — это резкий, скачкообразный пересмотр ожиданий после выхода сильного августовского отчёта по занятости. Требуемая рынком премия за срок в консервативных казначейских бумагах составляет 0,875 пункта (данные ФРБ Нью-Йорка через базу FRED, 28 августа 2026 года), что находится у самого верха всей десятилетней истории наблюдений. Уровень страха на рынке опционов составляет 14,32 пункта, а курс доллара за весь прошедший квартал практически не изменился, сдвинувшись лишь на микроскопические 0,1 %. Жёсткий экспортный контроль при этом остаётся крайне живой и острой темой: на Тайване прямо сейчас идёт громкое уголовное дело о нелегальном вывозе современных серверов, по которому проходят девять обвиняемых (репортаж Associated Press, 24 августа 2026 года).
Вывод. Кредит всему сектору остаётся крайне дёшев, но далеко не всем участникам в этом секторе: огромную риск-премию сейчас платят исключительно те, кто агрессивно занимал средства под новую стройку, и именно их бумаги уже так сильно упали в цене.
Три признака пузыря
У абсолютно всех прошлых инвестиционных циклов, которые исторически кончались плохо, всегда было три железобетонных признака. Первый признак: масштабная стройка идёт преимущественно на заёмные деньги, а не на честно заработанные. Второй признак: текущие рыночные цены уже полностью закладывают ту гигантскую прибыль, которой в реальности ещё нет. Третий признак: участники рынка активно и без стеснения финансируют друг друга по замкнутому кругу.
Первый признак
Первый признак — находится прямо на пороге, но пока ещё не сработал окончательно. Стройку в массе своей оплачивает именно заработанное: 97,4 % операционного потока, а не катастрофические 120 %. Но у трёх конкретных компаний из большой пятёрки поток уже физически меньше самой стройки, и эту зияющую разницу они вынуждены добирать долгом — а это 40,0 млрд долларов новых размещений только за один квартал.
Второй признак
Второй признак — присутствует в полной мере. Гигантский портфель заказов в 684, 638 и 519,5 млрд долларов — это виртуальная выручка далёких будущих лет, которая уже до цента учтена в сегодняшней заоблачной цене акций. Реальная же отдача на вложенный капитал у самого закредитованного участника рынка составляет лишь 9,5 %, что парадоксальным образом ниже стоимости обслуживания его же собственного долга.
Третий признак
Третий признак — налицо, и он выступает как самый явный, самый кричащий. 105 млрд долларов специфических сделок внутри узкого круга участников и новая крупная покупка на 12,9 млрд в первую же неделю сентября — это совершенно не нормальный обмен реальным товаром, это опасный обмен раздутыми балансами.
Цена вопроса в прошлых циклах
Сколько всё это стоило инвесторам прежде. Наш исторический расчёт подробно разбирает 91 похожий эпизод начиная с января 2011 года, когда отраслевой индекс полупроводников уходил от своего максимума вниз не меньше чем на одну десятую часть, и хладнокровно смотрит, чем именно закончился следующий за этим квартал. В 59,3 % случаев сектор благополучно восстанавливался, в 15,4 % — уныло стоял на месте, а в 25,3 % — продолжал падать дальше. То есть исторически ровно каждый четвёртый такой стрессовый эпизод неумолимо продолжался дальнейшим падением, а не отскоком, и текущая просадка индекса полупроводников в 20,6 % — это ровно такой же классический эпизод и есть.
Ответ выпуска
Главный ответ этого выпуска одной ёмкой фразой: да, это несомненный пузырь, находящийся ровно на той стадии, когда заоблачные цены уже щедро оплачены будущим и порочный круг финансирования окончательно замкнулся, но всю физическую стройку пока ещё оплачивает реальная корпоративная прибыль, а не один лишь заёмный долг.
Важный контрдовод, который каждому инвестору стоит постоянно держать в голове: в разительное отличие от многих прошлых циклов, у этого конкретного бума есть настоящий, живой покупатель и объективно падающая цена базовой единицы возможностей. Пять-десять раз в год стремительного удешевления вычислений — это вовсе не пустые рекламные обещания маркетологов, это строго измеренная, подтверждённая физическая величина. Тот рыночный пузырь, у которого реальный товар стремительно дешевеет и находит массовый спрос, способен простоять на ногах заметно дольше, чем тот классический пузырь, у которого никакого товара нет вовсе.
Три сценария
Что будет дальше, мы видим тремя сценариями. Самый вероятный — отдача от стройки успевает за долгом, 45 %. Второй — сектор надолго замирает, 33 %. Третий — финансирование обрывается, 22 %. Каждый разобран одинаково: по каким признакам узнать его заранее, как он разворачивается, что делает с портфелем и когда заканчивается.
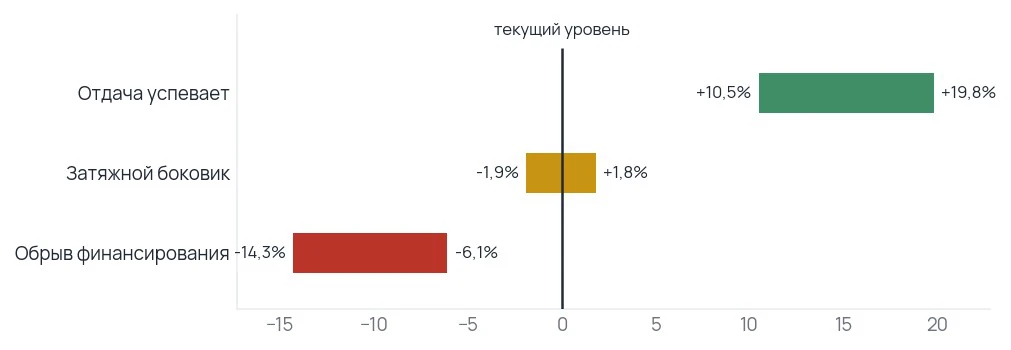
Полосы трёх исходов не пересекаются. Ошибка в выборе сценария стоит дороже, чем ошибка в оценке его размера.
Что было дальше после похожих просадок: три исхода следующего квартала
По горизонтали — доходность индекса полупроводников за квартал после эпизода, в процентах; полоса — межквартильный размах, от четверти худших до четверти лучших исходов группы
Сценарий 1 · Отдача успевает
Как можно узнать об этом сценарии заранее. Доля операционного потока, безвозвратно уходящая в инфраструктурную стройку, окончательно перестаёт расти и благополучно уходит ниже отметки в девяноста процентов; отдача на вложенный капитал у отстающих компаний уверенно поднимается два квартала подряд; общий портфель заказов продолжает бодро расти ровно теми же темпами, что и сейчас.
Как именно разворачивается этот сценарий на практике. Судя по похожим историческим эпизодам, это самый быстрый и благоприятный исход: полноценное восстановление котировок укладывается всего в один квартал, без долгого, изматывающего нащупывания дна.
Чем этот сценарий грозит инвестиционному портфелю. В данном благоприятном исходе межквартильный размах доходности индекса полупроводников за квартал составляет от 10,5 % до впечатляющих 19,8 %. В эти рамки укладывается ровно половина всех исторических случаев внутри этой группы; статистические хвосты за краями этой полосы предсказуемо шире в обе стороны.
Кому в этом варианте будет лучше, а кому хуже. Однозначно лучше будет прямым производителям железа, оборудования и памяти: их колоссальная выручка будет синхронно расти вместе с продолжением стройки. Хуже всего придётся тем инвесторам, кто слишком долго держал капитал в чистых деньгах: денежная доля портфеля в этом стремительном исходе не принесёт своему владельцу примерно ничего.
Когда этот сценарий кончается. Развилка закрыта, когда стройка снова забирает меньше 70 % операционного потока — порог, за которым эта строка отчёта перестаёт быть тревожной.
Сценарий 2 · Затяжной боковик
Как можно узнать об этом сценарии заранее. Глобальная стройка монотонно продолжается, кредит для компаний всё так же остаётся дешёвым, но при этом портфель будущих заказов растёт всё медленнее, а доля компаний-покупателей с реально измеримым экономическим эффектом никак не увеличивается. Ничего не рушится в одночасье — всё просто замирает и перестаёт двигаться вперёд.
Как именно разворачивается этот сценарий на практике. Это самый психологически неприятный, изматывающий для инвестора исход, потому что он упорно не даёт ни малейшего повода ни уверенно докупить активы, ни полностью выйти из них. Главная плата за этот исход — это не потерянные деньги, а безвозвратно потерянное время: драгоценный капитал мёртвым грузом стоит в секторе, не принося совершенно ничего, пока весь остальной широкий рынок уверенно идёт своим собственным темпом.
Чем этот сценарий грозит инвестиционному портфелю. Исторически зафиксированный межквартильный размах доходности за квартал в этой специфической группе располагается в крайне узком диапазоне — от −1,9 % до 1,8 %. Иными словами, добрая половина всех таких затяжных кварталов заканчивалась для инвестора итоговым результатом где-то около абсолютного нуля. В таких условиях любой финансовый инструмент, изначально созданный для участия в мощном направленном движении, неизбежно начинает работать против своего владельца, съедая временной потенциал портфеля, не принося ожидаемого результата даже при нейтральном исходе.
Кому в этом варианте будет лучше, а кому хуже. Однозначно лучше — тем инвесторам, у кого фундаментом портфеля выступает широкий диверсифицированный индекс, а не один перегретый сектор. Хуже всего — тем, кто максимально сконцентрировался исключительно в полупроводниках и вынужден платить своим временем за бесконечное ожидание.
Когда этот сценарий кончается. Эта вязкая развилка закрывается в любую из сторон исключительно через реальную экономическую отдачу: либо доля компаний с измеримым финансовым эффектом от ИИ наконец-то начинает расти, либо самый первый крупный корпоративный заказчик публично режет свой прогноз будущей капитальной стройки.
Сценарий 3 · Обрыв финансирования
Как можно узнать об этом сценарии заранее. Самым первым сдвинется именно кредитный рынок, а не цена акций: спред качественного корпоративного долга сектора стремительно расширяется на 40 базисных пунктов за один месяц, любое свежее долговое размещение тут же уходит ниже цены своего выпуска, а второе по значимости рейтинговое агентство ставит жёсткий негативный прогноз закредитованному участнику.
Как именно разворачивается этот сценарий на практике. Судя по прошлым похожим эпизодам, фаза активного падения занимает ровно один квартал и идёт с пугающим ускорением к самому концу: сначала отвесно падают те, кто много занимал, следом за ними валятся прямые продавцы оборудования, и только затем под тяжестью распродаж прогибается весь широкий индекс.
Чем этот сценарий грозит инвестиционному портфелю. Исторический межквартильный размах доходности за квартал в этой негативной группе составляет от −14,3 % до −6,1 %. Ровно половина таких сложных кварталов укладывалась в эти заданные края; ещё одна четверть эпизодов была объективно хуже нижнего порога.
Кому в этом варианте будет лучше, а кому хуже. Однозначно лучше себя будут чувствовать осмотрительные держатели коротких качественных облигаций и внушительной денежной доли. Хуже всех придётся тем, кто агрессивно занимал средства под долгосрочную аренду мощностей: страховка от их вероятного дефолта уже сейчас стоит астрономические 855 базисных пунктов, и это рыночная оценка ещё до наступления самого события, а не после него.
Когда этот сценарий кончается. Эта опасная развилка закрывается только тогда, когда спред качественного долга окончательно перестаёт расширяться два полных месяца подряд — и это обычно происходит раньше полноценного отскока цен на акции.
Четыре ошибки при верном прогнозе
Отработка одной и той же инвестиционной позиции в нескольких разных, казалось бы, обёртках. Широкий рыночный индекс, специализированный фонд полупроводников и так называемый «технологический» фонд — всё это в значительной, подавляющей мере одни и те же гигантские компании: ведь доля крупнейших игроков в самом широком американском индексе составляет колоссальные 31,5 %. Три внешне разные позиции на деле могут оказаться одной-единственной.
Попытка слепой покупки того актива, что упал сильнее всех остальных. Бумаги Oracle упали на 51,1 % вовсе не потому, что глупый рынок где-то грубо ошибся, а сугубо потому, что кредитный рейтинг компании был официально понижен до BBB−, а страховка от её дефолта стоит 215 базисных пунктов. Экстремальная глубина падения здесь — это вовсе не подарок и не скидка, а строго измеренный, объективный риск.
Плечевые фонды в боковике. В сценарии «затяжной боковик» размах квартальной доходности лежит между −1,9 % и 1,8 %, но плечевой фонд теряет на ежедневной перебалансировке даже при нулевом итоге. Инструмент, созданный для тренда, в боковике работает против держателя.
Выход из позиций слишком рано. Это, пожалуй, самая дорогая и обидная ловушка из всех четырёх, и она обязательна к отдельному упоминанию. Статистически наиболее вероятный исторический исход после просадки такого серьёзного размера — это полноценное восстановление: 59,3 % против 25,3 %. Тот инвестор, кто в панике выходит из всего сектора при появлении самой первой тревожной строки, гораздо чаще платит безвозвратно упущенным ростом, чем действительно спасает свой капитал. Именно поэтому общая доля сектора должна уменьшаться исключительно частями и только по заранее, в спокойной обстановке объявленным числам, а не одним резким решением на нахлынувшей эмоции.
Пять величин для наблюдения
| Величина | Где посмотреть бесплатно | Что считать сдвигом |
|---|---|---|
| Просадка широкого индекса технологических компаний от максимума | Котировки фонда QQQ у любого брокера | 8 % — внимание, 15 % — тревога |
| Спред качественного долга американских компаний | Ряды Федерального резервного банка Сент-Луиса, FRED | Расширение на 40 базисных пунктов за месяц |
| Страх на рынке опционов | Котировки индекса VIX | Устойчиво выше 22 пунктов |
| Строительство центров обработки данных | Ежемесячный отчёт Census о строительстве | Остановка роста годового темпа |
| Стоимость аренды ускорителя | Публичный индекс аренды H100 | Падение ещё на четверть от 2,53 доллара за час |
Все пять величин публикуются бесплатно и обновляются чаще, чем выходит наше письмо.
Итог месяца такой. Стройка ещё держится на прибыли, кредит ещё дёшев, а падение сидит в бумагах тех, кто занимал, — поэтому мы остаёмся в секторе, но малой долей и с деньгами наготове. Что заставит нас передумать, вы знаете заранее: пять величин в таблице. Через месяц вернёмся с новым счётом цикла и скажем, что из этого сбылось.